

Autor: Decentralised.Co
Traducción: TechFlow
Strategy construyó una reserva de activos valuada en 70 mil millones de dólares mediante la tenencia de bitcoin.
Hoy en día, cada proyecto de token quiere convertirse en una empresa de reservas de activos.
El problema es: una cuarta parte de las empresas de reservas de bitcoin ya tienen una capitalización de mercado inferior al valor de los activos que poseen.
A continuación, las razones por las que la mayoría de las empresas fracasan.
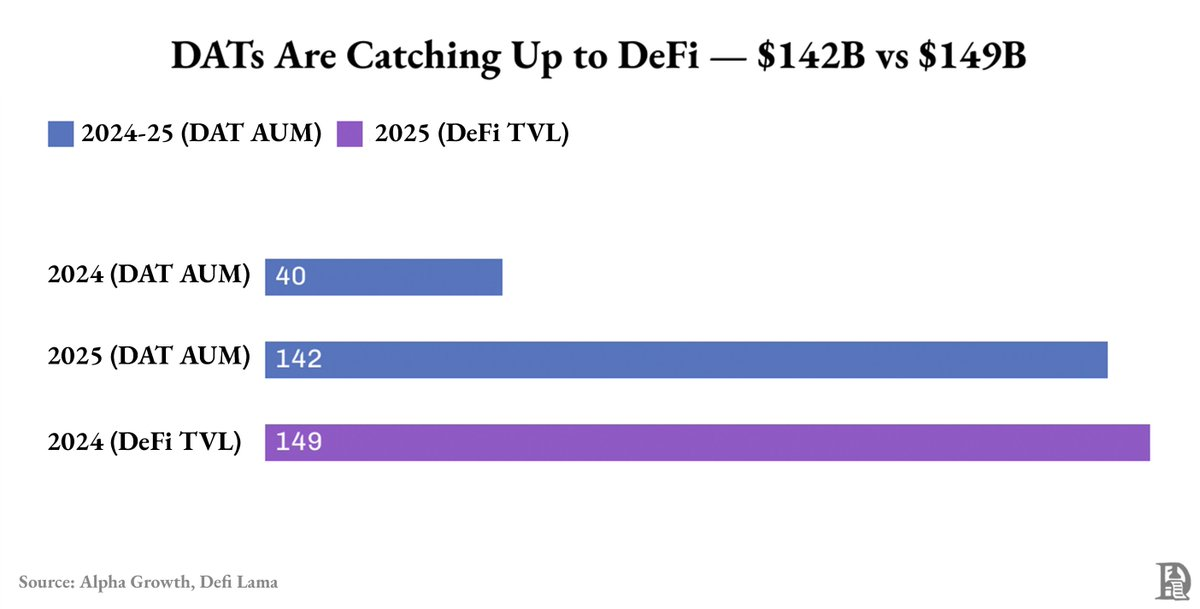
Las empresas de reservas de activos se han convertido en una de las categorías de mayor crecimiento en el sector cripto.
En solo un año, el valor total de sus activos saltó de 40 mil millones de dólares a 142 mil millones de dólares, casi igualando el valor total bloqueado (TVL) de todo DeFi.
Cerca del 90% de estos activos son bitcoin y ethereum.
Pero este “crecimiento” proviene en su mayoría del aumento de precio de bitcoin y ethereum, y no de flujos de caja del negocio o ingeniería financiera.
Incluso este crecimiento no está distribuido de manera uniforme.
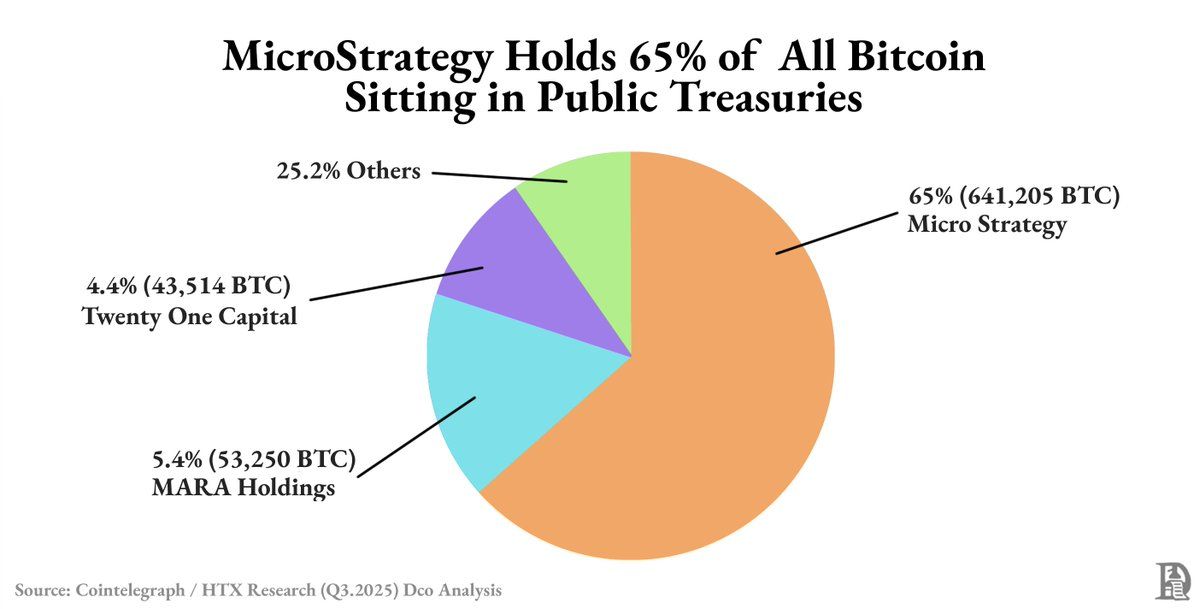
Strategy posee por sí sola cerca del 63% de todos los bitcoin de reservas públicas. La mayor parte del resto está en manos de las seis empresas más grandes.
Fuera de estos gigantes, la mayoría de las empresas de reservas de activos digitales (DATs) se encuentran en una situación de baja liquidez y primas frágiles, con valoraciones que fluctúan según el mercado y no por su propio desempeño.
¿Cuál es la razón?
Cuando el mercado está fuerte, las acciones de las empresas de reservas de activos se negocian con una prima sobre el valor de los activos. Esta prima existe porque ofrecen a los inversores una vía regulada para invertir en bitcoin o ethereum. Emitir nuevas acciones a esta prima no solo recauda fondos, sino que también aumenta el valor contable.
Cada ronda de financiación agrega más criptoactivos, impulsando tanto el total de activos como el precio de las acciones. Se forma un ciclo reflexivo: el aumento de precios facilita la financiación, los fondos se usan para comprar más activos, la valoración sube hasta que la prima desaparece.
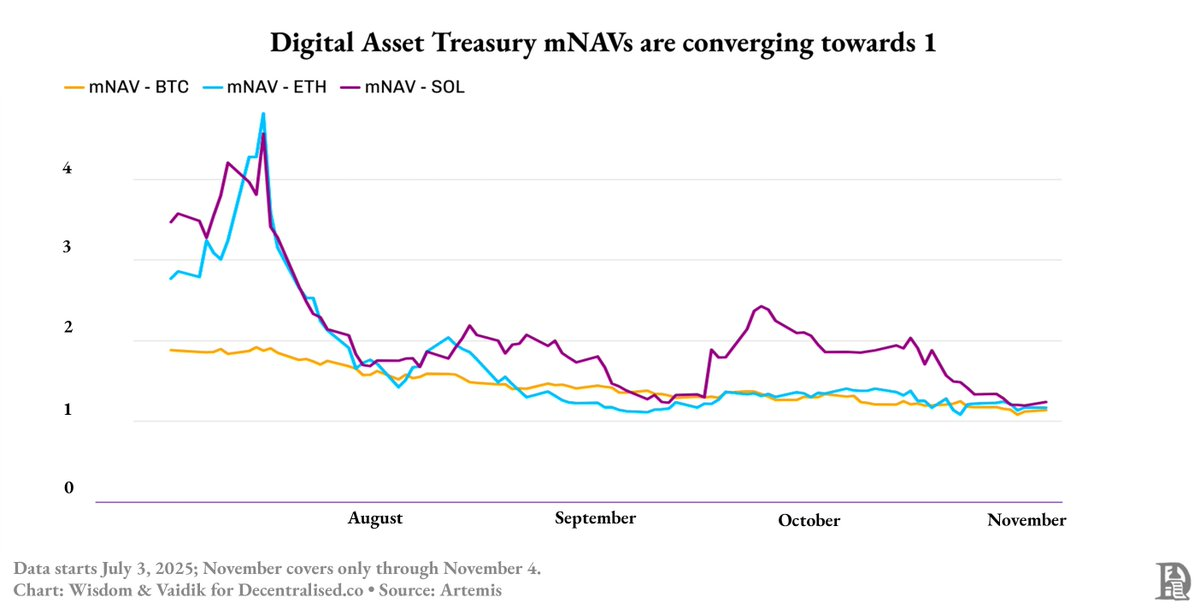
Para mediados de 2025, este ciclo se rompió: la prima de las empresas de reservas de bitcoin cayó de 1,9x a 1,3x, mientras que la prima de las reservas de ethereum y SOL (Solana) cayó abruptamente de 4,8x a aproximadamente 1,3x en solo dos meses.
Entonces, ¿cómo sobrevivió Strategy?
Porque no solo construyó una reserva de activos, sino que también creó un instrumento financiero.
Mientras que la mayoría de las empresas de reservas de activos seguían emitiendo acciones para comprar más criptoactivos, Strategy recaudó 4 mil millones de dólares mediante bonos convertibles y notas senior, con tasas de interés a largo plazo de alrededor del 0,8%.
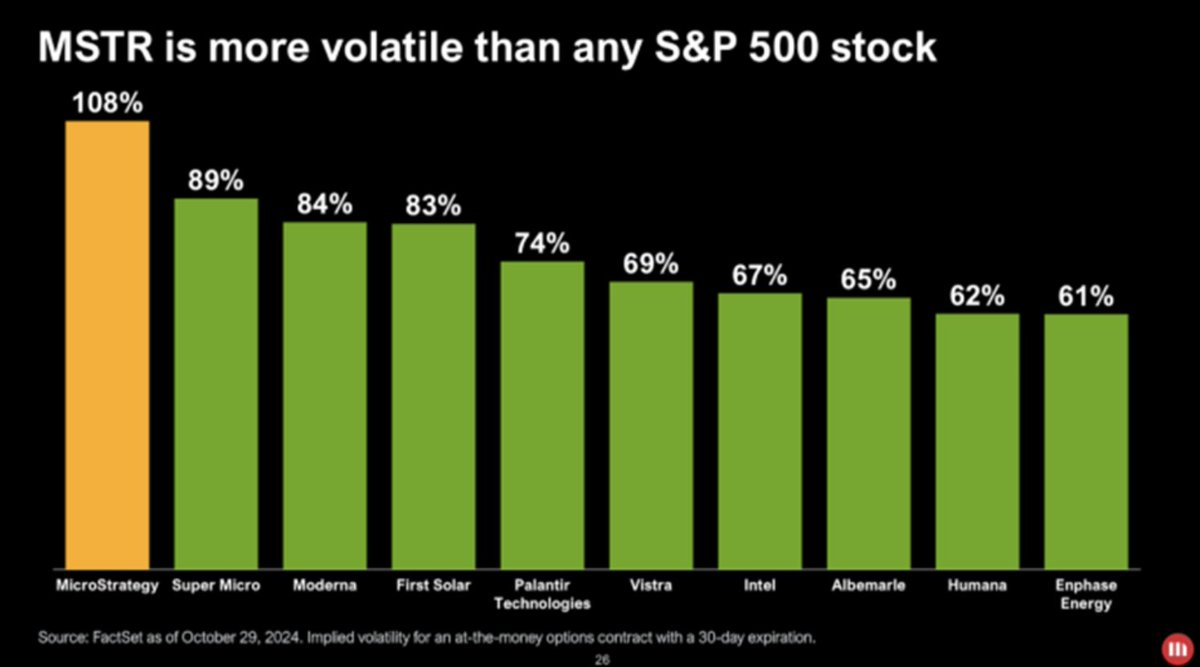
Sus acciones se convirtieron en una versión beta alta de bitcoin. Cuando el precio de bitcoin se mueve un 1%, el precio de sus acciones fluctúa en la misma dirección pero amplificado. Al usar deuda para comprar bitcoin, Strategy amplificó cada movimiento de precio, ofreciendo a los inversores una forma apalancada y regulada de apostar por bitcoin sin tener que poseerlo directamente.
Esta volatilidad negociable atrajo nuevos inversores: fondos, ETF e incluso un mercado de deuda construido a su alrededor.
Los traders aprovecharon la volatilidad de Strategy para obtener ganancias. Aunque su capital estaba bloqueado hasta el vencimiento de las notas, ganaban con la volatilidad del precio de las acciones.
Como las acciones de Strategy son más líquidas y volátiles que bitcoin, los traders no necesitan esperar al vencimiento de las notas para obtener beneficios.
La mayoría de las nuevas empresas de reservas de activos imitaron el modelo de Strategy, pero solo copiaron la parte sencilla.
Imitaron el balance, pero no la estructura de capital.
Strategy cuenta con bonos convertibles, notas senior y liquidez, elementos que le permiten convertir la volatilidad en capacidad de financiación.
Las demás empresas no tienen estos recursos, no pueden recaudar capital y solo pueden perseguir rendimientos mediante staking, préstamos o comprando bonos del tesoro tokenizados.
Reemplazar la financiación real por rendimientos parece funcionar cuando los precios suben. Los rendimientos se mantienen altos, la liquidez parece fuerte y el modelo parece efectivo.
Pero esto oculta un riesgo reflexivo similar al de la renta variable.
La mayoría de las empresas de reservas de activos digitales (DATs) bloquean los activos en staking o préstamos para obtener rendimientos, mientras permiten a los inversores entrar y salir libremente.
Cuando el ciclo de mercado se revierte, aumenta la demanda de rescates y bajan los rendimientos, viéndose obligadas a vender esos activos bloqueados a precios de pérdida.
Esto es exactamente lo que está ocurriendo ahora.
A medida que la confianza del mercado disminuye, las primas de las acciones que antes se negociaban a 3-4 veces el valor de los activos han colapsado hasta igualar el valor de los activos.
Incluso las empresas de reservas de activos “impulsadas por rendimientos” basadas en ethereum (ETH) o Solana (SOL) no pueden evitar el impacto, ya que su solvencia sigue estando estrechamente ligada al precio de los tokens.






