
Paxos llama la atención de la NYDFS tras un error de emisión de $300 trillones que expone los riesgos de las stablecoins

La acuñación accidental de 300 trillones de dólares en PYUSD por parte de Paxos desencadenó alarmas regulatorias y reavivó el debate sobre los mandatos de prueba de reservas, subrayando que la mayor amenaza para la industria de las stablecoins puede ser el error humano y no los hackeos.
El Departamento de Servicios Financieros de Nueva York (NYDFS) confirmó hoy que Paxos, el emisor de PayPal USD (PYUSD), acuñó accidentalmente stablecoins no respaldadas por un valor de 300 billones de dólares el 15 de octubre de 2025. El regulador agregó que está en contacto tanto con Paxos como con PayPal respecto al incidente.
El evento, que momentáneamente expandió la oferta de PYUSD más allá del tamaño de toda la economía global, ha generado un nuevo escrutinio sobre los riesgos operativos y sistémicos que subyacen al sector de las stablecoins.
El error de acuñación de 300 billones de dólares de Paxos expone grandes riesgos en la industria de las stablecoins
Según datos on-chain, el incidente comenzó como una transferencia rutinaria de 300 millones entre billeteras controladas por Paxos.
The Information informa que el NYDFS destacó el asunto, citando un incidente de “fat-finger” aún más preocupante que el error de Citigroup el año pasado. En ese caso, Citigroup acreditó por error a un cliente con 81 billones de dólares antes de revertir la transacción.
El Departamento de Servicios Financieros de Nueva York, que regula a Paxos, dice que está "al tanto del incidente y en contacto con Paxos y PayPal". Anteriormente, Paxos creó por error 300 billones de stablecoins de PayPal
— Yueqi Yang (@Yueqi_Yang) 16 de octubre de 2025
Un ex ingeniero de Salesforce, Sam Ramirez, explicó el intento de Paxos de deshacer su error. Intentaron volver a acuñar los 300 millones que habían quemado en la billetera original. Sin embargo, cometieron otro error y acuñaron accidentalmente 300 billones.
Algunos análisis forenses sobre la acuñación del token PYUSD de hoy. Es peor de lo que pensaba. Parece que Paxos intentó transferir 300M PYUSD entre billeteras, pero accidentalmente quemó 300M en su lugar. Así que, para deshacer su error, intentaron volver a acuñar los 300M que quemaron en la billetera original…
— sam ramirez (@sram1337) 15 de octubre de 2025
En menos de una hora, Paxos quemó el exceso de oferta, restauró todos los saldos y confirmó que los fondos de los clientes no se vieron afectados. La empresa también afirmó que no hubo ninguna brecha externa.
Sin embargo, la magnitud del error de acuñación ha renovado las preocupaciones sobre la fiabilidad de los mecanismos de colateralización. También plantea interrogantes sobre la supervisión manual en las operaciones de stablecoins.
El enlace comunitario de Chainlink, Zach Rynes, explicó cómo la prueba de reservas (PoR) habría evitado todo este FUD.
“…esto es un buen ejemplo de una situación en la que Chainlink Proof of Reserve habría evitado toda esta pesadilla de relaciones públicas. Específicamente, los emisores de activos pueden integrar Chainlink PoR en la función de acuñación de su contrato de token como verificación,” explicó Rynes.
Según Rynes, esta medida habría impedido la emisión de tokens adicionales a menos que Chainlink PoR hubiera validado previamente que existe una cantidad suficiente de reservas off-chain disponibles para mantener una colateralización del 100%.
En última instancia, esto habría evitado ataques de acuñación infinita, donde se acuñan muchos tokens no respaldados, poniendo en riesgo todos los mercados que listan y soportan el token.
Los comentarios de Rynes encendieron el debate en la industria sobre si la validación en tiempo real de prueba de reservas debería ser obligatoria para todas las stablecoins reguladas.
Surgen preguntas sobre colateral y conducta ante las repercusiones del mercado y los reguladores
El blog financiero Zero Hedge rápidamente planteó la pregunta que muchos estaban pensando. Otros también destacaron el potencial de uso indebido deliberado.
“…¿con qué exactamente estaban colateralizados estos 300 billones de dólares en ‘stablecoin’ cuando fueron acuñados, por error o no?”, planteó la popular cuenta en X.
> acuñar 300T> prestarlos por una hora a solo 5% APY> ganar 1.71B> quemar 300T, ups, estábamos haciendo una transacción de prueba> negocio
— Pix🔎 (@PixOnChain) 15 de octubre de 2025
Estas preocupaciones reflejan el riesgo hipotético de que el acceso del operador, si se abusa, podría distorsionar los mercados incluso por períodos cortos.
En la misma línea, otros investigadores de DeFi expresaron preocupaciones sobre el momento, diciendo que plantea preguntas más profundas sobre el sistema.
“Todos vieron ‘300 billones de PYUSD acuñados’ y se rieron pensando que era un error de software. Pero el momento y el patrón importan. Esto ocurrió a pocos días de la asociación de liquidez de PayPal (Spark, inyección de 1 B) y el realineamiento público de PYUSD con bonos tokenizados… El ‘bug’ fue el momento en que la refinería se puso en línea. PayPal se revalorizará a 100 dólares lo antes posible”, escribió 941.
El comentario reflejó una creencia creciente de que el evento de Paxos podría haber coincidido con transiciones de canales de liquidez que vinculan las finanzas tradicionales y los instrumentos del Tesoro tokenizados.
La firma de datos Santiment informó que el evento “causó una atención significativa ya que representa una cantidad enorme e inusual de stablecoins siendo creadas y luego rápidamente quemadas”.
La capitalización de mercado de las stablecoins se acerca a los 310 mil millones de dólares. Con esto, la sobreacuñación de Paxos es un recordatorio dramático de que incluso los emisores regulados siguen siendo vulnerables a errores humanos y controles de procesos débiles.
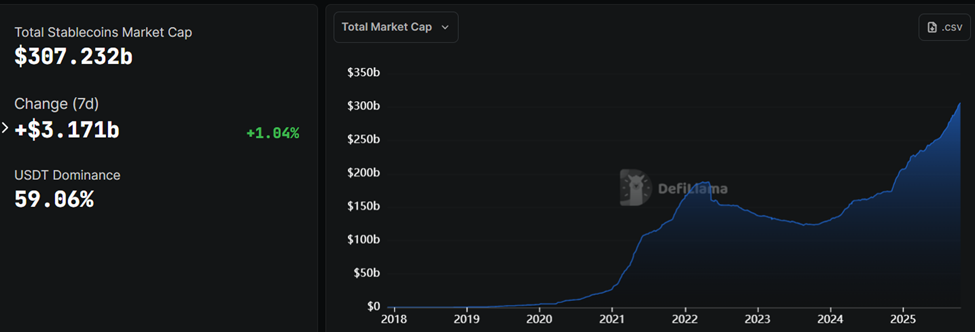 Total Stablecoin Market Cap. Source: DefiLlama
Para los reguladores, el evento podría acelerar los movimientos hacia la integración obligatoria de PoR, controles de emisión en tiempo real y estándares de auditoría transparentes.
Si un cero mal colocado puede acuñar 300 billones de dólares, el mayor riesgo de la industria de las stablecoins puede que ya no sean los hackers, sino sus propios operadores.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Después de publicar sus resultados, sube un 50%! Citigroup apuesta por el líder de “IA + publicidad digital” AppLovin (APP.US), cuyo rally aún no ha terminado; los 500 dólares apuntan a nuevas oportunidades en el comercio electrónico.
Mientras las acciones tecnológicas sufrían una ola de ventas, AppLovin logró destacarse gracias a su rentabilidad. El 5 de noviembre, el índice Nasdaq 100 cayó un 6,36% y el índice de semiconductores de Filadelfia se desplomó un 12,25%, pero AppLovin, tras publicar su informe financiero, subió un 31,04% a contracorriente. En los dos días siguientes siguió subiendo y, hasta el 9 de noviembre, cerró en 410 dólares, acumulando un incremento de aproximadamente el 50,9% respecto al precio previo a la publicación de su informe.

¡Confianza en cero! Goldman Sachs interpreta las posiciones de los fondos de cobertura: “liquidación por capitulación”, la mayor pérdida desde la pandemia
Los datos de operaciones de Goldman Sachs revelan que la tasa de apalancamiento neta de fondos de cobertura cayó abruptamente la semana pasada a su nivel más bajo en cinco años, y el proceso de des-apalancamiento fue el mayor desde marzo de 2020 durante la pandemia. El ratio long-short tocó mínimos de cinco años. Las acciones tecnológicas fueron vendidas en un monto neto superior a 30 mil millones de dólares, superando ampliamente la cifra de julio durante la volatilidad. Las estrategias cuantitativas CTA continuarán vendiendo en la próxima semana, independientemente de si el mercado sube o baja, con una posible presión máxima de venta de hasta 48,700 millones de dólares. Actualmente, solo los fondos mutuos y las recompras corporativas actúan en contra de la tendencia para absorber la oferta; el mercado solo tocará fondo cuando se haya despejado la presión cuantitativa de venta.

¿Qué comprar después de la caída de las acciones de IA? Oppenheimer: preste atención a la línea de “concreción de retorno”, elija primero Microsoft, Oracle y SAP
Una encuesta de Oppenheimer realizada a 449 responsables de compras de TI muestra que los productos de software de aplicaciones de IA dominados por agentes de IA siguen compitiendo por un mayor presupuesto empresarial a gran escala, pero los clientes han empezado a valorar más la verificación del retorno de la inversión; el ritmo de expansión del gasto podría desacelerarse en 2027, y no necesariamente toda la industria del software experimentará un crecimiento generalizado. Debido a esto, los analistas de Oppenheimer han identificado a Microsoft, Oracle y SAP como los grandes posibles ganadores.

Precios de las criptos
Más


