
Cómo determinar si un token de una blockchain L1 está razonablemente valorado: metodología completa y análisis de casos

En el mercado cripto, evaluar el valor real de un token siempre ha sido un desafío para los inversores. Diferentes tipos de tokens requieren marcos de valoración distintos, no se pueden tratar de la misma manera. Este artículo se centrará en los métodos de valuación de los tokens de cadenas públicas L1, y los subdividirá en L1 generales (como $ETH, $SOL, $BNB, $AVAX, $DOT, $ADA, $SUI) y L1 de aplicación (como $HYPE, $dYdX, $OSMO, $RUNE, $RENDER, $TON, $RON).
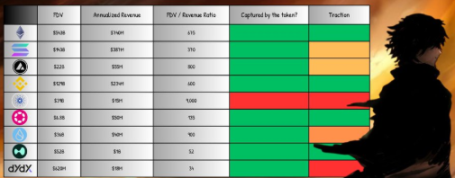
1. Ingresos (Revenue)
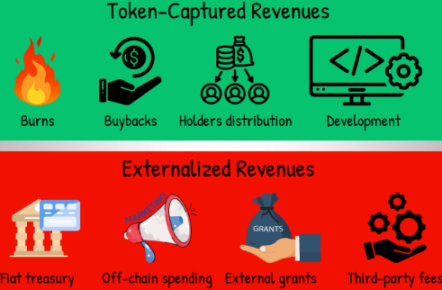
El primer paso en la valuación es analizar los ingresos, pero lo clave es si los ingresos realmente pertenecen al token.
✅ Incluye: recompra, quema, dividendos para los holders, fondos para el desarrollo del protocolo.
❌ No incluye: ingresos que salen completamente del ecosistema o que no benefician directamente al token.
Si el protocolo tiene menos de un año, se pueden anualizar los ingresos trimestrales o mensuales.
2. Ratio FDV/Revenue
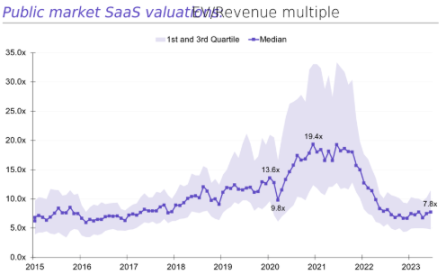
El ratio entre FDV (valor de mercado totalmente diluido) e ingresos puede dar una primera impresión rápida. En empresas tecnológicas tradicionales, este ratio suele estar entre 8 y 15.
En el mundo cripto, este ratio suele ser más alto, pero sigue siendo una referencia útil.
3. Crecimiento y tracción de usuarios (Growth & Traction)
El FDV/Revenue por sí solo no es suficiente, también hay que analizar el uso on-chain:
Número de direcciones activas
Número de transacciones
Volumen de transacciones
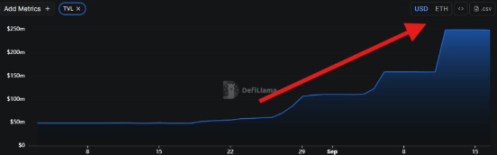
TVL (valor total bloqueado)
El valor absoluto no es lo más importante, la tendencia es lo clave. Una red con crecimiento sostenido, aunque su escala actual no sea grande, tendrá en la valuación un reconocimiento anticipado de su potencial de crecimiento.
4. Presupuesto de seguridad (Security Budget)
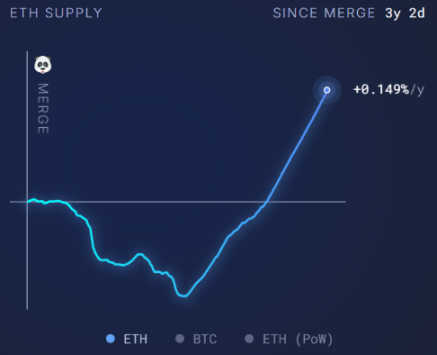
Todas las L1 necesitan un presupuesto de seguridad, que proviene principalmente de las comisiones de transacción o de la emisión de tokens. El indicador clave es la tasa de emisión neta (Net Issuance Rate):
Tasa de emisión neta = (emisión - quema) / suministro total de tokens
Si es negativa → excelente, indica que la quema supera la emisión, el token es deflacionario.
Si es positiva → presión inflacionaria, negativo para el token.
5. Desbloqueos futuros (Future Unlocks)
El calendario de desbloqueo de tokens afecta directamente la valuación:
Para marketing o salarios del equipo → negativo.
Para desarrollo o recompensas a holders → positivo.
Referencias:
<10% del suministro circulante → presión leve
10–30% → presión media
30% → presión alta
Herramientas como @Tokenomist_ai pueden usarse para rastrear datos de desbloqueo.
Estudio de caso
Ethereum ($ETH)
Ingresos del último año ≈ 740 millones de dólares.
El 100% de los ingresos pertenecen a ETH (quema, recompensas de staking, distribución de MEV).
FDV/Revenue ≈ 675, muy por encima del rango tradicional.
Aunque la valuación parece alta, ETH tiene el doble rol de “reserva de valor + capa de liquidación global”, y además tiene potencial deflacionario, por lo que disfruta de una prima estructural.
Solana ($SOL)
Ingresos del último año ≈ 387 millones de dólares.
FDV ≈ 14.3 billones de dólares → FDV/Revenue ≈ 370.
La alta valuación se basa principalmente en su alto throughput y potencial de adopción minorista.
Hyperliquid ($HYPE)
Mecanismo único: el 100% de los ingresos se usan para recomprar tokens, beneficiando completamente a los holders.
Ingresos de los últimos 90 días ≈ 255 millones de dólares → anualizado ≈ 1 billón de dólares.
FDV ≈ 5.2 billones de dólares → FDV/Revenue ≈ 52, mucho menor que ETH y SOL.
Actualmente solo tiene el 4.9% de la cuota de mercado de CEX, con gran potencial de crecimiento futuro.
Conclusión
La valuación de los tokens de cadenas públicas L1 nunca podrá ser tan directa como la de las empresas tradicionales. Los ingresos y los fundamentales nos dan un ancla, pero el precio real se determina mucho más por la especulación y las expectativas futuras.
De la comparación de casos se puede ver:
Ethereum tiene una prima estructural a largo plazo;
La valuación de Solana depende más de la narrativa y el potencial de adopción;
HYPE muestra el modelo ideal donde los ingresos benefician directamente a los holders.
En general, la gran mayoría de los proyectos L1 todavía muestran una desconexión clara entre el valor entregado actualmente y su capitalización de mercado, el mercado sigue siendo altamente especulativo. Al evaluar, los inversores deben mirar tanto los indicadores duros (ingresos, desbloqueos, presupuesto de seguridad) como entender la lógica blanda (tendencias de crecimiento, primas narrativas).
En otras palabras, el verdadero motor de los precios en el mercado cripto sigue siendo la apuesta al futuro, no el flujo de caja actual.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Anthropic lanza varias herramientas de IA para desafiar directamente a Microsoft Office mientras el día del roadshow de la IPO impulsa el mercado de oficinas corporativas
Anthropic lanzó Claude Meetings, que permite que Claude se una en tiempo real a videoconferencias de Google Meet y ejecute tareas, pasando de ser simplemente un registrador de la reunión a un colaborador activo. Se presentaron nuevas herramientas como Claude Whiteboards y Claude Sheets, que permiten la edición colaborativa de pizarras digitales y hojas de cálculo creadas y modificadas por AI. También se lanzó oficialmente Claude Data, que conecta los datos de las empresas con aplicaciones de terceros. El precio de las acciones de Microsoft cayó, llegando a perder más del 3% en algún momento.

Anthropic apunta a un objetivo de beneficio operativo a largo plazo del 35%, los fundadores planean recaudar 1.750 millones de dólares con una IPO, y Goldman Sachs estima ingresos de 685 mil millones de dólares para 2030.
En un video de presentación a inversores, ejecutivos de Anthropic revelaron que la compañía confía en alcanzar a largo plazo un margen operativo ajustado del 35% o superior, superando ampliamente el 15% del tercer trimestre de este año. Según el prospecto, los siete cofundadores planean vender cerca de 3,38 millones de acciones cada uno; calculado al precio medio de la IPO, cada uno obtendría alrededor de 250 millones de dólares en efectivo y mantendría cerca de 18.000 millones de dólares en acciones. Goldman Sachs estima que para 2030 los ingresos anuales de Anthropic serán casi 150 veces superiores a los del año pasado, con 586.000 millones de dólares provenientes de clientes empresariales y 100.000 millones de dólares de clientes no empresariales.

La IPO de Anthropic está a punto de fijar precio: Goldman Sachs pronostica ingresos de más de 685 mil millones para 2030, y los 7 fundadores cobrarán 1.750 millones de dólares en la IPO.
Goldman Sachs predice que los ingresos de Anthropic aumentarán de 4,600 millones de dólares en 2025 a 685,000 millones de dólares en 2030, creciendo más de 130 veces, aunque el flujo de caja libre no será positivo hasta 2030. El valor de la IPO es de aproximadamente 1.4 billones de dólares. Los siete cofundadores se embolsaron en total 1,750 millones de dólares, vendiendo cada uno alrededor de 250 millones de dólares en acciones, lo que representa solo el 1.5% de sus participaciones. Analistas opinan que el bajo porcentaje vendido no es suficiente para afectar la confianza de los inversionistas.
Precios de las criptos
Más


