Episodio 1: guía de opciones single-leg para leer la cadena de opciones y posicionarte en mercados direccionales
1. Entiende ITM/ATM/OTM, las opciones de estilo americano, las reglas de vencimiento y ejercicio y la cadena de opciones
Una opción single-leg (operación única) es una posición independiente que usa un solo contrato de opciones, sin combinarlo con otras opciones. Entre las operaciones single-leg habituales están comprar un call, comprar un put y vender un call o un put. Frente a las estrategias que combinan varios contratos, las opciones single-leg tienen una estructura más sencilla y ayudan a entender la cadena de opciones, las primas y el vencimiento.
Además de conocer los calls y puts, debes tener en cuenta el precio actual del activo subyacente, la fecha de vencimiento y el precio de ejercicio para determinar si un contrato está in the money (ITM), at the money (ATM) u out of the money (OTM). Después, debes comprender su valor intrínseco y su valor temporal, además de cómo puede cerrarse, ejercerse o gestionarse la posición a medida que se acerca el vencimiento.
¿Qué significan ITM, ATM y OTM?
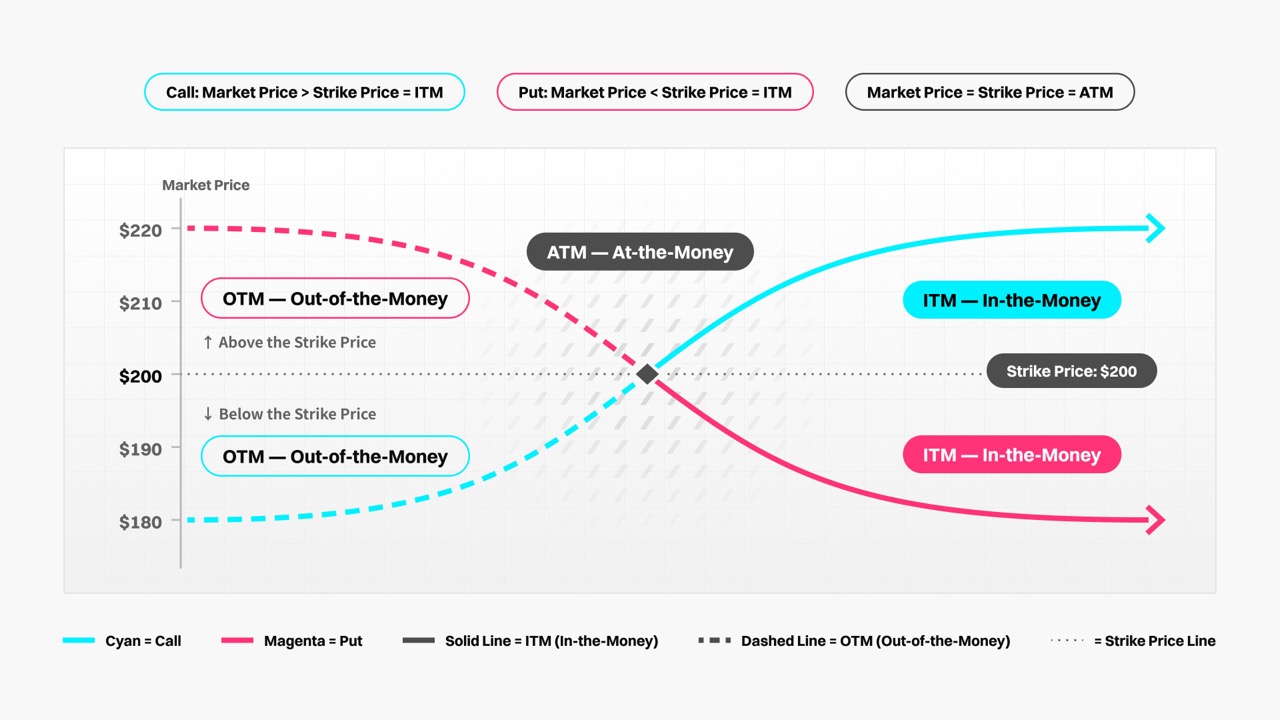
ITM, ATM y OTM describen la relación entre el precio actual del activo subyacente y el precio de ejercicio de la opción. Significan lo siguiente:
-
ITM: in the money
-
ATM: at the money
-
OTM: out of the money
La cuestión clave es si la opción tendría valor económico al ejercerla de inmediato. Los criterios son opuestos para los calls y los puts.
| Tipo de opción |
In the money (ITM) |
At the money (ATM) |
Out of the money (OTM) |
| Call |
Precio de la acción > precio de ejercicio |
Precio de la acción ≈ precio de ejercicio |
Precio de la acción < precio de ejercicio |
| Put |
Precio de la acción < precio de ejercicio |
Precio de la acción ≈ precio de ejercicio |
Precio de la acción > precio de ejercicio |
(1) Opciones in the money (ITM)
Una opción ITM tiene un valor intrínseco positivo si se ejerce de inmediato.
-
Call: supongamos que una acción cotiza a 220$ y un contrato call tiene un precio de ejercicio de 200$. El inversor tiene derecho a comprar por 200$ una acción que vale 220$, por lo que el valor intrínseco del call es de 220$ – 200$ = 20$ por acción y el call está ITM.
-
Put: la lógica es la contraria. Supongamos que una acción cotiza a 180$ y un put tiene un precio de ejercicio de 200$. El inversor tiene derecho a vender por 200$ una acción que solo vale 180$, por lo que el valor intrínseco del put es de 200$ - 180$ = 20$ por acción y también está ITM.
En pocas palabras, un call se beneficia cuando el precio de mercado supera el precio de ejercicio, mientras que un put se beneficia cuando está por debajo.
(2) Opciones at the money (ATM)
El precio de ejercicio de una opción ATM es igual o muy próximo al precio del activo subyacente. Por ejemplo, si una acción cotiza a 200$ y la opción también tiene un precio de ejercicio de 200$, se considera ATM. Su valor intrínseco es 0 y su precio se compone íntegramente de valor temporal y volatilidad.
(3) Opciones out of the money (OTM)
Una opción OTM no tiene valor intrínseco si se ejerce de inmediato, por lo que su ejercicio generaría una pérdida.
-
Call: el precio de la acción está por debajo del precio de ejercicio.
-
Put: el precio de la acción está por encima del precio de ejercicio.
-
Una opción OTM tiene un valor intrínseco de 0 y su precio se compone íntegramente de valor temporal. Si sigue OTM al vencimiento, la opción vencerá sin valor.
Cómo leer una cadena de opciones
La cadena de opciones es el panel principal de datos del trading de opciones y suele ocupar ambos lados de la pantalla. Los calls se muestran a la izquierda y los puts a la derecha; en el centro aparecen los precios de ejercicio y las fechas de vencimiento correspondientes.
Al leer una cadena de opciones, los inversores deben fijarse principalmente en estos elementos:
(1) Distinción visual por estado: la mayoría de los brókers usan distintos colores de fondo para diferenciar las opciones ITM de las OTM. Por ejemplo, la zona ITM puede aparecer sombreada o con un fondo claro, lo que facilita identificar rápidamente los contratos con valor intrínseco.
(2) Bid y ask: indican, respectivamente, el precio máximo que un comprador está dispuesto a pagar y el mínimo que un vendedor está dispuesto a aceptar.
(3) Volatilidad implícita (IV): expectativa del mercado sobre la volatilidad futura del activo subyacente. Cuanto mayor sea la IV, más cara será la prima de la opción.
(4) Interés abierto (OI) y volumen: el volumen indica la actividad de trading del día, mientras que el OI representa el número total de contratos activos sin liquidar en el mercado. Juntos reflejan la liquidez disponible para un precio de ejercicio determinado.
Opciones de estilo americano y reglas de ejercicio
La mayoría de las opciones de acciones individuales del mercado estadounidense son opciones de estilo americano.
(1) Las opciones de estilo americano pueden ejercerse en cualquier momento
A diferencia de las opciones de estilo europeo, que solo pueden ejercerse en la fecha de vencimiento, las de estilo americano permiten al comprador ejercerlas cualquier día de trading anterior al vencimiento. Sin embargo, ejercerlas antes de tiempo implica renunciar al valor temporal restante de la opción. Por eso, la mayoría de los inversores prefieren cerrar la posición en el mercado secundario para realizar su valor en vez de ejercerla anticipadamente.
(2) Tres posibles resultados al acercarse el vencimiento
Al cierre del último día de trading de un contrato de opciones, este suele encontrarse en uno de tres escenarios:
-
Cierre de la posición: antes del vencimiento, compra o vende durante el horario de mercado para cerrar la posición, asegurar beneficios o limitar pérdidas. Es la opción que eligen más del 90% de los inversores minoristas y traders a corto plazo.
-
Ejercicio o asignación automáticos:
-
ITM: si un contrato está ITM al vencimiento y la liquidación, el sistema del bróker normalmente lo ejercerá automáticamente. Para los compradores, ejercer un call exige disponer de suficiente efectivo para comprar las acciones; en el caso de un put, deben tener las acciones necesarias para entregarlas. A los vendedores se les puede asignar el ejercicio y exigirles que cumplan sus obligaciones.
-
OTM: si un contrato está OTM al vencimiento, vencerá sin valor. El comprador pierde toda la prima pagada inicialmente, mientras que el vendedor conserva la prima íntegra.
2. Calls y puts para mercados direccionales alcistas y bajistas
Calls y puts direccionales: el análisis técnico puede ayudar a determinar si el precio de la acción de TSLA se acerca a una resistencia clave o rompe un soporte importante a la baja antes de la publicación de resultados, especialmente si también cambia el sentimiento del mercado. Los inversores pueden plantearse comprar un call o un put direccional para aprovechar el apalancamiento y aumentar los posibles rendimientos tras una ruptura alcista o bajista.
① La lógica de las opciones single-leg
Compra un call si prevés una subida y compra un put si prevés una caída. Uno de los principales atractivos de las opciones es el apalancamiento, que puede generar una mayor rentabilidad de la inversión (ROI) a partir de un cambio relativamente pequeño en el precio de la acción.
Por ejemplo, supongamos que una acción cotiza a 100$. Un inversor compra un call con un precio de ejercicio de 100$ y paga una prima de 5$. Si el precio de la acción sube a 115$ al vencimiento, la acción habrá ganado un 15% y el call valdrá 15$. Tras descontar el coste de 5$, el beneficio neto será de 10$, lo que supone un ROI del 200%.
Por el contrario, si el inversor compra un put con un precio de ejercicio de 100$ y la misma prima de 5$, y la acción cae a 85$ al vencimiento, el put también puede generar un ROI del 200%.
② Usa el análisis técnico para detectar oportunidades de trading
Los niveles de soporte y resistencia pueden ayudar a decidir cuándo comprar un call o un put.
Por ejemplo, el precio de la acción de TSLA encontró resistencia en torno a 388.56$ el 9 de octubre y 382.70$ el 12 de octubre, por lo que la zona de 380$–389$ actúa como resistencia a corto plazo. El 16 de octubre, la acción cayó hasta un mínimo de 349.33$, lo que convierte la zona de 349$ en una referencia de soporte a corto plazo.
Si TSLA supera los 389$ con un volumen elevado, podría abrir la puerta a nuevas subidas y generar oportunidades para operar calls. Si pierde los 349$, los inversores podrían comprar puts para aprovechar una posible caída adicional.
③ Caso práctico: resultados de TSLA
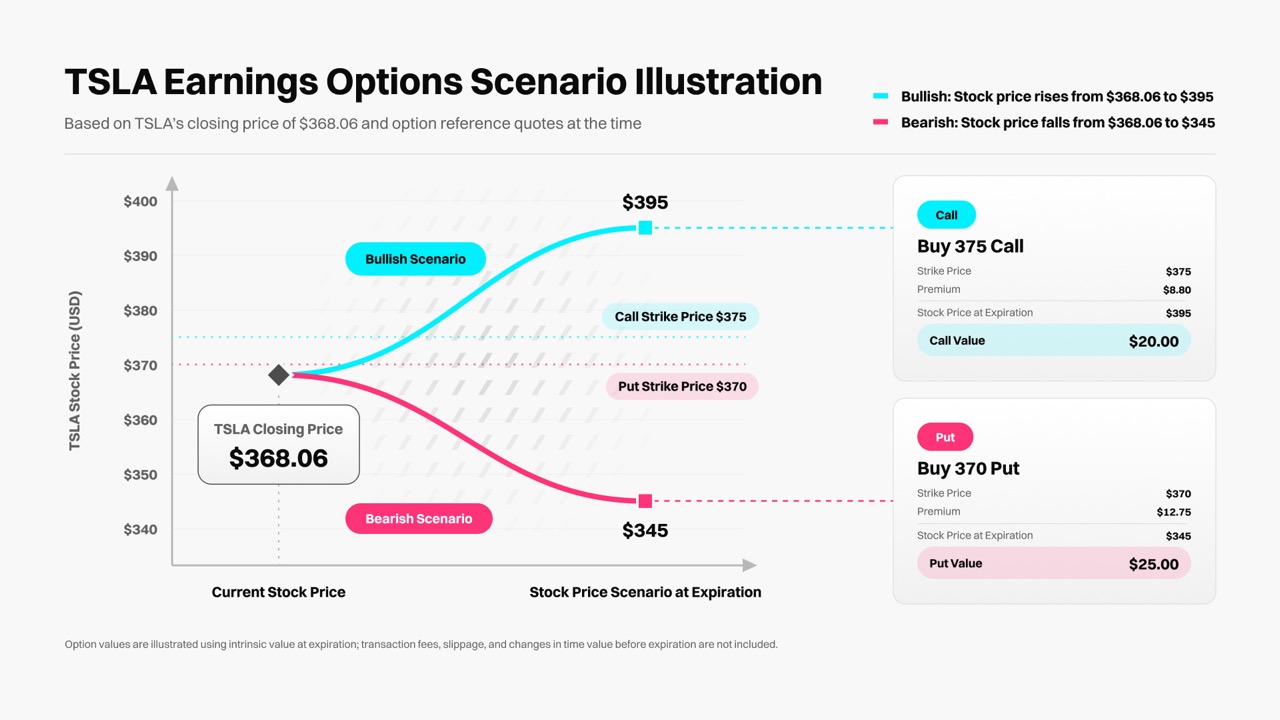
TSLA publicará su informe de resultados después del cierre del mercado el 21 de octubre. Tomemos como ejemplo el precio de cierre de TSLA del 19 de octubre, 368.06$, y las cotizaciones de opciones disponibles en ese momento:
Escenario alcista: comprar un call con vencimiento el 23 de octubre, precio de ejercicio de 375$ y una prima de aproximadamente 8.80$. Si TSLA sube tras los resultados y alcanza los 395$ al vencimiento, el call valdrá 20$. Tras descontar el coste, el beneficio neto será de 11.20$, equivalente a un ROI aproximado del 127%.
Escenario bajista: comprar un put con vencimiento el 23 de octubre, precio de ejercicio de 370$ y una prima de aproximadamente 12.75$. Si TSLA cae a 345$ al vencimiento, el put valdrá 25$. Tras descontar el coste, el beneficio neto será de 12.25$, equivalente a un ROI aproximado del 96%.
Sin embargo, acertar la dirección del precio no garantiza obtener beneficios. Por ejemplo, si TSLA solo sube a 380$ al vencimiento, el call anterior valdrá apenas 5$, lo que supondrá una pérdida de 3.80$.
Las operaciones en torno a los resultados también deben tener en cuenta la volatilidad implícita (IV). La IV suele ser elevada antes de los resultados y puede caer con fuerza después de su publicación. Por ejemplo, una opción puede tener inicialmente un valor temporal de 5$, pero una caída de la IV tras los resultados podría reducirlo a solo 2$. Aunque el precio de la acción no cambie mucho, el precio de la opción puede caer. Es el IV crush que suele observarse en las operaciones en torno a los resultados.
Si no tienes claro cómo reaccionará el precio de la acción a los resultados, no te precipites a abrir una posición antes de que se publiquen. Una opción es esperar a la publicación de los resultados, observar la reacción real del mercado y el movimiento del precio de la acción, y después decidir si compras un call o un put. Para entonces, la prima de IV asociada a los resultados suele haber bajado considerablemente. Otra opción es elegir una fecha de vencimiento posterior, por ejemplo, un contrato que venza en noviembre en lugar del 23 de octubre. Aunque esto exige pagar una prima mayor, da más tiempo para que la operación evolucione y reduce la presión de la pérdida de valor temporal a corto plazo.
3. Opciones de acciones tradicionales vs. opciones de Bitget Stock+:
| Aspecto |
Opciones de acciones estadounidenses en brókers tradicionales |
Opciones de Bitget Stock+ |
| Activos subyacentes y estructura del producto |
Se basan en acciones o ETF estadounidenses y se estructuran como contratos de opciones estandarizados, con calls, puts, precios de ejercicio y fechas de vencimiento claramente definidos. Admiten estrategias de opciones single-leg y multi-leg. |
También se basan en acciones o ETF estadounidenses y se estructuran como contratos de opciones estandarizados, con calls, puts, precios de ejercicio y fechas de vencimiento claramente definidos. Admiten estrategias de opciones single-leg y multi-leg. |
| Horario de trading |
El horario habitual suele ser de 09:30 a 16:00 (ET), aunque algunos brókers o productos permiten operar en horario ampliado. |
El horario actual es de 09:30 a 16:00 (ET). |
| Ciclo de liquidación |
Las opciones de acciones estadounidenses suelen liquidarse en T+1. |
Liquidación T+1, igual que las acciones estadounidenses. |
| Prima y margen |
Los compradores pagan la prima, mientras que los vendedores y algunas estrategias combinadas suelen requerir margen. |
Se aplica la misma lógica básica: los compradores pagan la prima. El margen de las estrategias de venta o multi-leg se calcula según las reglas de la plataforma. |
| Vencimiento y control de riesgos |
Los compradores pagan la prima completa al abrir la posición, por lo que no están expuestos al riesgo de liquidación causado por las fluctuaciones del precio de la opción. Las posiciones de venta y las que impliquen fondos para el ejercicio o entrega de acciones pueden estar sujetas a requisitos de margen y control de riesgos. |
Del mismo modo, los compradores pagan la prima completa al abrir una posición. Al vencimiento, se llevan a cabo controles de riesgos según el estado de la opción y los activos de la cuenta. Si es necesario, puede activarse un margen call o el cierre automático de la posición. |
| Cuenta y experiencia de trading |
Las opciones suelen operarse a través de una cuenta de bróker. Los permisos para operar opciones, los niveles de margen y el acceso a distintas estrategias varían según el bróker. |
En Bitget puedes operar directamente acciones y opciones desde una sola cuenta de valores. |


- 1. Entiende ITM/ATM/OTM, las opciones de estilo americano, las reglas de vencimiento y ejercicio y la cadena de opciones
- 2. Calls y puts para mercados direccionales alcistas y bajistas
- 3. Opciones de acciones tradicionales vs. opciones de Bitget Stock+:
 Cómo añadir fondos a tu cuenta de Bitget2026-11-06 | 5m