Episodio 2: Opciones de múltiples patas para mercados laterales, cobertura y rendimiento
1. Conceptos básicos de las opciones de múltiples patas
Una posición de opciones de múltiples patas se construye a partir de dos o más contratos de opciones utilizados al mismo tiempo. Los contratos pueden diferir en el tipo de opción, el precio de ejercicio o la fecha de vencimiento. Al combinar opciones en long y en short, los inversores pueden reducir el costo de establecer una posición, limitar el riesgo o diseñar un perfil de pago en torno a una visión específica del mercado.
Entre las estrategias de múltiples patas y combinadas más habituales están las estrategias cubiertas, los spreads verticales, los straddles, los strangles y los collars. En este artículo, cubrimos su estructura básica, casos de uso y características de riesgo-recompensa.
Estrategias de opciones de múltiples patas de Bitget de un vistazo
| Familia de estrategias |
Estrategias específicas |
Casos de uso |
| Estrategias cubiertas |
Call cubierta y put cubierta |
Ya tenés acciones, o estás en short con ellas, y querés sumar ingresos por primas vendiendo opciones |
| Spreads verticales |
Spread call alcista, spread call bajista, spread put alcista y spread put bajista |
Tenés una visión direccional pero querés reducir el costo o limitar el riesgo máximo |
| Straddles |
Straddle en long y straddle en short |
Esperás un movimiento grande pero no estás seguro de la dirección, o esperás que la volatilidad implícita caiga |
| Strangles |
Strangle en long y strangle en short |
Similar a un straddle, pero generalmente cuesta menos y necesita un movimiento de precio mayor |
| Collars |
Collar en long y collar en short |
Querés gestionar tanto el riesgo al alza como a la baja en una posición de acciones existente |
Estrategias cubiertas
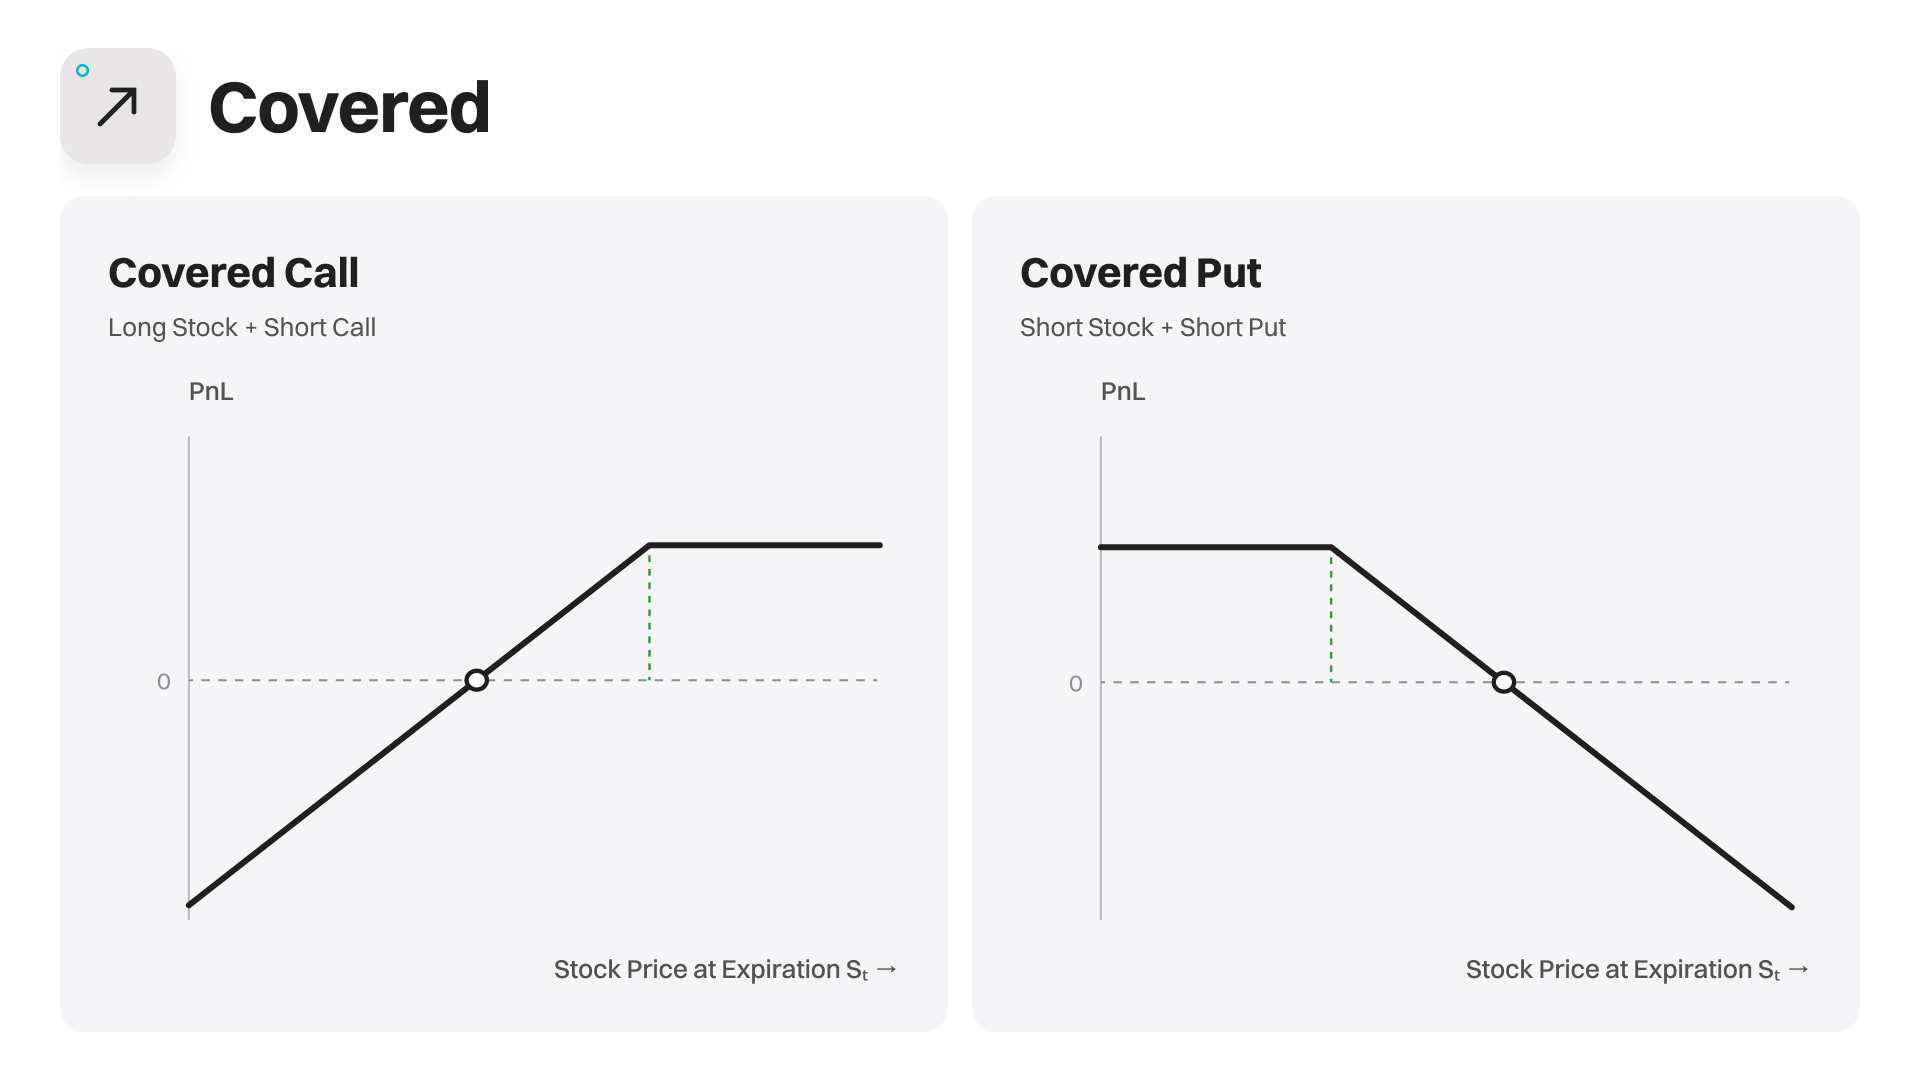
Las estrategias cubiertas son principalmente la call cubierta y la put cubierta.
-
Call cubierta: holdeás las acciones y vendés una call sobre ellas.
-
Put cubierta: mantenés una posición en short sobre las acciones, vendés una put sobre ellas y así cobrás una prima para mejorar el retorno de la posición.
Por ejemplo, un inversor tiene 100 acciones que cotizan a 100 USD y vende una call con un precio de ejercicio de 110 USD. Si la acción está en o por debajo de 110 USD al vencimiento, la opción puede vencer sin valor, y el inversor se queda tanto con las acciones como con la prima. Si sube por encima de 110 USD, el inversor puede tener que vender las acciones al precio de ejercicio.
Estas estrategias son adecuadas para inversores que ya tienen las acciones, o tienen posiciones en short con ellas, y no esperan un gran movimiento unidireccional a corto plazo. La principal contrapartida es un límite en parte de la subida. El riesgo de precio de la posición de las acciones en sí permanece.
Spreads verticales
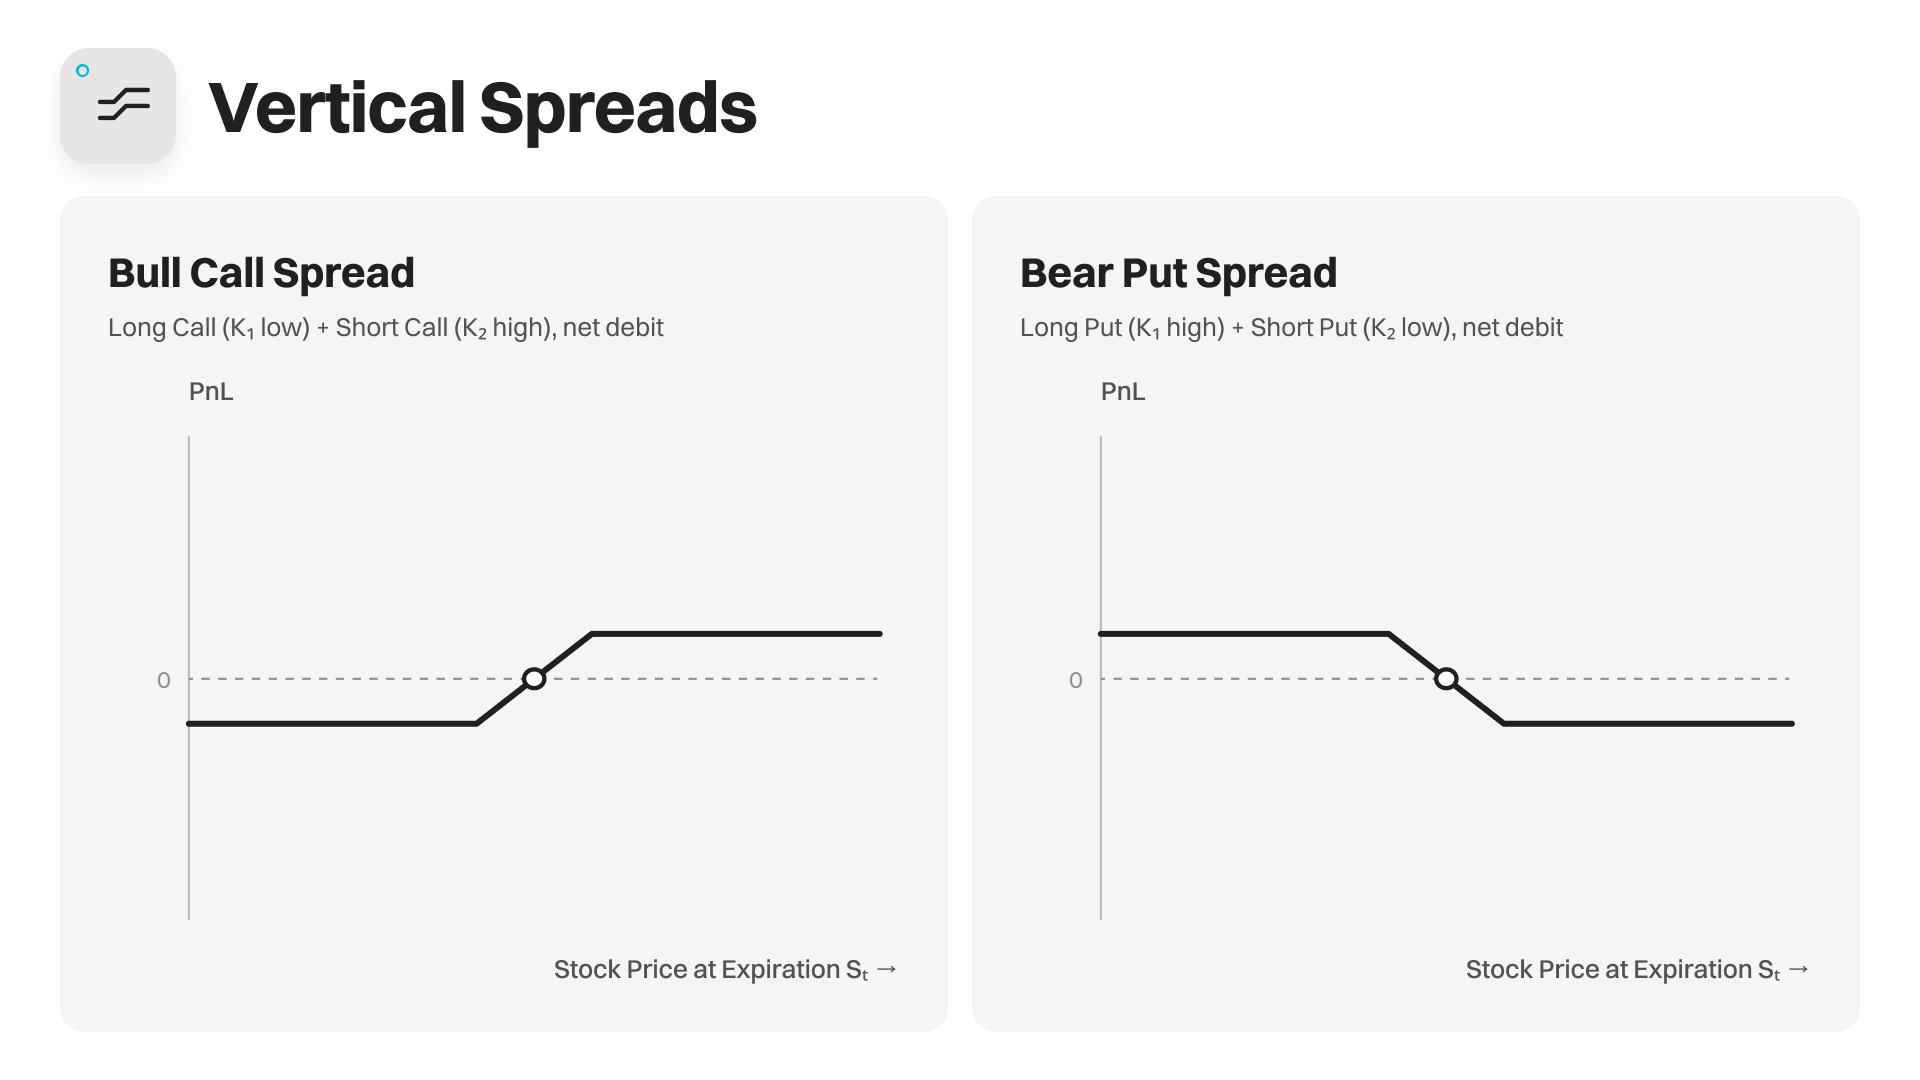
Un spread vertical implica comprar y vender opciones sobre el mismo activo subyacente con la misma fecha de vencimiento y tipo de opción, pero con diferentes precios de ejercicio. Comprar una pata y vender la otra reduce la prima neta pagada y define tanto la ganancia máxima como la pérdida máxima de antemano.
Los tipos comunes incluyen:
-
Spread call alcista: comprás la call de menor precio de ejercicio y vendés la call de mayor precio de ejercicio. Se adapta a una visión moderadamente alcista.
-
Spread call bajista: vendés la call de menor precio de ejercicio y comprás la call de mayor precio de ejercicio. Se adapta a una visión moderadamente bajista o de mercado lateral.
-
Spread put alcista: vendés la put de mayor precio de ejercicio y comprás la put de menor precio de ejercicio. Se adapta a una visión moderadamente alcista.
-
Spread put bajista: comprás la put con mayor precio de ejercicio y vendés la put con menor precio de ejercicio. Se adapta a una visión moderadamente bajista.
Por ejemplo, comprar la call de 100 y vender la call de 110 compensa parte del costo de compra con la prima recibida por la call en short. Una vez que la acción sube por encima de 110 USD, sin embargo, la suba adicional está limitada.
Collars
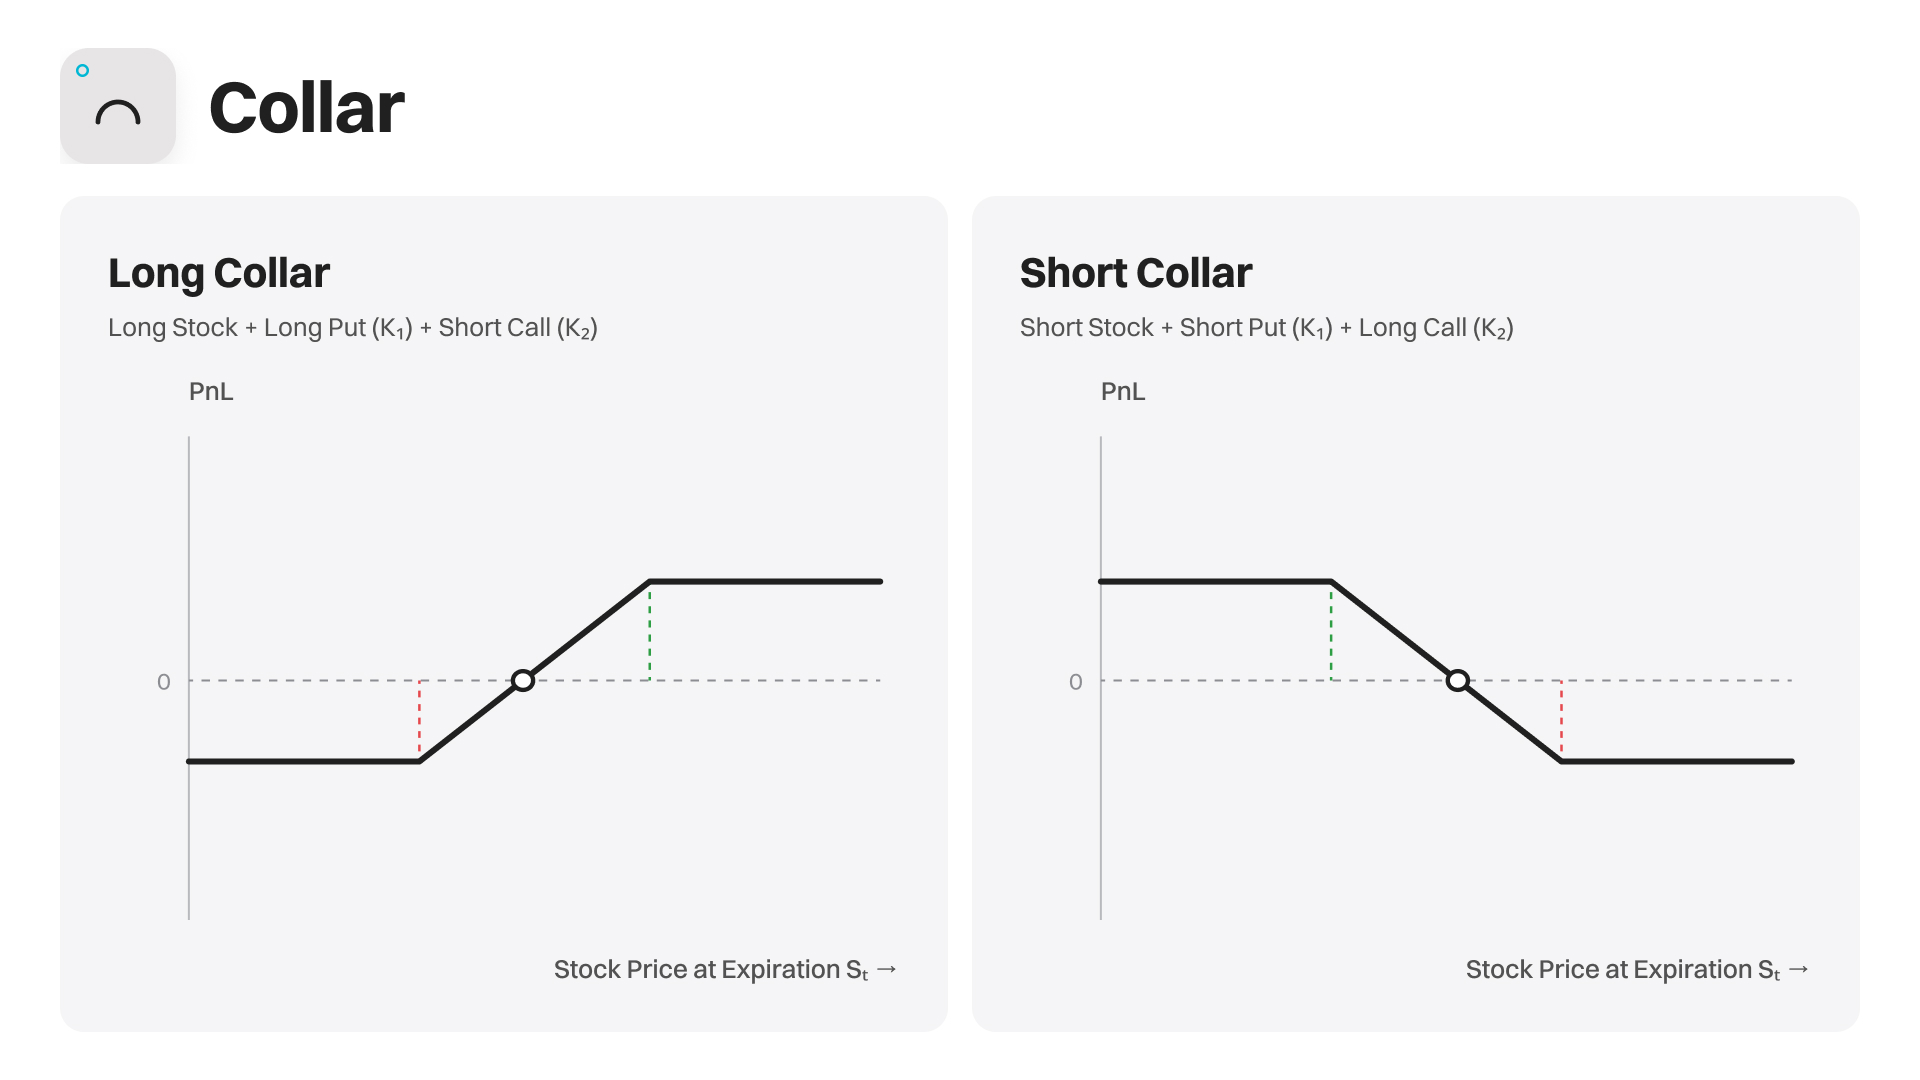
Los principales tipos son el collar en long y el collar en short.
-
Collar en long: acción en long + put en long + call en short. Se usa para limitar el riesgo a la baja de una posición en acciones.
-
Collar en short: acción en short + put en short + call en long. Se usa para limitar el riesgo al alza de una posición en short en acciones.
Por ejemplo, un inversor tiene acciones que cotizan a 100 USD, compra la put de 90 y vende la call de 110. La put proporciona protección a la baja, y la prima recibida por la call compensa parte del costo de esa protección.
Estas estrategias les sirven a los inversores que quieren mantener una posición accionaria existente mientras controlan el riesgo de un movimiento extremo. Un collar en long limita el riesgo a la baja, pero también limita parte de la suba. Un collar en short hace lo opuesto: limita el riesgo de una suba brusca contra una posición en short en acciones.
Straddles
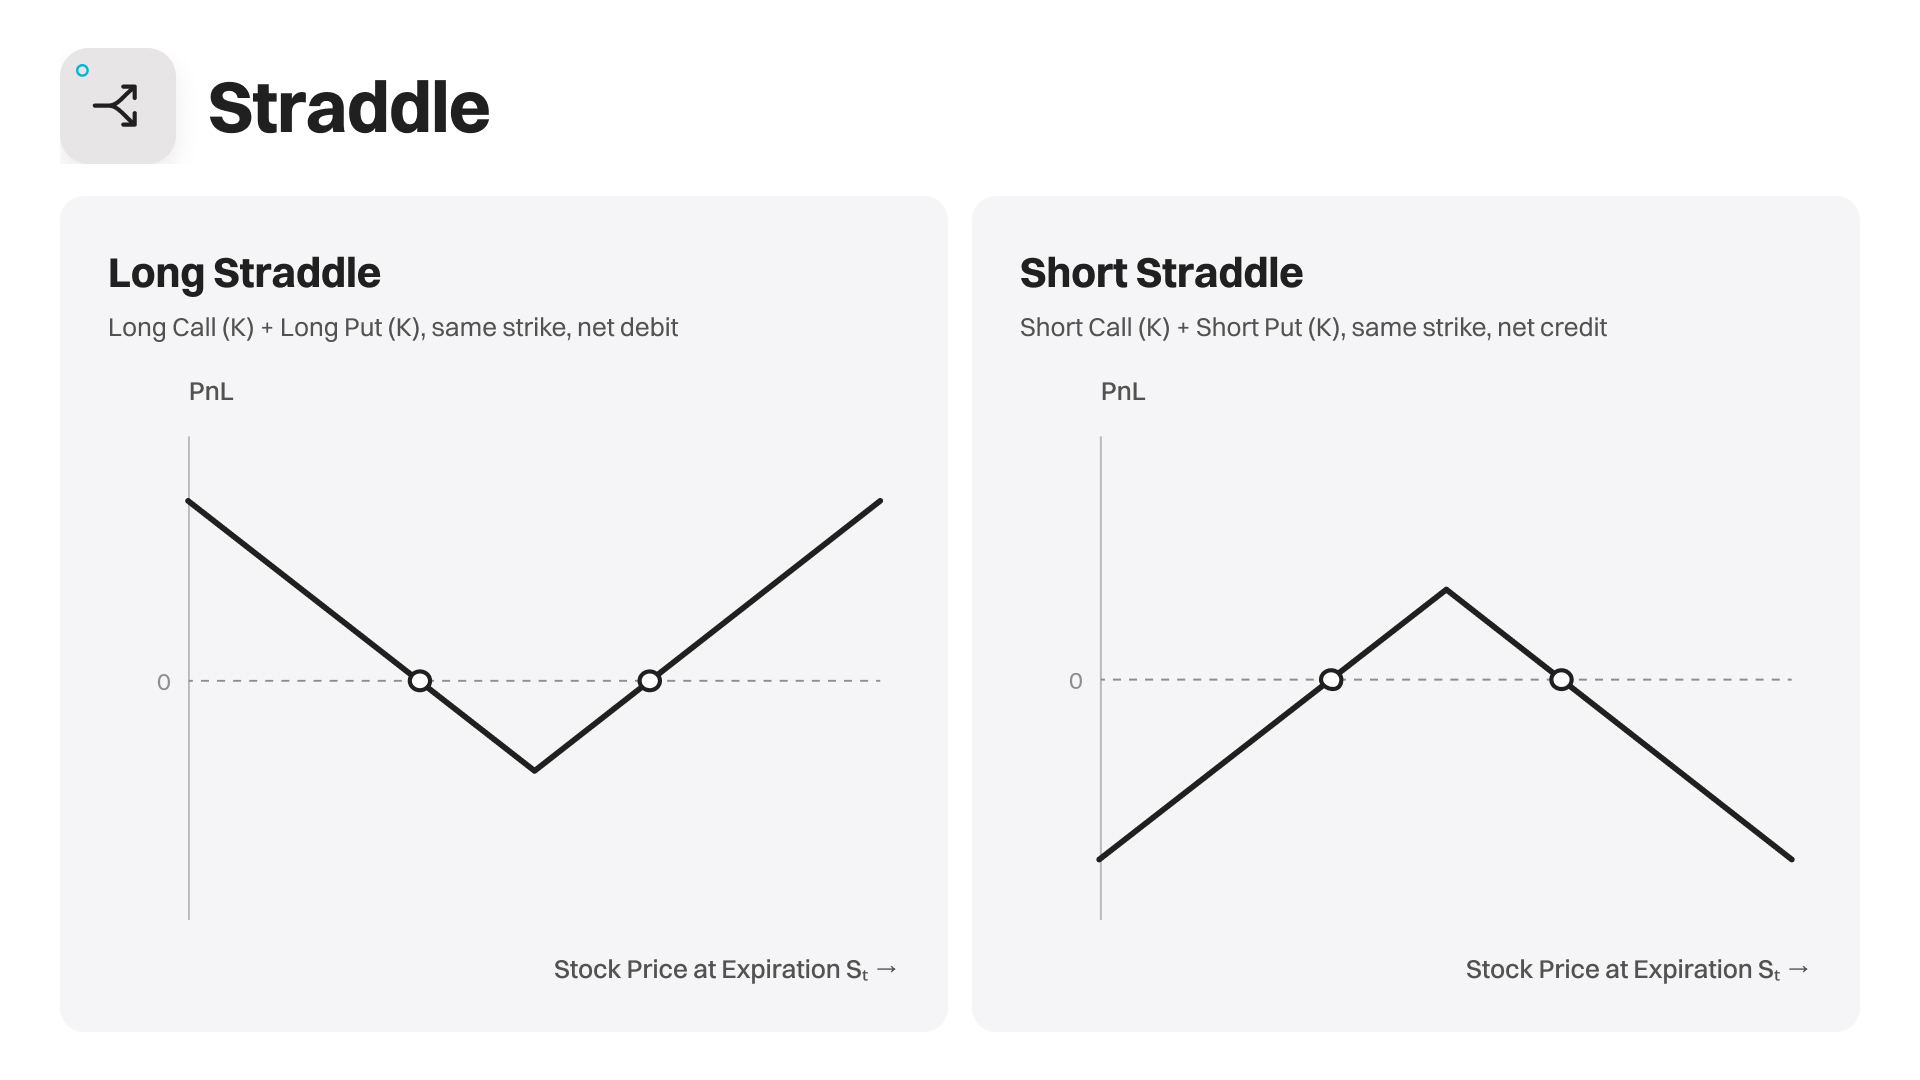
Los straddles son el straddle en long y el straddle en short.
-
Straddle en long: comprás una call y una put con el mismo precio de ejercicio y fecha de vencimiento. Sirve para una expectativa de un gran movimiento sin una dirección clara. Por ejemplo, con la acción a 100 USD, comprar la call de 100 y la put de 100 puede generar una ganancia si el precio se mueve lo suficiente en cualquier dirección.
-
Straddle en short: vendés una call y una put con el mismo precio de ejercicio y fecha de vencimiento. Es más adecuado para una expectativa de que el precio se mantenga dentro de un rango, pero el riesgo de pérdida es significativamente mayor.
Strangles
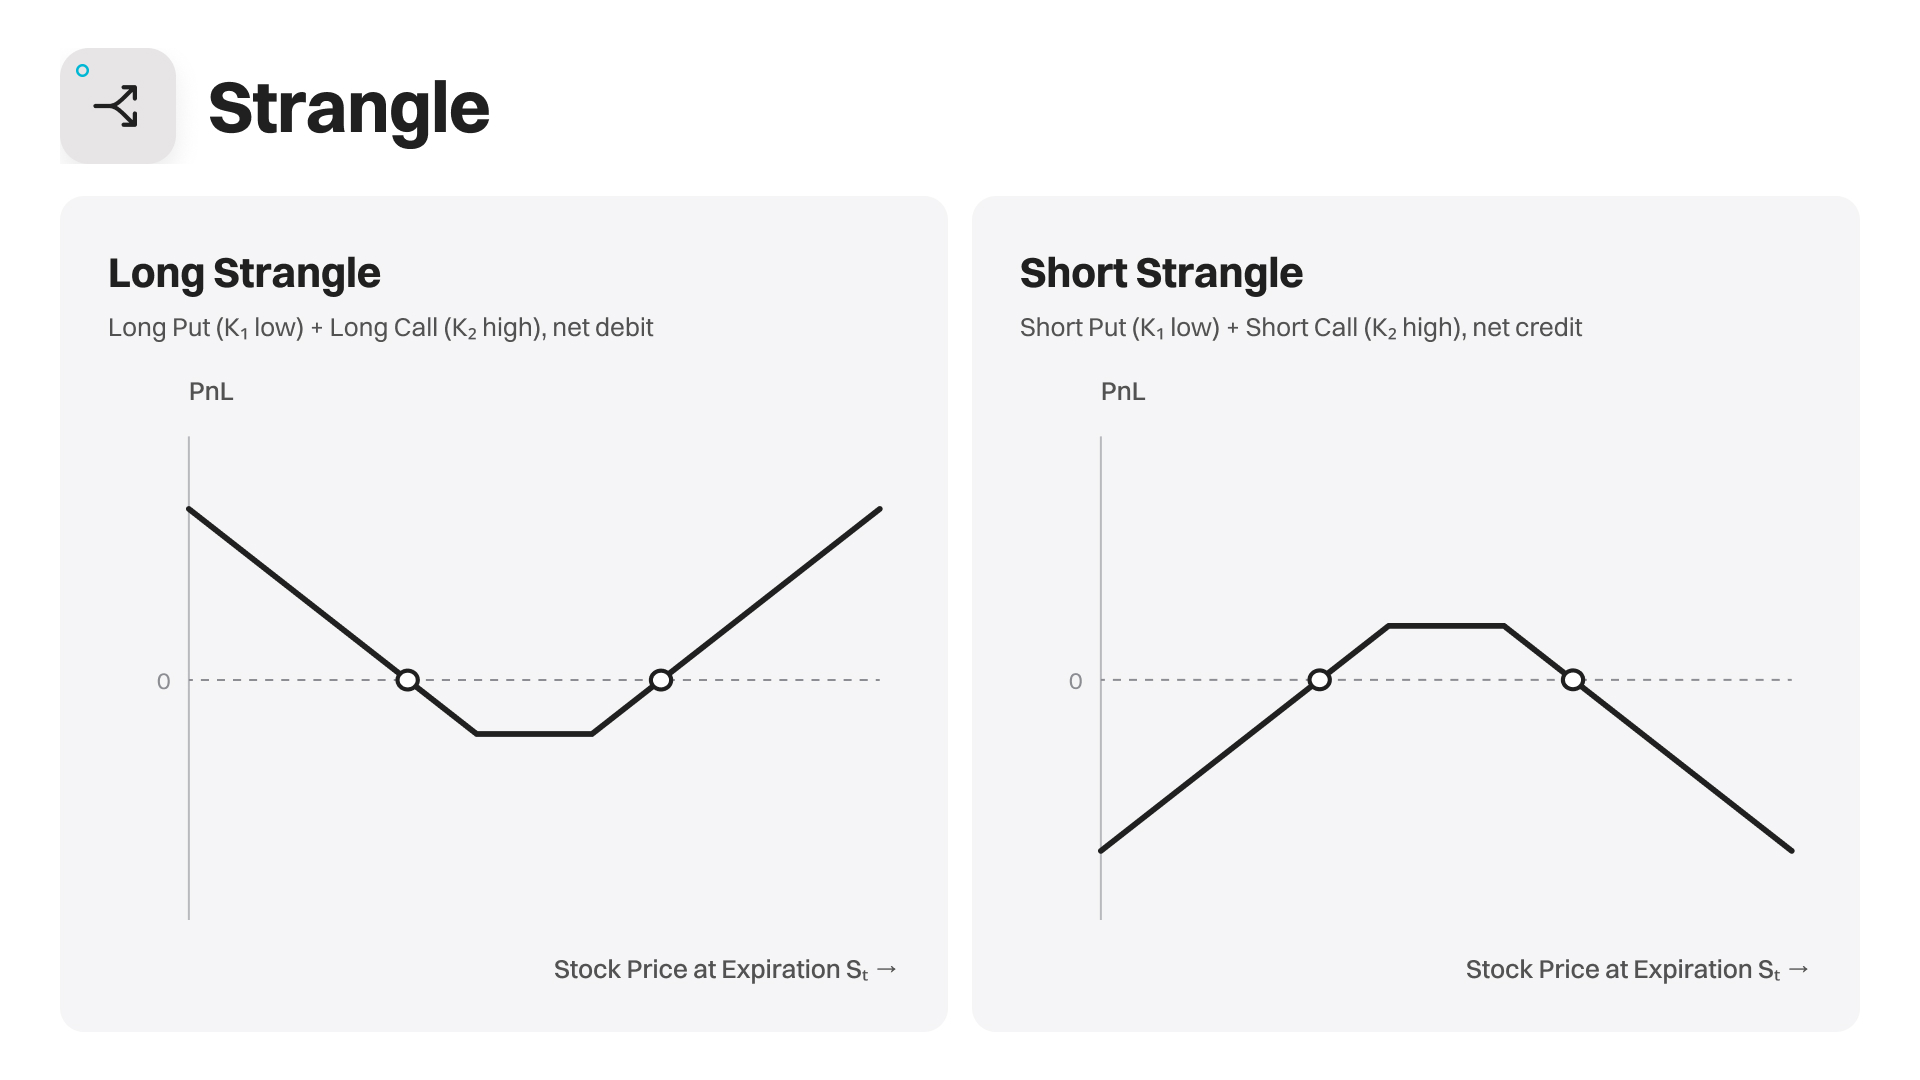
Los strangles son el strangle en long y el strangle en short. Se parecen a los straddles, pero la call y la put tienen distintos precios de ejercicio: el de la call suele ser más alto que el de la put.
-
Strangle en long: comprás una opción call de precio de ejercicio más alto y una opción put de precio de ejercicio más bajo. Sirve para una expectativa de un gran movimiento sin una dirección clara.
-
Strangle en short: vendés una opción call de precio de ejercicio más alto y una opción put de precio de ejercicio más bajo. Es más adecuado si se espera que el precio se mantenga dentro de un rango, pero conlleva un mayor riesgo de cola.
Por ejemplo, con la acción a 100 USD, podrías comprar la call de 105 y la put de 95. Debido a que ambas opciones suelen estar out of the money, abrir un strangle en long generalmente cuesta menos que abrir un straddle en long, pero necesita un movimiento mayor para volverse rentable.
2. Comparación de margen: Opciones de acciones estadounidenses tradicionales versus opciones de Bitget
| Aspecto |
Opciones de acciones estadounidenses en brokers tradicionales |
Opciones de múltiples patas de Bitget Stock+ |
| Cálculo de margen |
Depende de las reglas del broker, como la Regulación T (Reg T) o el margen del portafolio. Las combinaciones de cobertura pueden reducir los requisitos de margen. |
Admite el margen del portafolio, que calcula el margen sobre el riesgo de la posición en su conjunto. Las combinaciones de cobertura pueden reducir los requisitos de margen. |
| Comisión de trading |
Varía según el broker. Algunos cobran una comisión por contrato, mientras que otros ofrecen trading sin comisiones. |
Actualmente no cobramos comisión por hacer trading de opciones de acciones estadounidenses. |
| Comisiones de la plataforma y de terceros |
Pueden incluir comisiones de la plataforma y otras comisiones relacionadas, como las de la SEC, FINRA y OCC, dependiendo del broker y del tipo de trade. |
Se aplica una comisión de la plataforma por separado, y también pueden aplicarse otras comisiones relacionadas, como las de la SEC, TAF, ORF, OCC, compensación y CAT. |
| Horarios de trading |
El horario regular de trading es habitualmente de 9:30 a 16:00 (ET), aunque algunos brokers o productos también ofrecen trading en horario extendido. |
Actualmente admitimos estrategias de múltiples patas solo durante el horario regular de trading, de 9:30 a 16:00 (ET). |
| Liquidación y entrega |
Las opciones de acciones estadounidenses generalmente se liquidan en T+1, y el ejercicio suele resultar en la entrega de las acciones subyacentes. |
Liquidación en T+1, consistente con el mercado de acciones estadounidenses. Las opciones in the money al vencimiento se ejercen y liquidan de acuerdo con los activos de la cuenta y las reglas de la plataforma. |
3. Estrategias de múltiples patas en la práctica
Líderes tecnológicos y de IA mega cap con alta volatilidad implícita (temporada de resultados y eventos específicos)
La volatilidad implícita (IV) de las opciones sobre gigantes tecnológicos (los 7 Magníficos) y acciones relacionadas con la IA es extremadamente alta alrededor de los anuncios de resultados y antes de las conferencias tecnológicas. Comprar una sola opción directamente te deja altamente expuesto a pérdidas por colapso de la IV, por lo que una estructura de múltiples patas es la opción más robusta.
Nombres para tener en cuenta: NVDA (NVIDIA), TSLA (Tesla), AMD, AAPL (Apple), AMZN (Amazon)
Estrategias aplicables:
1. Spread call alcista
Es adecuado para inversores que son optimistas sobre los resultados de las ganancias y esperan que el precio de la acción suba moderadamente. Funciona comprando una opción call de precio de ejercicio más bajo mientras se vende una opción call de precio de ejercicio más alto, lo que reduce el costo de establecer la posición.
Por ejemplo, con la acción a 100 USD, comprás la call de 100 por 7 USD y vendés la call de 110 por 3 USD, lo que hace que el costo neto sea de 4 USD por acción. Si la acción está a 110 USD o más al vencimiento, la ganancia máxima es de 6 USD. Si cae a 100 USD o menos, la pérdida máxima es de 4 USD. El punto de equilibrio es 104 USD. La estructura reduce el costo de comprar la opción, pero el potencial de subida está limitado.
2. Straddle en long
Es adecuado para situaciones en las que esperás que los resultados provoquen un movimiento brusco, pero no tenés clara la dirección. Comprás una call y una put al mismo tiempo, con el mismo precio de ejercicio y fecha de vencimiento.
Por ejemplo, con la acción a 100 USD, comprás la opción call de 100 y la opción put de 100 por una prima combinada de 11 USD. Los puntos de equilibrio al vencimiento son 89 USD y 111 USD. Si la acción sube a 120 USD o cae a 80 USD, ganás 9 USD por acción en cualquier caso.
Tené en cuenta que una IV elevada antes del anuncio de resultados aumenta el costo de establecer la posición, y la caída de la IV tras los resultados puede reducir el valor de las opciones. El movimiento real tiene que ser lo suficientemente grande como para cubrir la prima pagada.
3. Collar en long
Ideal para inversores que tienen acciones de NVDA o AAPL a largo plazo y quieren protegerse contra una caída durante la temporada de resultados. Comprar una put brinda protección a la baja, mientras que vender una call cobra una prima que compensa parte del costo de esa protección.
Por ejemplo, tenés acciones que cotizan a 100 USD, comprás la put de 90 y vendés la call de 110. Si la acción cae por debajo de 90 USD, la put puede compensar mayores pérdidas en las acciones. Si sube por encima de 110 USD, cualquier ganancia adicional queda limitada.
Esta estrategia establece un rango de protección de precio relativamente bien definido para una posición accionaria existente. El costo real y el PnL final dependen de la prima neta de las dos opciones.


 Bitget rToken Earn: Generá rendimiento con rSPY y rQQQ2026-11-19 | 5m