
AI-Cloud-Zwillinge CoreWeave und Nebius: Vorschau auf den Q3-Finanzbericht – Schuldenprüfung und Neubewertung nach Halbierung!
 2026/11/10 03:36
🔥 US-Aktien Hotspot Radar jetzt verfügbar! 3 zentrale US-Aktien-Themen + 6 ausgewählte Einzeltitel + 7 Kalender wichtiger Ereignisse – Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link für eine Übersicht über 22 Handelsoptionen→
1. Schnelle Übersicht zu den Investitionspunkten
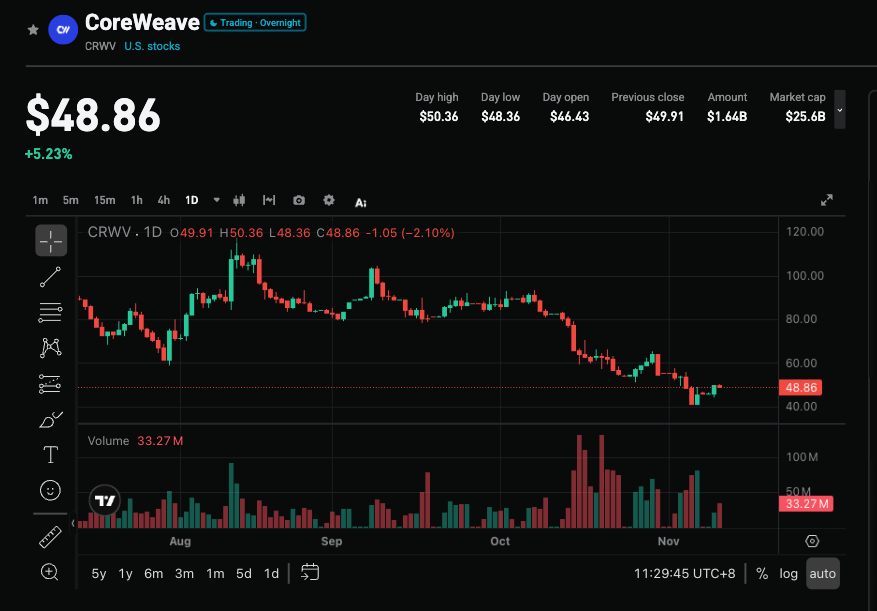
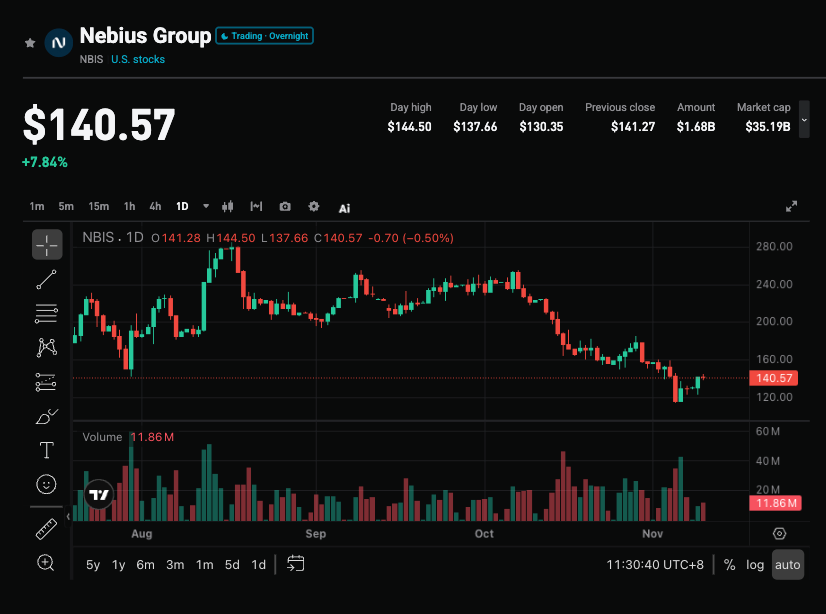
CoreWeave (CRWV.US) wird am 10. November, Nebius (NBIS.US) am 12. November nacheinander die Q3-Ergebnisse 2026 veröffentlichen. Der Marktkonsens erwartet für CoreWeave einen Umsatz von etwa 3,55 Milliarden USD, für Nebius ca. 908 Millionen USD, beide nahe dem Konsens, Überraschungspotenzial ist gering; jedoch liegt die EBITDA-Marge bei etwa 58% bzw. 39%, gleichzeitig wird weiterhin ein Verlust je Aktie verzeichnet. In den letzten Wochen sind beide Aktien um ca. 44% bzw. 36% gefallen, fast halbiert – der zentrale Konflikt hat sich von Nachfrage auf die Nachhaltigkeit hoch-leveraged Finanzierungen verschoben. Der Bericht und die Telefonkonferenz werden prüfen, ob die Finanzierung gesichert ist, ob die Margen stabil bleiben und wie sich die Kundenbasis diversifiziert.
2. Vier zentrale Beobachtungspunkte
Fokus 1: Kann starkes Umsatzwachstum Finanzierungsängste ausgleichen?
Beide Unternehmen wachsen weiterhin dynamisch. Der Konsens für CoreWeave rechnet dieses Jahr mit ca. 12,86 Milliarden USD Umsatz, 2027 könnten es 26,47 Milliarden USD (+106%) sein; für Nebius ca. 3,37 Milliarden USD dieses Jahr, 2027 voraussichtlich 11,98 Milliarden USD (+255%). Das Wachstum stützt sich auf über 129 Milliarden USD an offenen Aufträgen bei CoreWeave und langfristigen Verträgen von über 40 Milliarden USD bei Nebius. Analystenprognosen haben das Tempo mittlerweile aufgenommen, die Überbietungserwartung liegt für Q3 sehr niedrig (CoreWeave ca. 0,06%, Nebius ca. 0,96%), die Zahlen selbst werden kaum zum Hauptkatalysator.
Fokus 2: Nachhaltigkeit von Schulden und Investitionsaufwand
CoreWeave hat etwa 50 Milliarden USD Schulden, im Oktober erreichte die Rendite der bis 2031 laufenden Anleihe fast 16%, der CDS-Spread weitete sich auf ca. 1200 Basispunkte. Im August hob das Unternehmen die Investitionsausgaben auf 35–39 Milliarden USD an, fast das Dreifache des für 2026 erwarteten Umsatzes. Nebius hat geringere Schulden, kürzlich wurde eine 3,5 Milliarden USD vorrangige besicherte Finanzierung vereinbart (Laufzeit nur 364 Tage, SOFR+275–350 Basispunkte), man sucht eine Asset-Backed-Finanzierung basierend auf Auftragseingängen. Die Kernfrage verschiebt sich von „Brauchen Kunden Rechenleistung?" zu „Werden Geldgeber weiter finanzieren?"
Fokus 3: Margen und Weg zum freien Cashflow
Die EBITDA-Marge von ca. 58% bei CoreWeave ist die Hauptstütze für deren Schuldentilgungslogik, Nebius verbessert die Marge von niedrigem Basiswert aus schnell auf etwa 39%. Jede Margenrückgang könnte das Urteil „GPU-Mietwirtschaft ist weniger profitabel als der Wachstumstrend signalisiert“ verstärken. Investoren erwarten vor allem, dass CoreWeave einen Zeitplan zur Rückkehr zum freien Cashflow bis 2030 präsentiert, und Nebius konkrete Pläne für die Refinanzierung kurzfristiger Kredite.
Fokus 4: Kundenkonzentration und Diversifikation
CoreWeave bedient hauptsächlich Microsoft, OpenAI und Meta – die Konzentration birgt Risiko; der CEO hat seit dem Börsengang nach festgelegtem Plan Aktien im Wert von fast 1 Milliarde USD verkauft – das könnte zu Fragen der Unternehmensführung führen. Bei Nebius hat Palantir das Unternehmen zum bevorzugten Partner für souveräne KI-Infrastruktur gemacht, und nach der Übernahme von Inferize die Inferenzfähigkeit gestärkt; CoreWeave will in Dänemark expandieren und baut ab Q4 ein globales KI-Netzwerk mit Standorten in den Vereinigten Arabischen Emiraten, Indien, Indonesien, Singapur, Australien, Südkorea und Japan auf. Ob die neuen Aufträge die etablierten Hyperscaler und KI-Labore übertreffen können, wird zum Schlüsselfaktor.
3. Risiken und Chancen
Aufwärtskatalysatoren:
- Das Management benennt klar die Quellen für Investitionsausgaben und präsentiert einen glaubhaften Weg zum freien Cashflow (vor allem bis 2030).
- Margen bleiben stabil oder übertreffen die Erwartungen, die Kundenbasis zeigt deutlich mehr Diversifikation.
- Nach dem Finanzbericht sinken Anleiherenditen und CDS-Spreads, was eine Erholung des Kreditmarkts belegt.
Abwärtsrisiken:
- Die Telefonkonferenz fokussiert sich auf Refinanzierungsprobleme und unklare Aussagen, der Markt wertet dies als Finanzierungshemmnis.
- Sinkende Margen oder Hinweise auf zwanghafte Kürzung der Investitionsausgaben.
- Keine Verbesserung bei der Kundenkonzentration, dazu CEO-Aktienverkäufe oder Nachfragen zu Ex-Yandex.
4. Handlungsempfehlungen
Bullisches Szenario: Wenn die Finanzierung gesichert ist, die Margen stabil bleiben und Neuaufträge auf Diversifizierung hinweisen, könnten die rund 40% Kursverluste als Überreaktion bewertet werden – somit Spielraum für Erholung bestehen. Analysten durchschnittliches Kursziel für CoreWeave: ca. 131,41 USD (+183% Potenzial), für Nebius ca. 286,53 USD (+121%), das EV/EBITDA ist deutlich reduziert.
Bärisches Risiko: Wenn die Kerndaten lediglich den Erwartungen entsprechen und die Telefonkonferenz die Finanzierungs- und Cashflow-Fragen nicht überzeugend adressiert, steigen die Chancen für weitere Kursrückgänge; die Reaktionen am Anleihemarkt könnten die Lage besser widerspiegeln als die Aktien.
Wichtige Kennzahlen:
- Q3-Umsatz, EBITDA-Marge und Verlust pro Aktie
- Quellen für Investitionsausgaben und Zeitplan für freien Cashflow
- Neue Aufträge und Fortschritt der Kunden-Diversifizierung
- Änderungen bei Anleiherenditen/CDS-Spreads
Handelsempfehlung: Wenn Finanzierungs- und Cashflow-Signale positiv und eindeutig sind, lohnt sich nach Rücksetzern ein Einstieg. Bei unklaren Aussagen oder ausbleibenden Verbesserungen im Kreditrating besteht kurzfristiges Volatilitätsrisiko, daher ist Vorsicht geboten. Positionsgröße und Stop-Loss sollten individuell und flexibel entsprechend der eigenen Risikotoleranz angepasst werden.
Disclaimer: Die oben genannten Inhalte dienen lediglich als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

 VIPWöchentliche Strategie SK Hynix

VIPWöchentliche Strategie Nvidia-Ereignis
Krypto-Preise
Mehr


