
Beeinträchtigen Wechselkursverluste börsennotierter Unternehmen die Geschäftsergebnisse? Der gesamte Fremdwährungsgewinn und -verlust ist das wahre Rechnungsbuch.

Reporter: Shao Huaiyuan Redaktion: Zhou Yanyan, Zhang Yan
Um die Wirksamkeit des Wechselkursrisikomanagements zu bewerten, darf man nicht nur das Konto der Wechselkursgewinne und -verluste betrachten. Erst die gemeinsame Betrachtung der Wechselkurs- und Derivate-Seite bildet die echte Bilanz des unternehmerischen Wechselkursrisikomanagements ab.
Im ersten Halbjahr 2026 offenbarten mehrere börsennotierte Unternehmen in ihren Halbjahresberichten, dass die Wechselkursverluste durch Schwankungen des Wechselkurses zugenommen haben. Insbesondere für Unternehmen mit hohem Auslandsumsatz und großen Fremdwährungsbeständen sowie Verbindlichkeiten ist der vorübergehende Einfluss von Wechselkursveränderungen besonders ausgeprägt.
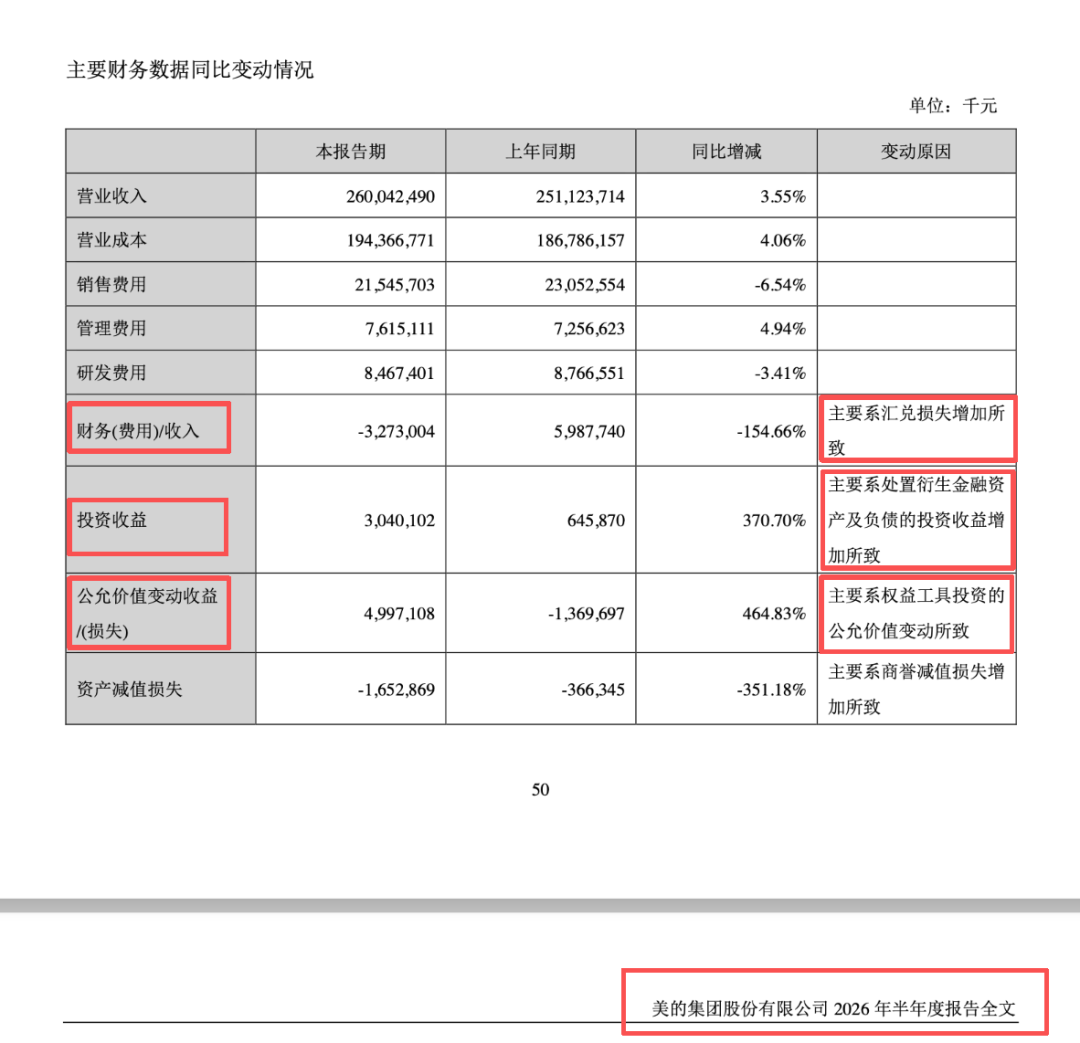
Beispielhaft seien drei führende Unternehmen genannt: CATL verzeichnete im ersten Halbjahr einen Wechselkursverlust von 2,81 Mrd. RMB, während im Vorjahreszeitraum noch ein Gewinn von 2,33 Mrd. RMB ausgewiesen wurde; Luxshare Precision erlitt einen Wechselkursverlust von 1,986 Mrd. RMB, gegenüber einem Vorjahresgewinn von 493 Mio. RMB; bei Midea Group wandelten sich die Finanzkosten vom Vorjahresgewinn von 5,99 Mrd. RMB zu aktuellen Ausgaben von 3,27 Mrd. RMB, wobei im Finanzbericht der Anstieg der Wechselkursverluste als Hauptgrund angegeben wurde.
Nach Veröffentlichung der Halbjahresdaten kam am Markt die Stimme auf, chinesische Unternehmen im Ausland hätten Schwächen im Wechselkursrisikomanagement, das Hedging sei nicht ausreichend und Wechselkursrisiken seien nicht effektiv abgefedert worden. Die neuesten Daten der Nationalen Devisenverwaltung zeigen jedoch, dass im ersten Halbjahr Unternehmen zur Steuerung des Wechselkursrisikos durch Devisenderivate wie Forward- und Optionen ein Volumen von fast 1,4 Billionen US-Dollar erreicht haben, ein Plus von 40%. Die Devisen-Hedgingquote der Unternehmen lag bei 35,3%, das sind 5,3 Prozentpunkte mehr als im Gesamtjahr 2025.
Warum tritt dieser Gegensatz – steigende Hedgingquote, aber größere Wechselkursverluste – auf? Mehrere befragte Experten erläuterten dem Reporter, dass dies vor allem mit den Regeln der Kontenzuweisung nach Rechnungslegungsvorschriften zusammenhängt.Der Schlüssel liegt darin, dass Hedging-Gewinne und Wechselkursgewinne bzw. -verluste auf verschiedene Konten verbucht werden. Ein Anstieg der Hedgingquote verringert nicht direkt die Bilanzzahl auf dem Konto "Wechselkursgewinne/-verluste". Die Absicherungswirkung ist im Einzelkonto nicht direkt sichtbar, weshalb der Blick auf nur ein Konto unvollständig und ungenau ist.
Wang Zhiyi, Direktor des Instituts für grenzüberschreitende Finanzforschung, betont,dass dies ein verbreitetes Missverständnis am Markt sei.Hedging steuert das gesamte Wechselkursrisiko des Unternehmens, während die Finanzberichte das Ergebnis verschiedener Vermögenswerte, Verbindlichkeiten und Derivate auf unterschiedlichen Konten darstellen. Beide Seiten sind nicht deckungsgleich. Ein Einzelkonto "Wechselkursgewinne/-verluste" spiegelt die Gesamtwirkung des Risikomanagements nicht wider und offenbart auch nicht den echten Einfluss der Wechselkursvolatilität auf den Unternehmensgewinn.
Auch Huang Yuting, stellvertretende Generaldirektorin des Liquiditätsmanagementzentrums der Zhejiang Commercial Bank, weist darauf hin, dass nach Durchführung von Hedging-Maßnahmen die Gewinne und Verluste aus Wechselkursschwankungen am Spotmarkt und den Derivategewinnen nicht zusammen ausgewiesen, sondern auf verschiedenen Konten verteilt werden. Das führt dazu, dass offensichtliche Verluste sichtbar sind, die verdeckten Hedging-Erfolge aber oft nicht wahrgenommen werden und zu einer einseitigen Bewertung führen.
Das Einzelkonto Wechselkursgewinne/-verluste spiegelt die Realität nicht wider
Die Wechselkursverlustzahlen der drei oben genannten Unternehmen lassen sich nicht direkt mit einem Versagen des Wechselkursrisikomanagements gleichsetzen. Die Finanzberichte von Midea Group, Luxshare Precision und CATL verdeutlichen dies aus verschiedenen Perspektiven.
Die Finanzdaten der Midea Group zeigen deutlich den Gegensatz, der durch die Kontentrennung entsteht. Im ersten Halbjahr 2026 wechselten die Finanzkosten von einem Vorjahresgewinn von 5,99 Mrd. RMB zu aktuellen Ausgaben von 3,27 Mrd. RMB; als Hauptursache wird der Anstieg der Wechselkursverluste genannt. Gleichzeitig erzielte das Unternehmen durch Derivate-Hedging beachtliche Gewinne: Die Investitionserträge stiegen im Vergleich zum Vorjahr um 370,7% auf 3,04 Mrd. RMB und die Gewinne aus Veränderungen des Fair Value um 464,83% auf 4,997 Mrd. RMB, beide enthalten Beiträge von Hedging mit Devisenderivaten.
Luxshare Precision weist direkt auf das Abgrenzungsproblem im Finanzbericht hin. Das Unternehmen erklärt, dass Wechselkursgewinne/-verluste unter Finanzkosten verbucht werden, während die Ergebnisse aus Devisen-Hedging als außerordentliche Gewinne/Verluste ausgewiesen werden. Der volle Effekt des Wechselkurs-Hedgings ist im Einzelkonto nicht sichtbar. Die Daten zeigen, dass dem bilanztechnischen Wechselkursverlust von 1,986 Mrd. RMB im ersten Halbjahr ein Hebdinggewinn von 1,297 Mrd. RMB gegenübersteht – das Hedging hat die negativen Auswirkungen der Wechselkursvolatilität weitgehend kompensiert.
Der Fall CATL zeigt einen vollständigen Abgleich: Obwohl das Unternehmen im ersten Halbjahr einen Wechselkursverlust von 2,81 Mrd. RMB verbuchte, führte die kontinuierliche Hedging-Strategie dazu, dass die Gesamtbilanz – Spotverluste und Gewinne aus Derivate-Kontrakten gegen Fremdwährungsschwankungen – nur einen Nettoverlust von 170 Mio. RMB zeigte. Die großen Bilanzverluste sind hauptsächlich auf die Wechselkurs-Neubewertung am Bilanzstichtag und deren Papierwert zurückzuführen.
Die offenbarten Situationen unterscheiden sich, führen aber alle zum selben Schluss:Nach aktuellen Rechnungslegungsvorschriften werden Wechselkursgewinne/-verluste und Gewinne aus Derivate-Hedging auf verschiedene Konten verbucht. Das gleiche Risiko-management wird fragmentiert ausgewiesen und ein Einzelkonto kann das gesamte Risikomanagement nicht objektiv abbilden. Nur die Wechselkursgewinne im Finanzbericht zu betrachten, reicht nicht aus für eine sachliche Bewertung des Managements und des tatsächlichen Einflusses der Wechselkursvolatilität auf die Unternehmensperformance.
Zur Bewertung der Wechselkursrisikomanagements müssen sämtliche Devisengewinne/-verluste betrachtet werden
Huang Yuting sagt, dass das Marktmissverständnis über das Risikomanagement von Unternehmen im Wesentlichen auf mangelndes Verständnis der Buchhaltungslogik von Hedging-Aktivitäten zurückzuführen ist. Während einer Wechselkursvolatilität entstehen bei börsennotierten Unternehmen, die Wechselkursabsicherungen betreiben, synchron drei korrelierte Bilanzpositionen, die sich gegenseitig ergänzen und gemeinsam die vollständige Bilanz des Risikomanagements darstellen.
Erstens Wechselkursgewinne/-verluste.Von Unternehmen gehaltene Fremdwährungsgelder, ausländische Forderungen, in Fremdwährung bewertete Verbindlichkeiten usw. müssen am Bilanzstichtag zum aktuellen Spot-Wechselkurs umgerechnet werden. Die Differenz zwischen Anfangs- und Schlusskurs wird im Konto Wechselkursgewinne/-verluste ausgewiesen und spiegelt die Bilanzwirkung auf operatives Fremdwährungsvermögen wider.
Zweitens Gewinne/Verluste aus Änderung des Fair Value.Für die Absicherung von Wechselkursrisiken eingegangene Forward- und Optionsderivate werden vor der Abwicklung zum aktuellen Marktpreis bewertet – diese Ergebnisse werden im Konto "Fair Value Changes" verbucht und fallen nicht unter Finanzkosten.
Drittens Investitionserträge.Nach Ablauf, Abwicklung oder Schließung eines Devisenderivate-Kontrakts wird der tatsächlich realisierte Gewinn/Verlust im Investitionsertragskonto verbucht und unabhängig von Wechselkursgewinnen/-verlusten im Finanzbericht dargestellt.
Huang Yuting erklärt das Bild auch an einem Praxisbeispiel: Ein Unternehmen hat eine Forderung von 100 Mio. US-Dollar mit dreimonatiger Laufzeit, Abschlusskurs 6,80, am Stichtag steigt der RMB auf 6,70, es entstehen 10 Mio. RMB Wechselkursverluste durch Neubewertung; paralleler Abschluss eines Dreimonats-Forward auf 6,75 ergibt einen Gewinn aus Fair Value von 5 Mio. RMB.
Die Wechselkursgewinne/-verluste zeigen einen Verlust von 10 Mio. RMB, während die Gewinne aus Derivaten im Konto für Fair Value Changes stehen – ein Konto weist Verlust, ein anderes Gewinn aus, der Nettoeffekt liegt bei ca. -5 Mio. RMB. Wer nur das Konto Wechselkursgewinne/-verluste betrachtet, könnte den Eindruck von schlechtem Wechselkursmanagement gewinnen, obwohl das tatsächliche Risiko weit unter dem Bilanzwert liegt.
Sie ergänzt, dass nach aktuellen Rechnungslegungsvorschriften Wechselkursverluste auf Finanzkosten erscheinen, Hedging-Gewinne aber im Konto für Fair Value Changes und Investitionserträge verteilt sind, was dazu führt, dass Verluste offen und Gewinne verdeckt ausgewiesen werden.
„In Wahrheit sieht man das Hedging-Ergebnis erst, wenn man die drei Konten zusammenlegt“, betont Huang Yuting. Ein einzelnes Bilanzkonto macht es leicht, die Bedeutung von Hedging zu unterschätzen. Die echte Auswirkung von Wechselkursvolatilität zeigt sich erst in der Summe aus Spot- und Derivate-Ergebnissen – meist geringer als der Einzelwert im Konto.
Hedging trägt zur Stabilisierung der Gewinne und des Betriebs bei
Ein Verantwortlicher der Nationalen Devisenverwaltung erläutert, dass Unternehmen in der Praxis vorrangig natürliche Absicherungsmaßnahmen wie Ausgleich von Zahlungseingängen und -ausgängen, Währungsumstellung, Preisweitergabe etc. und darüber hinaus die verbleibenden Fremdwährungsrisiken durch Handel mit Devisenderivaten (Devisenhedging) steuern können. Eine aktive Beteiligung am Devisenhedging ist für stabile Unternehmensführung von großer Bedeutung.
Erstens: Verringerung der Unsicherheit geschäftlicher Aktivitäten.Durch den Einsatz von Devisenderivaten kann das Unternehmen zukünftige Deviseneinnahmen oder -ausgaben zu einem festen Wechselkurs im Voraus sichern und entsprechend Kostenkalkulation, Produktion und Finanzwesen planen, ohne durch Wechselkursschwankungen gestört zu werden. Im langfristigen Vergleich werden auch die Gewinne glatter, und das Unternehmen kann besser auf das Kerngeschäft fokussieren. Besonders durch aktive Teilnahme am Hedging können extreme Wechselkursschwankungen und daraus resultierende unkontrollierbare Verluste begrenzt werden und die Unternehmensführung vor schwerwiegenden Problemen bewahrt werden.
Zweitens: Stabilität wichtiger Finanzkennzahlen.Fremdwährungs-Cashbestände, Forderungen, Verbindlichkeiten etc. führen durch Differenz zwischen Erstbewertung und Umrechnung am Bilanzstichtag zu Wechselkursgewinnen/-verlusten. Bei den meisten börsennotierten Unternehmen werden Wechselkursgewinne im Finanzbericht als Finanzkosten verbucht, Hedging-Gewinne aber unter Fair Value Changes oder Investitionserträgen – beide beeinflussen gemeinsam den Betriebsgewinn.
Nimmt das Unternehmen aktiv am Hedging teil, können Wechselkursgewinne und Hedging-Gewinne Verluste gegenseitig ausgleichen und den Betriebsgewinn glätten. Wer kein Hedging betreibt, erlebt Schwankungen beim Betriebsgewinn – was sich negativ auf die Bewertung auswirkt. Eine wissenschaftliche und genaue Bewertung des Hedging-Erfolgs erfordert die gemeinsame Betrachtung von Wechselkursgewinnen und Hedging-Gewinnen, um einseitige Interpretationen aufgrund von Finanzkosten zu vermeiden.
Drittens: Stärkung der Stabilität des Devisenmarktumfelds.Aus makroökonomischer Sicht kann das Unternehmen mit konsequent risikoneutralem Wechselkursmanagement gelassener auf Schwankungen reagieren, impulsive Handelsentscheidungen vermeiden und zyklische Risiken am Markt reduzieren. Das verbessert die Resilienz des Devisenmarktes und schafft ein stabileres Umfeld für das Unternehmen.
Auch aus regulatorischer Sicht ist diese Richtung klar: Li Bin, stellvertretender Direktor und Sprecher der Nationalen Devisenverwaltung, betonte auf der Pressekonferenz zu "Devisensaldodaten im ersten Halbjahr 2026", dass das Umfeld komplex und Wechselkursschwankungen zunehmen. Unternehmen sollen risikoneutrale Grundsätze befolgen und proaktiv Maßnahmen zum Risikomanagement ergreifen, um die Auswirkungen von Wechselkursschwankungen auf das Kerngeschäft und die Finanzen möglichst gering zu halten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

CoreWeave schreibt an den gewählten Gouverneur von Texas und bittet um Konsultationen über Datenzentren
In diesem offenen Brief erklärte Michael Intrator, dass CoreWeave die Grundsatzposition von Hinojosa, wonach das Wachstum von Rechenzentren den Bürgern von Texas zugutekommen muss, „nachdrücklich unterstützt“. „Wir begrüßen die Zusammenarbeit mit Ihrem Übergangsteam, um verantwortungsvoll genehmigte Projekte voranzubringen und klaren, dauerhaften Standards für zukünftige Entwicklungen festzulegen“, so Intrator.

Krypto-Preise
Mehr


