
Die Zinserhöhung ist eingetreten, Technologie fällt nicht, sondern bleibt stark! Wie sollte man US-Aktien bei höheren Zinsen positionieren? Die Profiteure auf einen Blick in einer Übersicht
 Bitget2026/09/17 07:03
1. Was ist gestern Nacht passiert: Zinserhöhung umgesetzt, Technologiewerte relativ robust
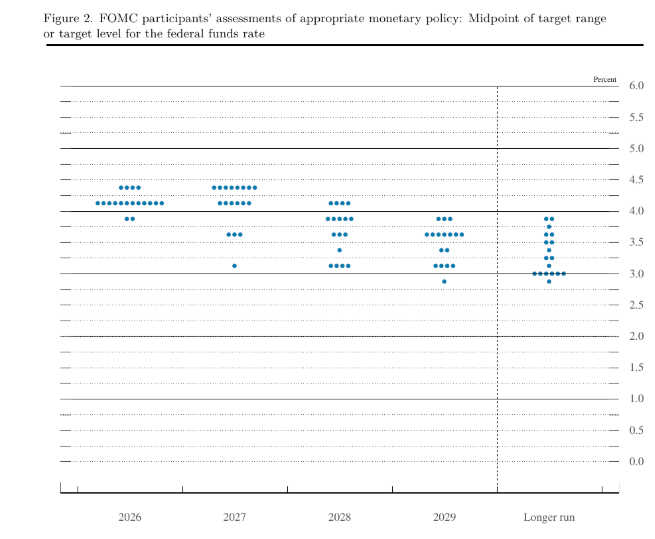
2. Warum steigen Technologiewerte und fallen nicht?
3. Handelsstrategie: Unternehmen selektieren, die hohe Zinsen verkraften
-
Rechenleistung: Nvidia als Preissetzer, AMD bedient Trainings- und Inferenzanteile
-
Prozess: TSMC, ASML blockiert durch fortschrittliche Kapazitätsengpässe
-
Produktionsrückführung: Intel setzt auf US-Kapazität, ideal als flexible Position
-
Optische Module: Lumentum, Coherent profitieren direkt vom 800G/1.6T Wachstum
-
Speicher: Micron, Seagate etc. profitieren von der Erweiterung der Rechenzentren
4. Wie sollte man nach der Zinserhöhung investieren: Separat nach Kernbestand, Basisbestand und Satellitenbestand betrachten
-
Drittens kontrolliert man streng hoch bewertete, hoch verschuldete, reine Themewerte und reserviert das Kapital für Unternehmen mit Auftragslage und Transparenz bei Investitionen.
-
Ob der nächste CPI und Ölpreis der Fed „noch eine Zinserhöhung“ rechtfertigen
-
Ob die Investitionsguidance der Cloud- und Chipunternehmen im Q3-Bericht nach unten korrigiert wird
-
Ob beim Treffen im Oktober die Zinserhöhung übersprungen und auf Dezember verschoben wird
| Ebene | Richtung | Asset | Anlagelogik |
| Kernbestand | KI-Rechenleistung | rNVDA, rAMD | Trainings-/Inference-Bedarf bleibt, unter hohem Zins erhalten die Marktführer mit Preissetzungsrecht und sicherem Marktanteil Vorrang |
| Kernbestand | Fortschrittliche Prozesse | rTSM, rASML | Kapazitäten und Geräte bleiben Engpass, Investitionssichtbarkeit höher als reine Themewerte |
| Kernbestand | Optische Vernetzung | rLITE, rCOHR | 800G/1.6T Wachstum, direkter Hardware-Profit bei Rechenzentrumserweiterung |
| Satellit/Flexibilität | Produktionsrückführung | rINTC | US-Kapazitätserzählung + potenzielle Kooperationsaussichten, hohe Volatilität – ideal für flexible Position |
| Satellit/Flexibilität | Speicher | rSTX | Rechenzentrumserweiterung treibt HDD/nahen Speicherbedarf |
| Basisbestand | Qualitätswachstum | rAAPL, rMETA | starker Cashflow, große Rückkäufe – besserer Umgang mit Bewertungsdruck durch Zinserhöhung |
| Satellit | KI für Regierung und Unternehmen | rPLTR | Auftragslogik unabhängig von Zinssenkungstrading, Position sollte nicht zu groß sein |
| Satellit | Kommerzielle Raumfahrt | SpaceX | Katalysator durch Testflüge und Starlink-Ausrichtung, hohe Themenflexibilität und Volatilität |
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SoftBank verzeichnet erstmals seit zwei Jahren einen Quartalsverlust! US-Datacenter-Projekt wird um 3,7 Milliarden US-Dollar abgeschrieben, KI-Investitionen geraten unter Druck
Die SoftBank Group verzeichnete im zweiten Quartal einen Nettoverlust von 1,12 Billionen Yen, was den ersten Quartalsverlust seit fast zwei Jahren darstellt. Hauptursache ist die Anpassung der Beschaffung von Stromversorgungsausrüstung für das AI-Rechenzentrum in Ohio, USA, wodurch Vorauszahlungen in Höhe von fast 3,7 Milliarden US-Dollar abgeschrieben werden mussten. Zudem ist der Vision Fund von Gewinn auf Verlust umgeschwenkt und die hohen Fremdkapitalkosten sind gestiegen. Seit dem Hoch im Juni ist der Aktienkurs von SoftBank insgesamt um mehr als 50 % gefallen.
Mit einer Hand erweitert er die Rechenleistung, mit der anderen sichert er das Frequenzspektrum! Barclays ist optimistisch hinsichtlich der Übernahme von T-Mobile durch SpaceX (SPCX.US): Bodennetz und Starlink ergänzen sich optimal.
Nach zwei aufeinanderfolgenden Tagen mit Kursanstiegen der Space-Aktie erklärte Barclays, dass T-Mobile die "sauberste" Wahl unter den potenziellen Übernahmezielen von SpaceX sei. Barclays ist der Ansicht, dass Verizon eine große Unbekannte darstellt, während die strategische Übereinstimmung bei AT&T am geringsten ist.
Wird die Federal Reserve im Dezember die Zinsen erhöhen? Der heutige CPI wird die endgültige Entscheidung bringen!
Die CPI-Daten für Oktober werden heute Abend veröffentlicht, und der Markt preist eine Zinserhöhung bereits mit 86 % Wahrscheinlichkeit ein. Goldman Sachs prognostiziert, dass der Kern-CPI nur um 0,16 % gegenüber dem Vormonat steigen wird, was deutlich unter den Markterwartungen liegt. Allerdings sind "weiche Faktoren" wie Verzerrungen bei der Krankenversicherungsstatistik und der Rückgang der Gebrauchtwagenpreise nur schwer auf den von der Fed stärker beachteten Kern-PCE übertragbar. Die Daten könnten eine erleichternde Gegenbewegung auslösen, werden jedoch kaum an der grundsätzlich restriktiven Ausrichtung etwas ändern.

14-faches KGV ist kein Schnäppchen! Der CEO eines bekannten Vermögensverwalters warnt: Falls Nvidia (NVDA.US) den Gewinn um 5% nach unten revidiert, könnte der Aktienkurs um 40% fallen.
Josh Brown, CEO von Ritholtz Wealth Management, stellte die Ansicht infrage, dass ein Kurs-Gewinn-Verhältnis von 14 bereits als Schnäppchen gilt, und warnte: „Falls der Gewinn von Nvidia in den nächsten 12 Monaten um 5% unter unseren Erwartungen liegt, könnte die Aktie um 40% fallen.“

Krypto-Preise
Mehr


