
UBS-Stratege: Der Anstieg des Goldpreises ist noch nicht vorbei

汇通网, 4. September—— Bhanu Baweja, Chefstratege von UBS Investment Bank, erklärte in seinem jüngsten Artikel, dass der aktuelle Gold-Bullenmarkt weiterhin Aufwärtspotenzial habe.
Von 1834 bis 1971 war der Wert des US-Dollars festgelegt – wie viel Gold man für einen Dollar bekam, wurde von der Regierung bestimmt. Nach 1971, als der Dollar nicht mehr gegen Gold eintauschbar war (Zusammenbruch des Bretton-Woods-Systems), wurde der Goldpreis frei gehandelt und es gab bisher drei große Bullenmärkte: 1971 bis 1980, 1999 bis 2011 und die aktuelle, die 2018 begann.
Die erste Phase in den 1970er Jahren war die stärkste: Innerhalb von acht Jahren stieg der Goldpreis jährlich im Schnitt um 46 %, eine der extremsten Neubewertungen eines wichtigen Vermögenswerts der modernen Geschichte. Die Gründe waren konkret: Das globale Währungssystem war kollabiert, Spareinlagen konnten die Inflation nicht schlagen (die Realzinsen waren stark negativ), geopolitische Unsicherheit, zunehmende staatliche Haushaltsdefizite. Der zweite Bullenmarkt war geprägt davon, dass Gold finanziert wurde, seine Entwicklung folgte Chinas Nachfrage und anderen Rohstoffen, dazu eine außergewöhnlich lockere US-Geldpolitik. Die jährlichen Zuwächse lagen bei etwa 18 %, nicht so explosiv wie der erste, aber dafür langanhaltender und stabiler. Die aktuelle Phase begann 2018 und brachte bis jetzt eine jährliche Rendite von 19 %. Anfangs waren die bekannten Faktoren entscheidend – sinkende Realzinsen, Quantitative Lockerung während der Pandemie – aber auf halbem Weg gab es fundamentale Veränderungen.
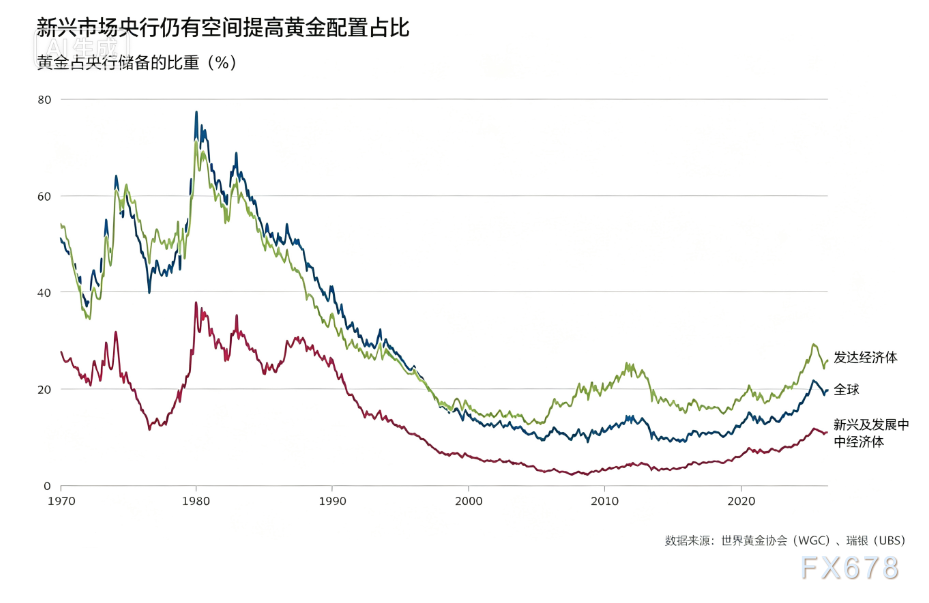
In den ersten zwanzig Jahren dieses Jahrhunderts fiel der Goldpreis meist um etwa 14 %, wenn die US-Realzinsen um einen Prozentpunkt stiegen – eine zuverlässige Regel. Doch im Februar 2022 versagte sie: Damals froren westliche Staaten die Devisenreserven Russlands ein, und Vermögensverwalter weltweit mussten einer einfachen Frage ins Auge sehen – 630 Milliarden Dollar in US-, deutschen, britischen und anderen Staatsanleihen konnten auf einmal nicht mehr abgehoben werden. Was gilt also wirklich als Geld? Die Antwort war Gold. Seitdem haben Zentralbanken und Staatsfonds in den Schwellenländern ihren Goldanteil von 5% bis 7% im Jahr 2022 auf heute 11% erhöht, liegen jedoch noch weit unter dem Wert von 26%, den entwickelte Länder halten.
Eine Überprüfung dieser Wende mit Zahlen: Von März 2022 bis Oktober 2023 stiegen die fünfjährigen US-Realrenditen um über vier Prozentpunkte. Der Goldpreis hätte laut historischer Beziehung um ca. 55 % fallen müssen, tatsächlich stieg er aber um 7 %. In den nächsten beiden Jahren fielen die Realrenditen um weniger als einen Prozentpunkt, der Goldpreis stieg jedoch um 110 %. Der heutige Goldpreis reagiert stärker auf sinkende Realzinsen, aber viel träger auf steigende – diese Asymmetrie macht viele Bewertungsmodelle obsolet. Viele Modelle rufen ab einem Goldpreis von 2500 Dollar pro Unze eine dramatische Überbewertung aus, dabei fehlen ihnen zwei Schlüsselvariablen.
In den letzten fünf Jahren konnten Anleihen das Risiko fallender Aktienkurse während der Inflation oft nicht mehr ausgleichen – beide fielen oftmals gleichzeitig. Gold bot großen Aktienportfolios dagegen einen besseren Diversifikationseffekt. Der World Gold Council berichtet, dass private und institutionelle Anleger aktuell nur etwa 3 % ihrer Finanzanlagen in Gold halten – hier bestehe noch großes Potenzial. Sobald die Inflation und deren Schwankungen wieder sinken, könnte die negative Korrelation zwischen Anleihen und Aktien zurückkehren und Anleger könnten sich wieder lieber für Anleihen als Risikodiversifikation entscheiden (da Gold keine Erträge abwirft) – aber dieser Punkt ist noch nicht erreicht.
Dies ist ein eher strukturelles Problem. Das Vertrauen der Märkte in die US-Staatshaushalte nimmt allmählich ab. Das UBS-Modell erfasst dies über die Laufzeitprämie – also den zusätzlichen Ertrag, den Anleger für das Halten von langfristigen Staatsanleihen gegenüber kurzfristigen verlangen. Dieser Faktor wird zunehmend zu einem wichtigen Treiber für den Goldpreis. Die US-Staatsverschuldung liegt bei 32 Billionen Dollar; in den nächsten zehn Jahren könnte sich dieser Betrag erneut verdoppeln. Die USA begegnen den natürlichen Konsequenzen (Steigende langfristige Renditen) jedoch mit starkem Widerstand. Bei Vollbeschäftigung macht das Haushaltsdefizit bereits 6 % des BIP aus, wie können langfristige Zinssätze da niedrig bleiben? Ein möglicher Weg könnte sein, die Federal Reserve zu überzeugen, die Leitzinsen langfristig massiv zu senken – selbst wenn dafür kurzfristig zwei Zinserhöhungen zur Anpassung der Markterwartungen vorgenommen werden müssen. Beide Faktoren – sinkende Realzinsen und steigende Laufzeitprämien – wirken preissteigernd für Gold.
Die USA zeigen bereits erste Anzeichen einer „fiskalpolitischen Dominanz“ – sprich, der fiskalische Druck beeinflusst die Geldpolitik. Dieses Phänomen gibt es in Japan schon lange; der Yen hat dafür einen hohen Preis gezahlt. Auch in Frankreich, Italien und anderen Ländern ist die Staatsfinanzierung unsicher. Bei der Bewertung der Rückzahlungschancen dieser Schulden gibt der Markt Währungen fiskalisch stabilerer Länder (Schweiz, Australien, Kanada) zunehmend systematische, moderate Prämien. Und unter allen Vermögenswerten zeigt sich dieser Trend am eindeutigsten und am einfachsten bei Gold.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


