
Heute Abend steht der große US-Arbeitsmarktbericht an, „gute Nachrichten“ sind auch „schlechte Nachrichten“!

Der US-Bericht zu den nicht-landwirtschaftlichen Beschäftigten für August wird heute Abend veröffentlicht. Die Wall Street erwartet einen leichten Anstieg der Beschäftigungszahlen gegenüber dem negativen Wert im Juli. Doch die Marktlogik hat sich heimlich gewandelt: Für Investoren sind starke Daten nicht unbedingt vorteilhaft, und ein schlechter Beschäftigungsbericht muss nicht zwingend ein Desaster bedeuten. Im Zentrum des Datenpokers steht der zukünftige Kurs der Zinserhöhungen durch die Federal Reserve.
Der Konsens am Markt geht davon aus, dass im August 55.000 neue Arbeitsplätze geschaffen wurden, was einer Erholung von den -23.000 im Juli entspricht. Die Arbeitslosenquote soll unverändert bei 4,1% bleiben und das durchschnittliche Stundenlohnwachstum soll im Monatsvergleich um 0,3% steigen. Goldman Sachs nimmt eine vorsichtigere Position ein und erwartet lediglich 40.000 neue Arbeitsplätze, etwas unter dem Konsens. Nach Angaben des Marktinformationsteams von JP Morgan hat der Vorsitzende der Federal Reserve, Warsh, beim jährlichen Treffen in Jackson Hole klar erklärt, dass die Wirtschaft derzeit eine Vollbeschäftigung aufweist und der Inflationsdruck hoch bleibt. Dies bedeutet, dass die nicht-landwirtschaftlichen Beschäftigungsdaten unter dem Rahmen "gute Nachrichten sind schlechte Nachrichten" laufen – eine starke Beschäftigung treibt die Anleiherenditen in die Höhe und drückt den US-Aktienmarkt.
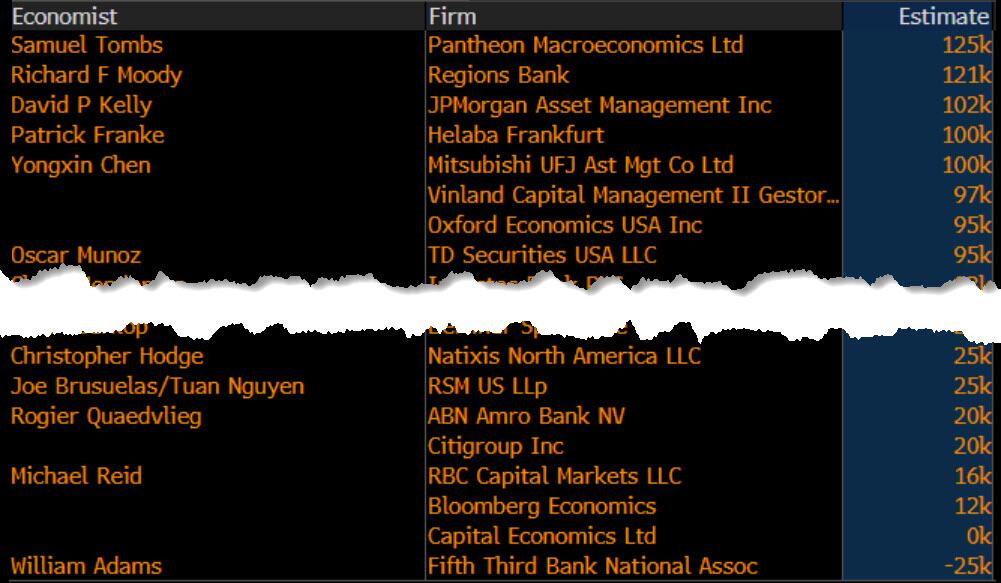
Bezüglich der Marktauswirkungen hält JP Morgan fest, dass die CPI-Daten der nächsten Woche einen größeren Einfluss auf die Fed-Sitzung am 16. September haben werden als der heutige Non-Farm-Bericht. Laut JP Morgan beträgt die am 4. September fällige implizite Tagesvolatilität für Optionen auf den S&P 500 Index etwa 1,1%. Laut der Chefvolkswirtin von Bloomberg, Anna Wong, wenn die Daten zu den nicht-landwirtschaftlichen Beschäftigten im August erneut negativ ausfallen, "gibt es in der modernen Geschichte der Federal Reserve keinen Präzedenzfall für eine Zinserhöhung nach zwei aufeinanderfolgenden Monaten mit negativem Beschäftigungswachstum."
Datenerwartungen: Überlagerung von Bullen und Bären, Signalchaos
Die Frühindikatoren für den Arbeitsmarkt im August zeigen deutliche Divergenzen und machen Prognosen schwieriger als gewöhnlich.
Die ADP-Daten zeigen, dass im August im privaten Sektor nur 38.000 Arbeitsplätze geschaffen wurden – der langsamste Zuwachs seit Januar dieses Jahres, unterhalb des Konsens von 47.000 und die größte negative Abweichung in letzter Zeit.
Laut Revelio wurden im August in der gesamten Wirtschaft 36.500 neue Arbeitsplätze geschaffen, was deutlich langsamer ist als die 79.200 im Juli. Die Zahl der Erstanträge auf Arbeitslosenunterstützung stieg im BLS-Befragungszeitraum auf 207.000 und lag damit über den 189.000 des Juli-Zeitraums. Die von Goldman Sachs verfolgten alternativen Beschäftigungsindikatoren liegen durchschnittlich bei 31.000, ebenfalls unter den 65.000 im Juli. Zudem zeigt der Challenger-Report, dass Arbeitgeber im August 52.900 Entlassungen angekündigt haben, deutlich mehr als 33.400 im Juli.
Die Gesamtzahl der Entlassungen bleibt jedoch zurückhaltend – laut Challenger wurden in den ersten acht Monaten bis 2026 rund 530.000 Entlassungen gemeldet, der niedrigste Wert für den gleichen Zeitraum seit 2022.; Die Einstellungsvorhaben hingegen sind auf dem höchsten Stand seit 2023.
Der monatliche Durchschnitt der Erstanträge auf Arbeitslosenhilfe beträgt 204.000, weniger als 210.000 im Juli, und die Entlassungsquote laut JOLTS sank um 0,1 Prozentpunkte auf 1,0%. Außerdem sank die Beschäftigung in Freizeit- und Hotelbranche sowie im Bildungsbereich von Kommunen in den letzten zwei Monaten insgesamt um 83.000 bzw. 61.000 – beide könnten wieder ansteigen.
Die Daten zu offenen Stellen (zusammengefasst aus JOLTS, Indeed und LinkUp) blieben im Juli weitgehend stabil und zeigten zuletzt keine klaren Trends.
Auch die Signale aus Unternehmensumfragen sind gemischt: Der ISM-Arbeitsindex für das verarbeitende Gewerbe sank leicht auf 51,2, bleibt jedoch im Expansionsbereich und verlangsamt sich; der Arbeitsindex für den Dienstleistungssektor stieg leicht auf 47,8, verbleibt aber den zweiten Monat in Folge im Schrumpfungsbereich; die Beschäftigungsunterindizes des PMI für das verarbeitende Gewerbe und Dienstleistungen von S&P Global zeigten beide eine deutliche Verbesserung, wobei letzterer das schnellste Beschäftigungswachstum seit fast 18 Monaten verzeichnete.
Auslaufen des temporären Schutzstatus: Potenzielles Abwärtsrisiko
Analysten weisen gezielt auf einen politischen Faktor hin, der die Beschäftigungsdaten mechanisch nach unten drücken könnte – etwa 300.000 Migranten (vor allem Haitianer) haben Ende Juli ihren Temporary Protected Status verloren, womit auch ihre Arbeitserlaubnis in den USA endet.
Laut Barclays waren rund 200.000 davon im Juli-Befragungszeitraum der Non-Farm-Daten noch als beschäftigt registriert. Man erwartet, dass etwa 25.000 im August aus der Statistik verschwinden, da Arbeitgeber sie nicht mehr auf den Gehaltslisten führen. Mit fortschreitender Überprüfung der Qualifikationen wird sich dieser Effekt in den kommenden Monaten fortsetzen. Einige Personen haben vor Fristende Asylanträge gestellt, manche wurden vor Ablauf des Status genehmigt und behalten ihre Beschäftigungsberechtigung; andere tauchen weiterhin kurzfristig in Gehaltslisten auf, da Arbeitgeber die Qualifikationsprüfung noch nicht abgeschlossen haben.
Nach Einschätzung von Anna Wong, Chefvolkswirtin bei Bloomberg, besteht angesichts dieser Faktoren eine relativ hohe Wahrscheinlichkeit, dass die Non-Farm-Daten im August zum zweiten Mal in Folge negativ ausfallen.
Jährliche Benchmark-Revision: Beschäftigungsdaten werden ohnehin unterschätzt
Im Kontext dieser Veröffentlichung sind auch die vom U.S. Bureau of Labor Statistics (BLS) im August vorgestellten vorläufigen Ergebnisse der jährlichen Benchmark-Revision zu berücksichtigen.
Die Revision zeigt, dass vor der saisonalen Anpassung die Beschäftigtenzahlen bis März 2026 um 79.000 niedriger sind als zuvor geschätzt, ein Rückgang von etwa 0,1%. Dieser Umfang ist deutlich geringer als die letztjährige Revision – die auf März 2025 bezogene Revision lag bei 911.000.
Von der Struktur her wurde die Beschäftigung im privaten Sektor stärker nach unten korrigiert, um 178.000. Das bedeutet, dass das monatliche Durchschnittswachstum eigentlich 24.000 beträgt und nicht die veröffentlichte Zahl von 38.000. Branchenspezifisch wurde der Einzelhandel am stärksten nach unten korrigiert (-154.600), Transport und Lagerhaltung am stärksten nach oben (+135.100), und im öffentlichen Sektor wuchs die Beschäftigung trotz Kürzungen bei Bundesangestellten um 99.000. Die endgültigen Revisionen werden im Beschäftigungsbericht im Februar 2027 offiziell übernommen.
Fed-Politikpfad: Nach Non-Farm sind CPI-Daten das wahre Schlüsselereignis
Aus Sicht der Federal Reserve sind sich Analysten weitgehend einig: Non-Farm-Daten nahe am Konsens und eine stabile Arbeitslosenquote passen zum Narrativ "der Arbeitsmarkt kühlt ab, hat sich aber nicht dramatisch verschlechtert" und lenken den Fokus der Entscheidungsträger weiter auf das Inflationsziel.
Ein Szenario, das das politische Kalkül wirklich verändert, ist ein deutlich negatives Non-Farm-Ergebnis. Anna Wong macht klar, wenn die Non-Farm-Daten für August erneut negativ ausfallen, "gibt es in der modernen Geschichte der Federal Reserve keinen Präzedenzfall für weitere Zinserhöhungen nach zwei aufeinanderfolgenden Monaten mit negativem Wachstum", was jegliche Markterwartung für Zinserhöhungen sofort einfrieren würde.
Im Rahmen der Marktreaktion betont JP Morgan, dass bei nur noch jeweils einem Non-Farm-Bericht und einem CPI-Datensatz vor der Fed-Sitzung am 16. September letztere von größerer Bedeutung sind. Starke Non-Farm-Daten werden die Anleiherenditen steigen lassen und durch die verstärkte Beschäftigung->höherer Konsum->mehr Neueinstellungen den Aktienmarkt belasten; angesichts der von Warsh in Jackson Hole beschriebenen Risiken durch zu lockere Finanzbedingungen ist dies besonders zu beobachten.
JP Morgan definiert die "Goldilocks-Range" als 30.000 bis 70.000 neue Arbeitsplätze; innerhalb dieses Bereichs dürfte das Marktumfeld relativ stabil bleiben.
Über 100.000: Deutlicher Druck für US-Aktien
Laut JP Morgan sieht der Markt je nach Datenbereich folgende Reaktionsmuster:
Sind die Zahlen über 100.000, geraten US-Aktien deutlich unter Druck und die Renditen für 10-jährige US-Staatsanleihen steigen; der Markt wird die Zinserhöhung für September stärker einpreisen. Liegen die Zahlen zwischen 70.000 und 100.000 sind Aktien etwas belastet, die Renditen steigen moderat. 30.000 bis 70.000 gelten als "Goldilocks-Range" und führen zu neutralen Marktreaktionen. Unter 30.000 oder bei negativen Zahlen sinken die kurzen Zinsen schnell, allerdings kann das Negativszenario "Stagflationsängste" wecken und die Einschätzung zum Fed-Politikpfad hochgradig komplex machen.
Goldman Sachs erwartet ein durchschnittliches Stundenlohnwachstum von 0,4% im Monatsvergleich, höher als der Konsens von 0,3%. Man geht davon aus, dass Kalendereffekte die Lohndaten stützen. Der Lohn-Tracking-Indikator von Goldman Sachs zeigt, dass die Stundenlöhne im zweiten Quartal annualisiert um 2,8% und im Jahresvergleich um 3,6% wachsen – beides liegt unter dem für eine mit 2% Inflationsziel kompatible Wachstumsrate von 4%.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanley: Große Modell-Updates kombiniert mit E-Commerce-Wachstum, Zielkurs für AppLovin (APP.US) auf 450 US-Dollar angehoben
Morgan Stanley hält das „Overweight“-Rating für Applovin aufrecht und hebt das Kursziel von 400 auf 450 US-Dollar an.
Goldman Sachs senkt das Kursziel für Gold drastisch! Zentralbanken können den Goldkauf nicht gegen die restriktive Haltung der Fed stoppen, die aktuelle Situation erinnert stark an das Jahr 2022.
Laut Goldman Sachs wird die US-Notenbank voraussichtlich erst im Dezember 2026 erneut die Zinsen senken, was den Bedarf westlicher Investoren an „Währungsabwertungs-Hedging“ weiterhin unterdrückt. Der Markt erlebt derzeit eine Wiederholung der Situation aus dem Jahr 2022: Zwar stützen monatliche Käufe von Zentralbanken in Höhe von durchschnittlich 60 Tonnen den Goldpreis, doch die hohen Zinsen setzen westliche ETF-Investoren stark unter Druck. Dies führt dazu, dass der Goldpreis seinen einseitigen Aufwärtstrend verlässt und in eine Phase „begrenzten Anstiegs und erhöhter Volatilität“ gerät. Eine Wende könnte erst in der zweiten Hälfte des Jahres 2027 mit den Zinssenkungen kommen, wenn ETF-Kapital und Zentralbankkäufe gemeinsam den Goldpreis wieder antreiben.

Übernachtiger US-Aktiencrash: Ein reflexiver Sturm, ausgelöst durch einen „Frühstart“ von 100 Milliarden US-Dollar
Eine massive Verkaufswelle im Wert von Hunderten Milliarden Dollar führte an der Wall Street zu einem „Vorlaufeffekt“, doch gerade diese früh agierenden „Smart Money“-Investoren wurden zum Auslöser einer Massenpanik: Der Nasdaq fiel an einem einzigen Tag um 6,4%, Halbleiter verloren 12% und der vermeintliche „Trade des Jahres“ mit dem Fokus auf KI und Energie kollabierte innerhalb von 48 Stunden. Noch gefährlicher ist, dass der nachgelagerte Verkaufsdruck noch bevorsteht. Der reflexive Sturm besteht darin, dass, wenn alle das gleiche Drehbuch kennen und gleichzeitig danach handeln, das Drehbuch selbst nicht mehr funktioniert.
Krypto-Preise
Mehr


