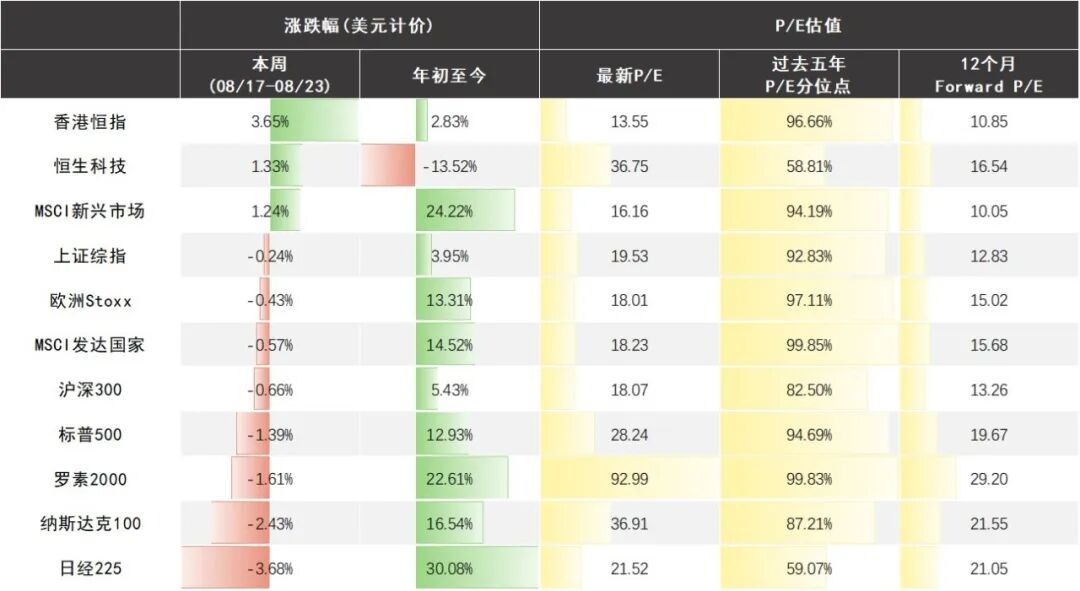
Weltweite Performance der wichtigsten Aktienindizes (in US-Dollar) und Bewertung
Datenquelle: Bloomberg
Kernpunkte
Letzte Woche standen globale Risikoanlagen insgesamt unter Druck. Die drei wichtigsten US-Aktienindizes schlossen die Woche mit Verlusten, insbesondere verzeichnete der Halbleitersektor etwa 5% Minus. Gleichzeitig stiegen weltweit die langfristigen Zinsen erneut rapide. Die Rendite für US-Staatsanleihen mit 30 Jahren Laufzeit erreichte zwischenzeitlich den höchsten Stand seit 2007; auch japanische, europäische und britische Langläufer gerieten unter Druck. Die Kernproblematik des Marktgeschehens verschiebt sich nun von reinem „Wachstum versus Inflation“ hin zu einer Sorge um den Wettbewerb zwischen Fiskalexpansion, Schuldenangebot und AI-Investitionen um Kapital.
Wir sind der Meinung, dass die jüngsten Marktschwankungen hauptsächlich durch den Anleihenmarkt übertragen werden und nicht auf schwächere Branchentrends zurückzuführen sind. Da AI in eine Phase von hochkapitalintensiven Investitionen eintritt, verlagert sich der Fokus des Marktes von „kann der Umsatz schnell wachsen“ zu „kann das Wachstum die Finanzierungskosten decken“. Ob die kurzfristigen Belastungen auf langfristige Anleihen nachlassen können, hängt einerseits davon ab, ob Walsh einen glaubwürdigen politischen Rahmen zwischen Produktivitätssteigerungen durch AI und rückläufiger Inflation etablieren kann. Andererseits muss AI weiterhin ihre Wachstumsfähigkeit beweisen. Der Geschäftsbericht von NVIDIA diese Woche wird die erste entscheidende Prüfung sein: Bleiben Nachfrage nach Rechenleistung, Preissetzungsmacht und Bruttomarge stark, und rückt der Markt vom makroökonomischen Zweifel wieder zu branchenspezifischen Themen, könnte der AI-Sektor in einen Aufwärtstrend zurückkehren.
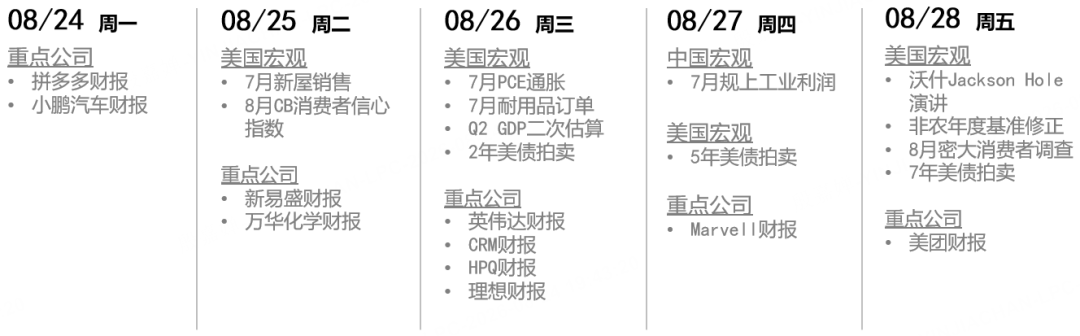
Wichtige Ereignisse dieser Woche im Fokus
US-Markt & Großraum China
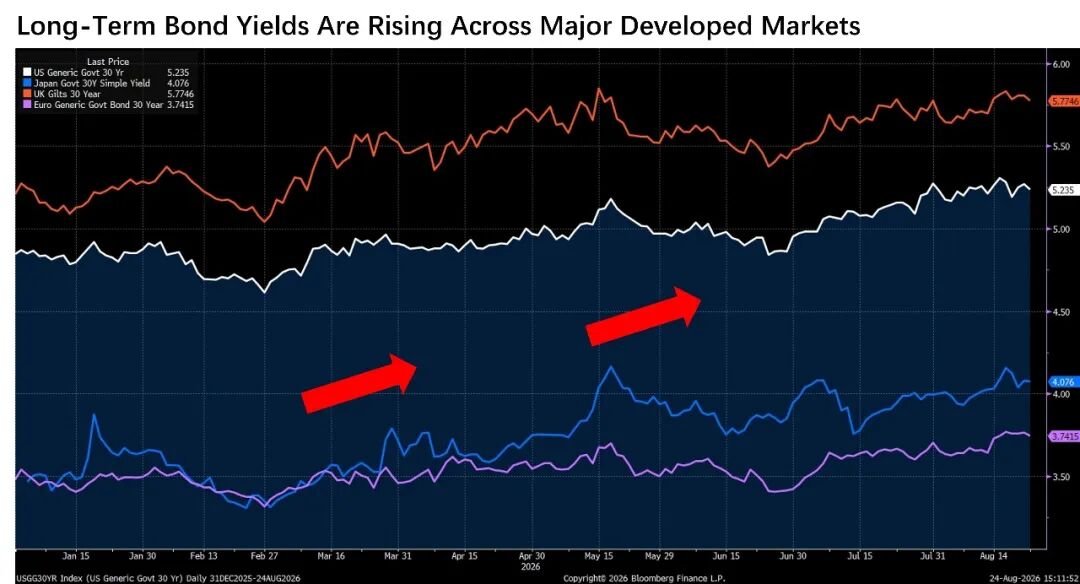
In letzter Zeit steigen die langfristigen Zinsen weltweit synchron, was das Risiko der fiskalischen Expansion und Kapitalaufwendungen in Zeiten der Deglobalisierung widerspiegelt.Vergangene Woche stiegen die Renditen für Langläufer in den USA, Japan, Europa und Großbritannien kontinuierlich; die USA sind dabei kein Einzelfall. Während die Staaten durch fiskalische Subventionen die industrielle Rückführung fördern, Investitionen in Rüstung und Infrastruktur stärken und AI-basierte Digital-Infrastruktur weiterhin Kapital beansprucht, verlangen Investoren angesichts von Haushaltsdefiziten, Schuldenangebot und Unsicherheit in Bezug auf Inflation höhere Laufzeitprämien.
Datenquelle: Bloomberg
Kurzfristig kann das US-Finanzministerium das Ausweiten von Rückkäufen langfristiger Anleihen als eine Art Mikro-"Twist-Operation" im fiskalischen Sinne betrachten: Mit kurzfristiger Finanzierung alte 10–30-jährige Anleihen austauschen, jedes Mal 4 Mrd.US-Dollar — etwa 5% des monatlichen Ausgabesvolumens auf langfristige Anleihen. Dies verbessert die Liquidität alter Anleihen, reicht aber nicht zur Bewältigung neuer Finanzierungen. Wir erwarten auch nicht, dass Walsh auf der globalen Notenbanktagung ankündigt, dass die Federal Reserve kurzfristig verkauft und langfristig kauft; realistischer wäre ein klar erläutertes neues politisches Rahmenwerk, das erklärt, wie die AI-Revolution durch Produktivitätssteigerung und erhöhte Angebotsfähigkeit die Inflation entlastet und einen glaubwürdigen Rückweg der Inflation auf 2% aufzeigt.Wenn beide Bedingungen erfüllt sind, könnte die Risikoprämie für politische Unsicherheit sinken und der kurzfristige Anstieg der Langfristzinsen möglicherweise nachlassen.
In der Industrie hat sich der Trend der AI-Branche nicht abgeschwächt, der aktuelle Druck resultiert vor allem aus steigenden Kapitalkosten und Bewertungsabschlägen. Die Fähigkeiten großer Modelle entwickeln sich weiterhin rasant, RSI (Recursive Self-Improvement) wird zum neuen Evolutionsansatz. Die Open-Source-Modellvielfalt senkt die Einstiegshürden deutlich; die Nachfrage nach Inferenzleistungen reicht bis zu Cloud-Computing-Mittelstrecke und Hardware-Oberschicht; dies spiegelt sich im steigenden Mietpreis für neue Cloud-GPU wider. Dochmit dem Wechsel von asset-light Expansion zu einem kapitalintensiven Zyklus, der auf SPV, langfristige Vermietung und Restwertgarantie setzt, steigen die Markterwartungen von „kann der Umsatz schnell wachsen“ auf „kann das Wachstum die stetig steigenden Finanzierungskosten decken“.
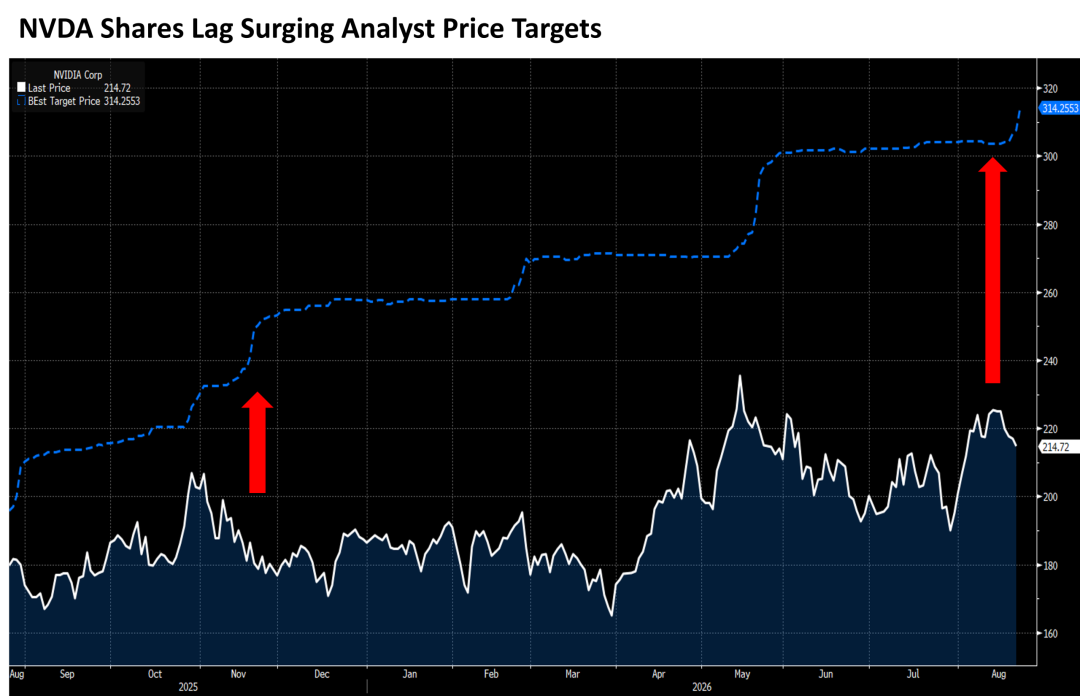
Deshalbwird der NVIDIA Geschäftsbericht diese Woche zum ersten Prüfstein für die Nachhaltigkeit des KI-Finanzierungszyklus. Erreicht der Umsatz im Q2 etwa 94–95 Milliarden US-Dollar, die Q3-Prognose 106–108 Milliarden US-Dollar oder mehr und bleibt trotz steigender Speicherpreise die Bruttomarge bei ca. 75%, zeigt dies die Stärke der Nachfrage nach Rechenleistung, NVIDIAs Preissetzungsmacht und den Wert der GPU-Assets. Dies stützt das „Wachstum tilgt Schulden“-Modell, das steigende Finanzierungskosten durch Umsatzwachstum auffängt.
Datenquelle: Bloomberg
Um den logischen Kreislauf wirklich zu schließen, braucht es anschließend synchrones Engagement der Anbieter von Cloud-Diensten, um zu zeigen, dass die wachsenden Cloud-Umsätze, Aufträge und Kunden-Vorauszahlungen auch weiterhin Zinsen, Mieten und andere Finanzierungslasten decken. Darauf aufbauendkönnte der AI-Sektor in einen neuen Aufwärtstrend eintreten, wenn der Markt von kurzfristigem makroökonomischen Druck wieder zu Durchbrüchen in neuen Modellen, beschleunigter Nachfrage nach Inferenz oder steigenden Cloud-Service-Preisen zurückkehrt.Insbesondere der Cloud-Computing-Sektor, der direkt die Nachfrage nach Rechenleistung bedient und durch Umsatz sowie Cashflow den Investitionsgewinn bestätigt, dürfte am unmittelbarsten profitieren.