
Welche Erwartungen gibt es an den Quartalsbericht von Alibaba? Sofortiger Einzelhandelsverlust könnte sich halbieren, das Wachstum des Cloud-Geschäfts könnte 40% überschreiten

Alibaba wird im Mai die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 (entspricht Q1 2026) veröffentlichen. Im Vorfeld des Berichts haben die drei großen Investmentbanken Morgan Stanley, HSBC und Nomura verstärkt Vorschau-Reports veröffentlicht – dabei stimmen die zentralen Einschätzungen weitgehend überein: Das Wachstum im Cloud-Geschäft dürfte auf über 40 % beschleunigen, die Verluste im Bereich Sofort-Einzelhandel (QC) nähern sich einem klaren Wendepunkt und die laufenden Investitionen in das Qwen-Großmodell stellen den größten Ergebnisdruck des Quartals dar.
Alle drei Häuser halten an ihrer Kaufempfehlung fest, mit Zielkursen zwischen 172 und 200 US-Dollar. Im Vergleich zum aktuellen Kurs von rund 120 US-Dollar ergibt sich damit ein Aufwärtspotenzial von über 40 %. Für Anleger ist die Frage in dieser Saison nicht, ob der kurzfristige Gewinn überzeugt, sondern ob Alibaba das Versprechen von „verringerter Verlustspanne + beschleunigtem Cloud-Wachstum“ einlösen kann.
Cloud-Geschäft wächst auf 40 %, Monetarisierung von MaaS als größter mittelfristiger Wachstumstreiber
Morgan Stanley schätzt, dass das Umsatzwachstum bei Alibaba Cloud im vierten Quartal von 36 % im Vorquartal auf über 40 % beschleunigt, bei einer stabilen EBITA-Marge von 9 %.
Der Wachstumstreiber ist zweigleisig: Kurzfristig stützt die Preiserhöhung bei Cloud-Diensten das Wachstum, mittelfristig sorgt MaaS (Model as a Service) für Dynamik – Institute erwarten, dass der Anteil der MaaS-Umsätze in fünf Jahren von aktuell unter 10 % auf über 50 % steigt. Das Management peilt für das Cloud-Geschäft eine langfristige EBITA-Marge von 20 % an, was gegenüber dem heutigen Wert im mittleren einstelligen Bereich noch deutliches Potenzial bedeutet.
Qwen hat seinen Anteil am Tokenverbrauch im chinesischen Firmenmarkt von 18 % im ersten Halbjahr 2025 auf 32 % im zweiten Halbjahr gesteigert und führt damit alle Modelle an.
HSBC gibt an, dass die Qwen App im Februar 2026 monatlich 223 Millionen aktive Nutzer hatte, mit einer 30-Tage-Retentionsrate von 39 % – die Wettbewerbsstärke im Unternehmenskundenbereich nimmt weiter zu.
Sofort-Einzelhandel mit klarem Pfad der Verlustreduktion, "Höhepunkt des Wettbewerbs" überwunden
Morgan Stanley schätzt im vierten Quartal beim Sofort-Einzelhandel einen Verlust von rund 18 Milliarden RMB, nach etwa 22 Milliarden RMB im Vorquartal.
Das Management hat das Ziel ausgegeben, den jährlichen Verlust bis FY27 gegenüber FY26 zu halbieren (Morgan Stanley erwartet für FY26 etwa 86 Milliarden RMB Verlust im QC, Ziel für FY27: ca. 43 Milliarden RMB), bis FY28 weitere Halbierung und in FY29 das Breakeven.
Auch Nomura sieht den Verlust im QC für FY27 auf rund 43 Milliarden RMB sinken. Alle drei Institute sind sich einig: Die "heftigste Phase" im Sofort-Einzelhandel ist überstanden – Alibaba verlagert nach Sicherung der Marktanteile den Schwerpunkt von "Marktanteile gewinnen" auf "Effizienz steigern". Dieser Schritt dürfte auch dem Essenslieferdienst von Meituan Entlastung verschaffen.
CMR-Wachstum beschleunigt wieder, bilanzielle Anpassungen sorgen für statistische Verzerrung
Investoren gehen davon aus, dass die Einnahmen aus dem Kundenmanagement (CMR) der China-E-Commerce-Division von Alibaba im vierten Quartal bereinigt um rund 7 % gegenüber dem Vorjahr gestiegen sind – deutlich mehr als das Plus von 1 % im Vorquartal. Das bestätigt die positive Entwicklung der Konsumausgaben im Januar und Februar.
Durch eine Umklassifizierung: Ab diesem Quartal werden Anreize für große Händler nicht mehr als Marketingausgaben, sondern als Minderungsposition bei CMR bilanziert. Das tatsächliche CMR-Wachstum in den Berichten liegt dadurch bei nur etwa 1 % – HSBC schätzt den Einfluss der Anpassung auf rund 6 Prozentpunkte.
Ohne den Bereich Sofort-Einzelhandel dürfte das EBITA der E-Commerce-Sparte im Jahresvergleich stabil bleiben – nach etwa -7 % im Vorquartal eine klare Verbesserung.
Drei Investmentbanken setzen Kursziel auf 172–200 US-Dollar – Monetarisierung von KI noch unzureichend eingepreist
Die Kursziele unterscheiden sich leicht, die Kaufargumente sind im Kern jedoch ähnlich.
Morgan Stanley bleibt bei einer Übergewichten-Einschätzung und einem Zielkurs von 180 US-Dollar, basierend auf dem DCF-Modell (WACC 10 %, ewiges Wachstum 3 %). Die Schätzung entspricht für FY28 einem Nicht-GAAP KGV von 23x – nach heutigem Wert von rund 16x klare Bewertungschancen. Gleichzeitig wurden die bereinigten EBITA-Prognosen für FY26 und FY27 um 7 % bzw. 12 % gesenkt, vor allem wegen höherer Qwen-Investitionen.
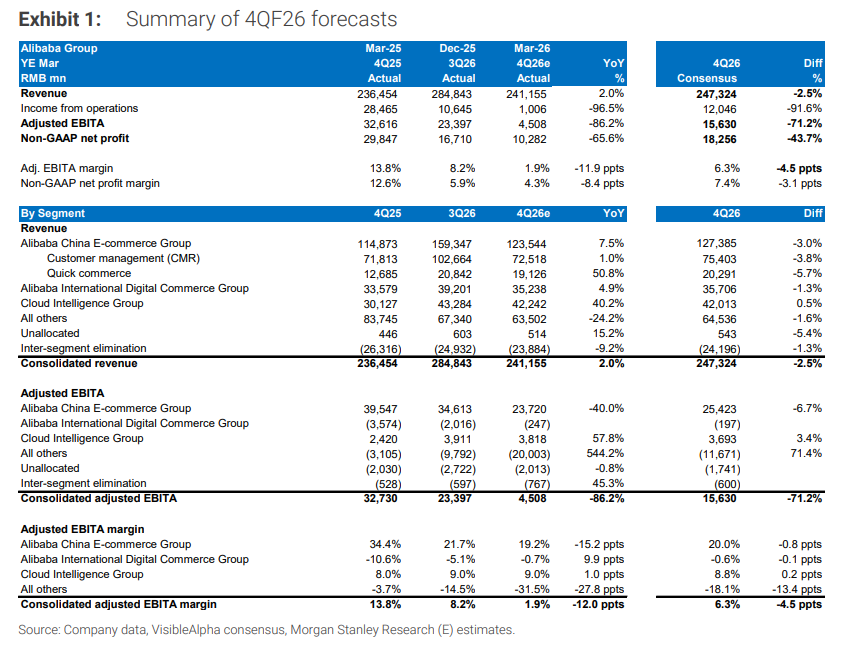
HSBC hat das Kursziel leicht von 180 auf 172 US-Dollar gesenkt, wie Morgan Stanley wegen eines höheren angenommenen Verlusts bei „sonstigen Geschäften“. Nomura bleibt bei 200 US-Dollar, was für FY28 einem KGV von rund 20x entspricht.
Alle drei Institute sind sich einig: Die Monetarisierung von KI wird immer transparenter und die Reduktion der Verluste im Sofort-Einzelhandel ist zeitlich klar zu sehen – diese beiden zentralen Faktoren sind im aktuellen Bewertungsniveau noch nicht angemessen berücksichtigt.
~~~~~~~~~~~~~~~~~~~~~~~~
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Krypto-Preise
Mehr


