
GBP: Ein langfristiges Spiel, der Druck nimmt allmählich zu

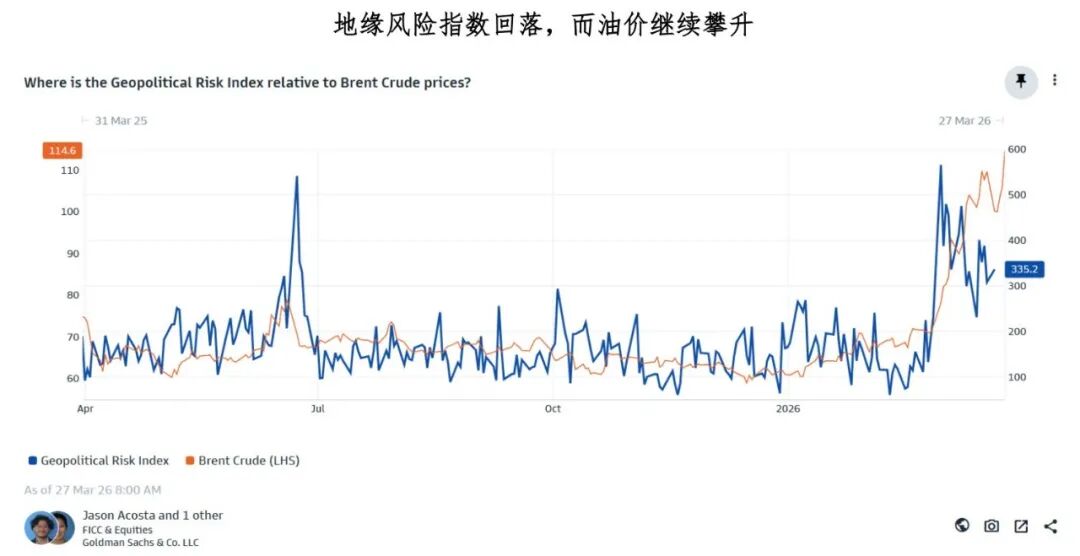
In letzter Zeit ist der Wechselkursmarkt von zahlreichen Nachrichten geprägt, und die Komplexität der Kriegslage in Iran bedarf keiner weiteren Erklärung. Eines ist jedoch sicher: Mit der Umwandlung des makroökonomischen Umfelds von einer „temporären Störung“ zu einem „dauerhaften Wettkampf“ wird die Nachhaltigkeit hoher Ölpreise immer stärker. Long-Positionen in Währungen mit sichererer Energie-Struktur und Short-Positionen in Währungen mit schwächerer Energie-Struktur sind derzeit ein sicherer Ansatz.Meiner Meinung nach ist neben den bereits hohen Euro- und Yen-Niveaus auch das Shorten des Pfunds eine Option für Währungen mit anfälliger Energie-Struktur.
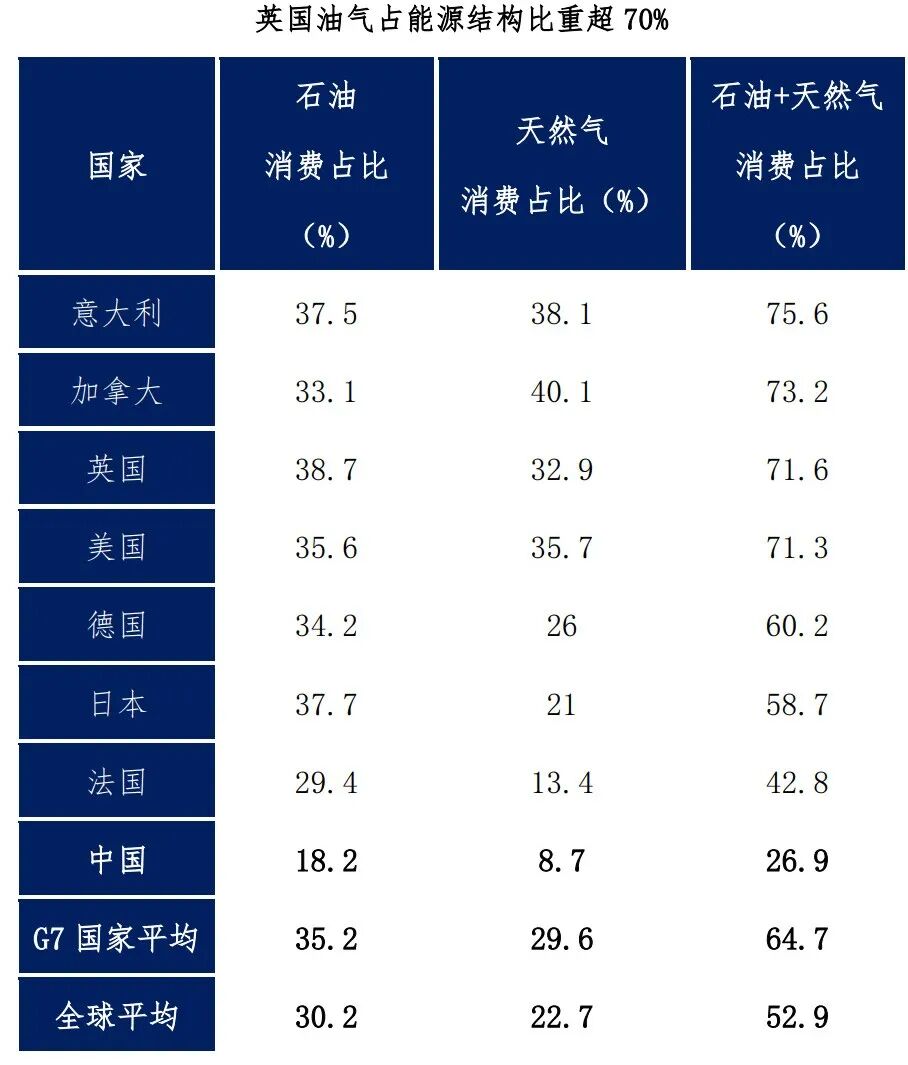
Erstens: Betrachtet man die Energie-Struktur Großbritanniens, beträgt der Anteil von Öl und Gas am Verbrauch über 70%, was im G7-Vergleich einen Spitzenplatz einnimmt.Unter den Nettoenergie-Importländern ist Großbritanniens Energiebilanz nur besser als die von Italien. Rund um den 27. März senkte die OECD ihre Wachstumsprognose für die britische Wirtschaft (0,7%, zuvor 1,2%) und hob ihre Inflationserwartungen an (4,0%, zuvor 2,5%), was erhebliche negative Auswirkungen hatte.
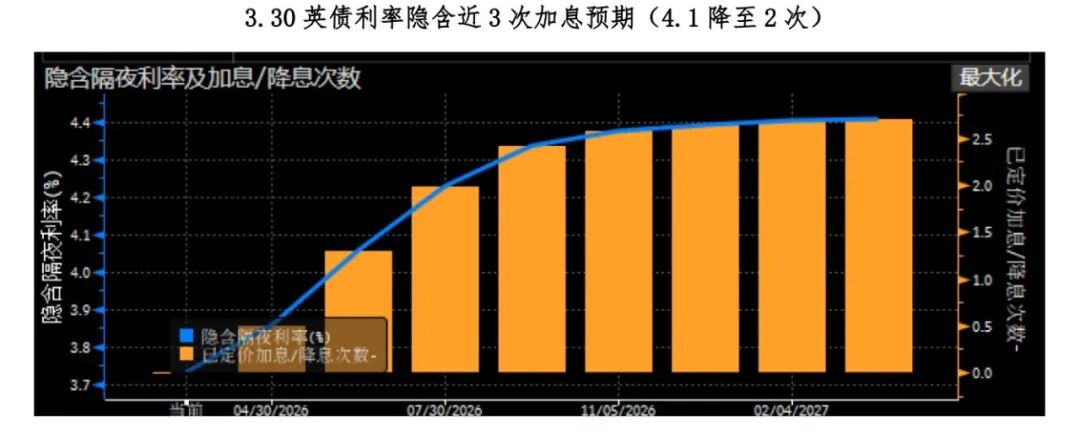
Zweitens: Faktoren, die im März die Resilienz des Pfunds gestützt haben, schwinden. Die Widerstandsfähigkeit des Pfunds stand zuvor im Zusammenhang mit:Zum einen dem hawkischen Umschwung der Bank of England (BOE) am 19. März, der zu einem deutlichen Anstieg britischer Kurzlaufanleihen führte; zum anderen befindet sich Großbritannien als wichtiger Finanzmarkt mit einem Energie-Aktienanteil nur noch hinter Norwegen und Kanada, was zu Beginn der Konflikte viele spekulative Kapitalzuflüsse in Energieaktien ausgelöst hat. Mittlerweile nehmen die Auswirkungen solcher Ereignisse am Rande ab.
Rational betrachtet waren die beinahe drei Zinserhöhungserwartungen für das laufende Jahr etwas zu aggressiv, der Zinsmarkt befindet sich in einer Phase der Korrektur.Der aktuelle Anstieg der 2-jährigen britischen Staatsanleihen ist nur noch zweitschnellste nach der Mini-Budget-Krise unter Truss im Jahr 2022, jedoch sind die Arbeitslosenrisiken derzeit deutlich höher als 2022 (Arbeitslosenquote 5,1%, 2022 zwischen 3,6%-4,0%); Die Zinsanhebung hat außerdem erhebliche Auswirkungen auf die staatlichen Zinskosten. Andrew Bailey, Chef der Bank of England, betonte im Interview nach der Sitzung am 19. März, dass der Markt „zu schnell“ sei („getting ahead“).Historisch gesehen war die BOE bei Zinserhöhungen während der beiden Rohstoffpreis-Schocks 2008 und 2011 vorsichtiger als die EZB.
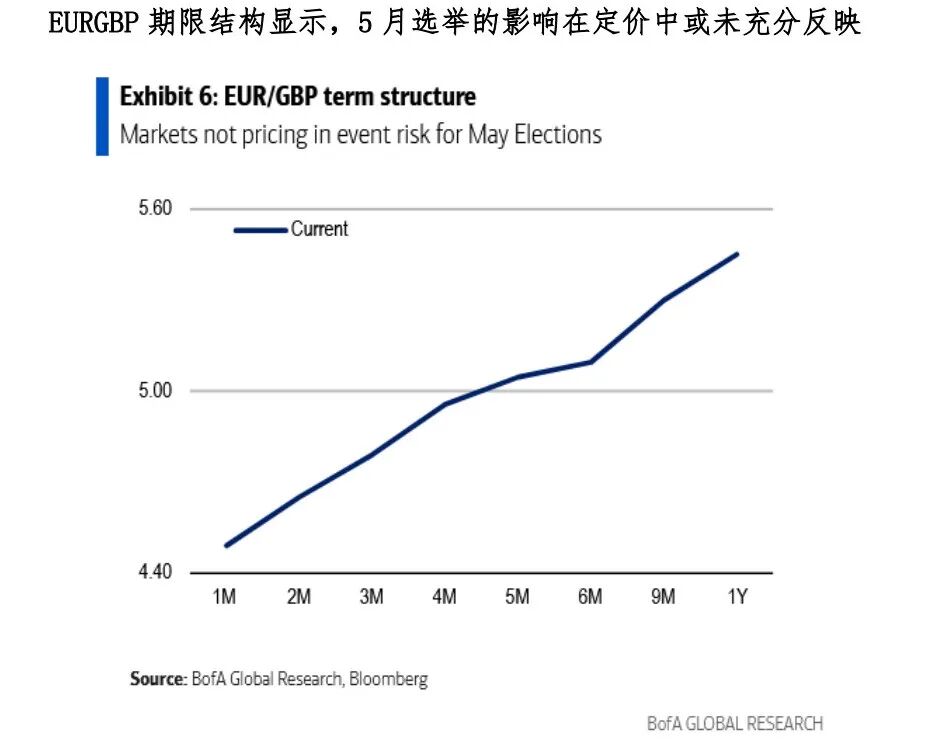
Außerdem stehen in Großbritannien im Mai die Kommunalwahlen bevor, und die Sorge, dass die Regierungspartei zur Stimmgewinnung die Haushaltsdisziplin lockert, nimmt zu.Die Landtagswahlen im Mai („Local Elections“) gelten als wichtiger Test für die derzeitige Regierungspartei (Konservative). Sollte diese schlecht abschneiden, könnte die Regierung beim Herbsthaushalt auf expansivere Maßnahmen wie Steuersenkungen setzen, um Wählerstimmen zu gewinnen. Aus Sicht der Laufzeitstruktur sind die Auswirkungen der Mai-Wahlen möglicherweise noch nicht voll in der Wechselkursbewertung eingepreist.
Zusammenfassung der heutigen Analyse:
1. Mit der Umwandlung des makroökonomischen Umfelds von „temporärer Störung“ zu „dauerhaftem Wettkampf“ nimmt die Nachhaltigkeit hoher Ölpreise zu. Long in Währungen mit sichererer Energie-Struktur, Short in solchen mit schwächerer Energie-Struktur, ist aktuell ein sicherer Ansatz;
2. Die Energie-Struktur Großbritanniens ist relativ schwach, der Öl- und Gasanteil liegt über 70%, und Faktoren, die bisher das Pfund stützten (hawkische Aussagen der BOE usw.), schwinden. Außerdem nimmt die Sorge um eine Lockerung der Haushaltsdisziplin angesichts der bevorstehenden Kommunalwahlen im Mai zu. Insgesamt wird empfohlen, das Pfund bei hohen Kursen zu shorten, GBPUSD wird vorerst um die Marke von 1,3 gesehen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


