
Ingersoll Rand (NYSE:IR) verzeichnet im Q4 CY2025 besser als erwartete Umsätze

Das industrielle Fertigungsunternehmen Ingersoll Rand (NYSE:IR) hat die Ergebnisse für das vierte Quartal des Geschäftsjahres 2025 bekannt gegeben
Ist jetzt der richtige Zeitpunkt, um Ingersoll Rand zu kaufen?
Ingersoll Rand (IR) Q4 CY2025 Highlights:
- Umsatz: 2,09 Milliarden US-Dollar vs. Analystenschätzungen von 2,04 Milliarden US-Dollar (10,1 % Wachstum im Jahresvergleich, 2,6 % übertroffen)
- Bereinigtes EPS: 0,96 US-Dollar vs. Analystenschätzungen von 0,90 US-Dollar (6,6 % übertroffen)
- Bereinigtes EBITDA: 580,1 Millionen US-Dollar vs. Analystenschätzungen von 560,3 Millionen US-Dollar (27,7 % Marge, 3,5 % übertroffen)
- Bereinigte EPS-Prognose für das kommende Geschäftsjahr 2026 liegt bei 3,51 US-Dollar im Mittelwert und verfehlt damit die Analystenschätzungen um 1,3 %
- EBITDA-Prognose für das kommende Geschäftsjahr 2026 liegt bei 2,16 Milliarden US-Dollar im Mittelwert und damit unter den Analystenschätzungen von 2,19 Milliarden US-Dollar
- Betriebsergebnis-Marge: 18,7 %, Rückgang von 20 % im gleichen Quartal des Vorjahres
- Free Cashflow-Marge: 25,7 %, ähnlich wie im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 38,23 Milliarden US-Dollar
„Vor dem Hintergrund eines komplexen globalen Umfelds haben wir starkes Wachstum, Gewinne und Free Cashflow erzielt, was die Widerstandsfähigkeit und Umsetzungskraft unseres Portfolios widerspiegelt“, sagte Vicente Reynal, Vorstandsvorsitzender und CEO von Ingersoll Rand.
Unternehmensüberblick
Beginnend mit der Erfindung des Dampfhammers bietet Ingersoll Rand (NYSE:IR) entscheidende Lösungen für die Erzeugung von Luft-, Gas-, Flüssigkeits- und Feststoffströmungen.
Umsatzwachstum
Die langfristige Entwicklung eines Unternehmens ist ein Indikator für seine Gesamtqualität. Jedes Unternehmen kann kurzfristig erfolgreich sein, aber ein erstklassiges wächst über Jahre hinweg. In den letzten fünf Jahren steigerte Ingersoll Rand seinen Umsatz mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3 %, was hinter unserem Maßstab für den Industriesektor zurückbleibt und eine schwache Ausgangsbasis für unsere Analyse darstellt.
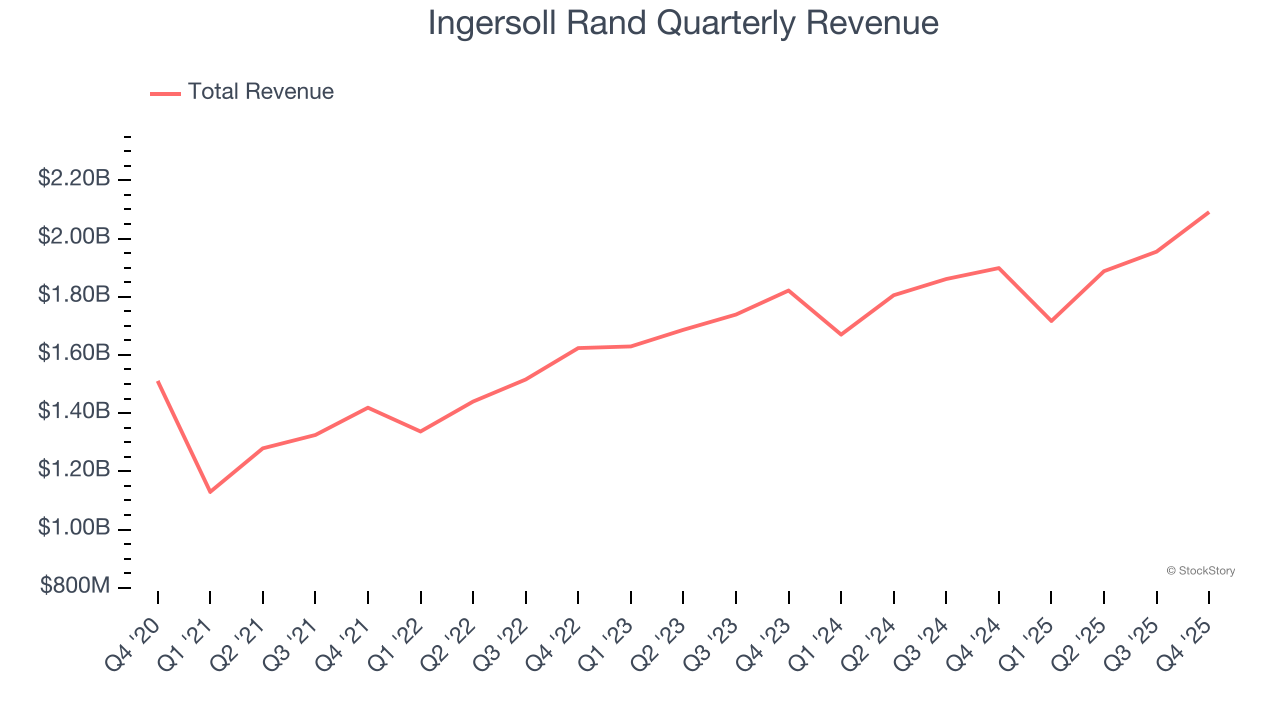
Langfristiges Wachstum ist das Wichtigste, aber im Industriesektor kann eine Sichtweise über fünf Jahre neue Branchentrends oder Nachfrageschwankungen übersehen. Die jüngste Entwicklung von Ingersoll Rand zeigt, dass die Nachfrage nachgelassen hat, denn das jährliche Umsatzwachstum von 5,5 % in den letzten zwei Jahren lag unter dem Fünfjahrestrend. Wir sind vorsichtig, wenn Unternehmen in diesem Sektor einen Rückgang des Umsatzwachstums verzeichnen, da dies auf einen Wandel der Kundenpräferenzen bei niedrigen Wechselkosten hindeuten könnte.
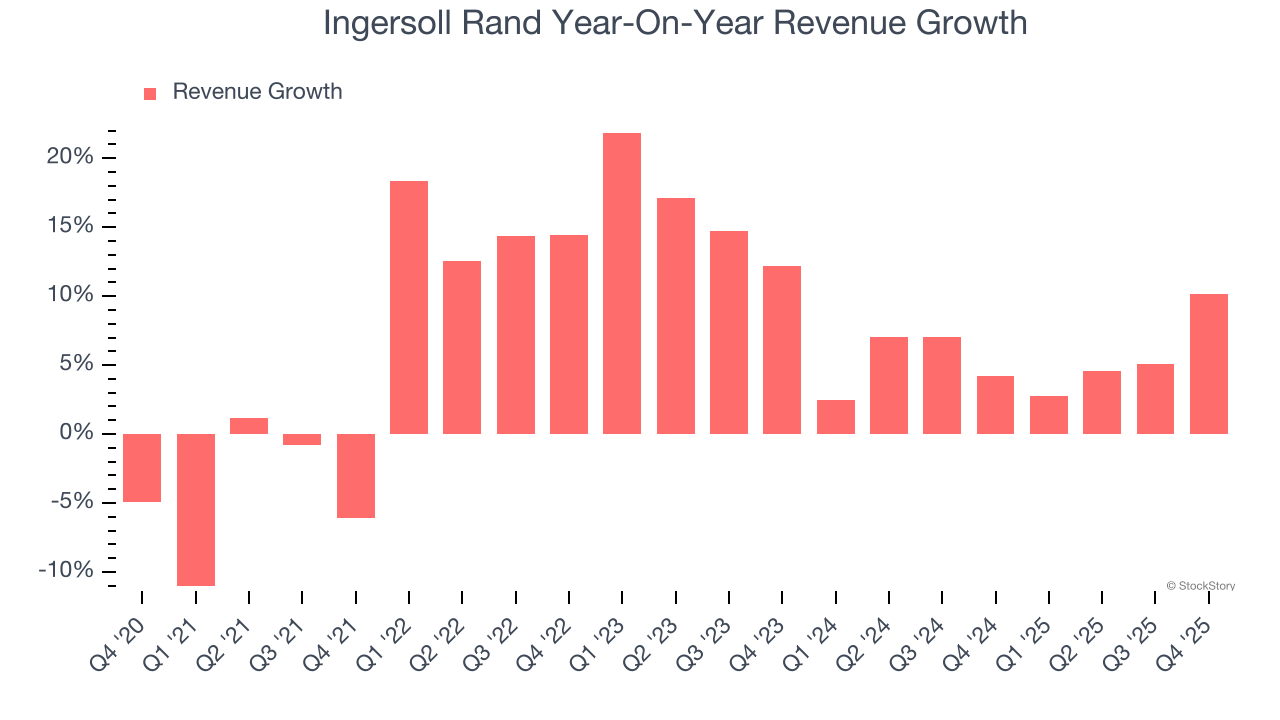
In diesem Quartal meldete Ingersoll Rand ein Umsatzwachstum von 10,1 % gegenüber dem Vorjahr, und der Umsatz von 2,09 Milliarden US-Dollar übertraf die Schätzungen der Wall Street um 2,6 %.
Mit Blick auf die Zukunft erwarten Sell-Side-Analysten für die nächsten 12 Monate ein Umsatzwachstum von 4,1 %, ähnlich wie in den letzten zwei Jahren. Diese Prognose ist eher enttäuschend und deutet darauf hin, dass die Produkte und Dienstleistungen einer gewissen Nachfrageschwäche ausgesetzt sein werden.
Software durchdringt die Welt, und praktisch keine Branche bleibt davon unberührt. Das treibt die Nachfrage nach Werkzeugen, die Softwareentwicklern bei ihrer Arbeit helfen – sei es beim Monitoring kritischer Cloud-Infrastrukturen, bei der Integration von Audio- und Videofunktionen oder bei der reibungslosen Bereitstellung von Inhalten.
Betriebsergebnis-Marge
Die Betriebsergebnis-Marge ist ein wichtiger Indikator für die Rentabilität, da sie den Anteil des Umsatzes zeigt, der nach Abzug aller Kernkosten – von den Herstellungskosten bis hin zu Werbung und Löhnen – übrig bleibt. Sie eignet sich auch zum Vergleich der Rentabilität von Unternehmen mit unterschiedlichem Verschuldungsgrad und Steuersätzen, da Zinsen und Steuern nicht einbezogen werden.
Ingersoll Rand war in den letzten fünf Jahren ein effizientes Unternehmen. Es gehörte zu den profitableren Unternehmen im Industriesektor und erzielte eine durchschnittliche Betriebsergebnis-Marge von 15,2 %. Dieses Ergebnis überrascht nicht, da die hohe Bruttomarge einen günstigen Ausgangspunkt bietet.
Bei der Analyse der Entwicklung der Rentabilität stieg die Betriebsergebnis-Marge von Ingersoll Rand in den letzten fünf Jahren um 4 Prozentpunkte, da das Umsatzwachstum zu einem operativen Hebel geführt hat.
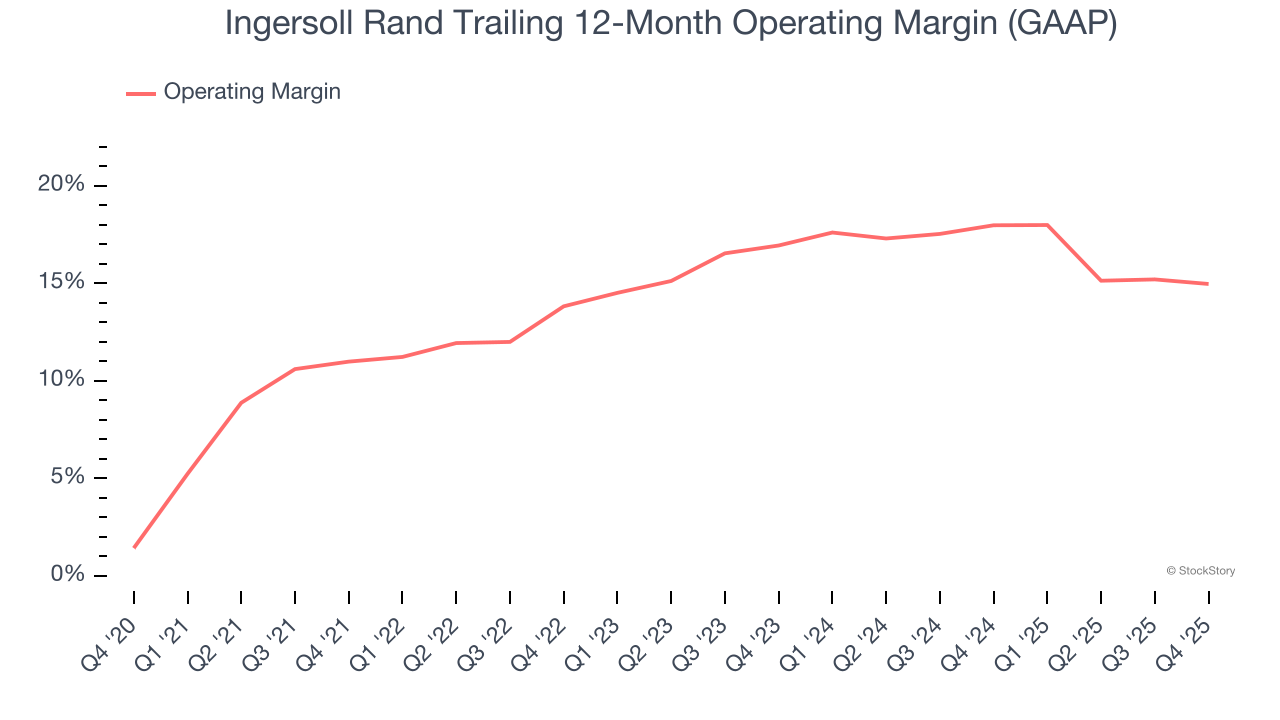
In diesem Quartal erzielte Ingersoll Rand eine Betriebsergebnis-Marge von 18,7 %, was einem Rückgang von 1,3 Prozentpunkten im Jahresvergleich entspricht. Da die Betriebsergebnis-Marge stärker zurückging als die Bruttomarge, lässt sich daraus schließen, dass das Unternehmen weniger effizient war, da Ausgaben wie Marketing, F&E und Verwaltungskosten gestiegen sind.
Ergebnis je Aktie
Wir verfolgen die langfristige Entwicklung des Ergebnisses je Aktie (EPS) aus demselben Grund wie das langfristige Umsatzwachstum. Im Vergleich zum Umsatz hebt das EPS jedoch hervor, ob das Wachstum eines Unternehmens auch profitabel ist.
Das EPS von Ingersoll Rand wuchs in den letzten fünf Jahren mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate von 17,5 %, was über dem Umsatzwachstum von 7,3 % lag. Das zeigt, dass das Unternehmen pro Aktie profitabler wurde, als es expandierte.
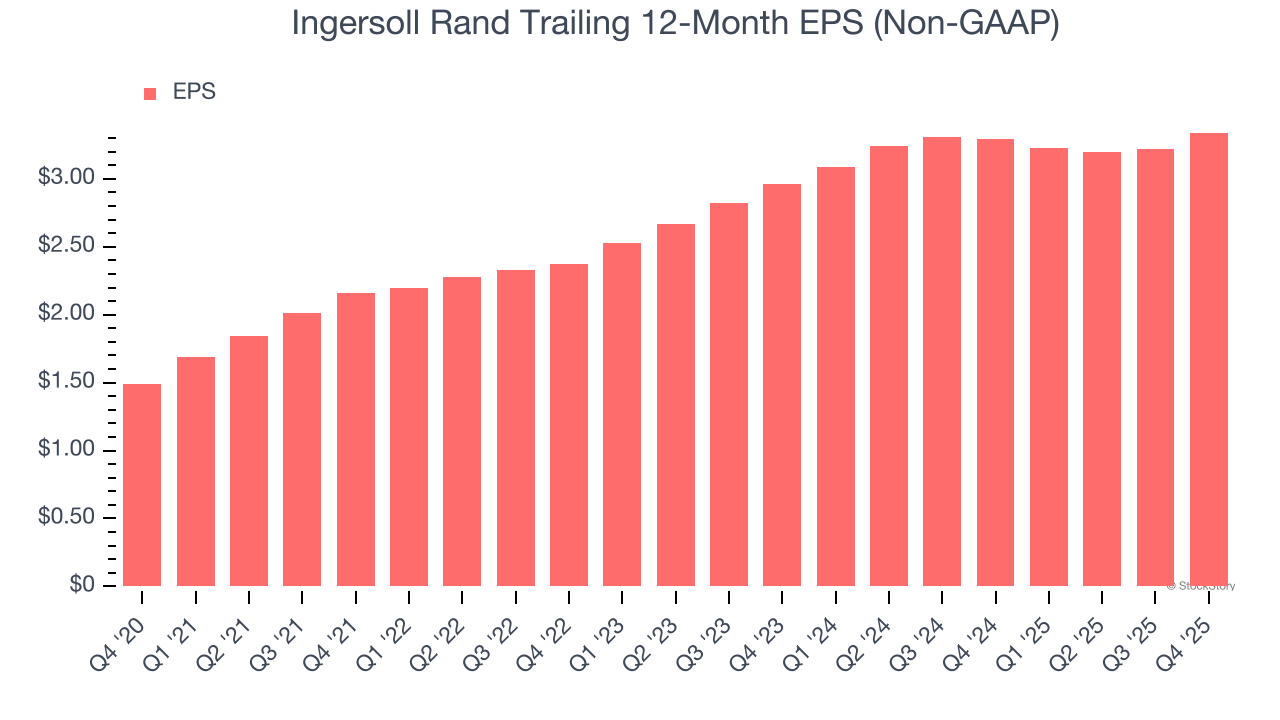
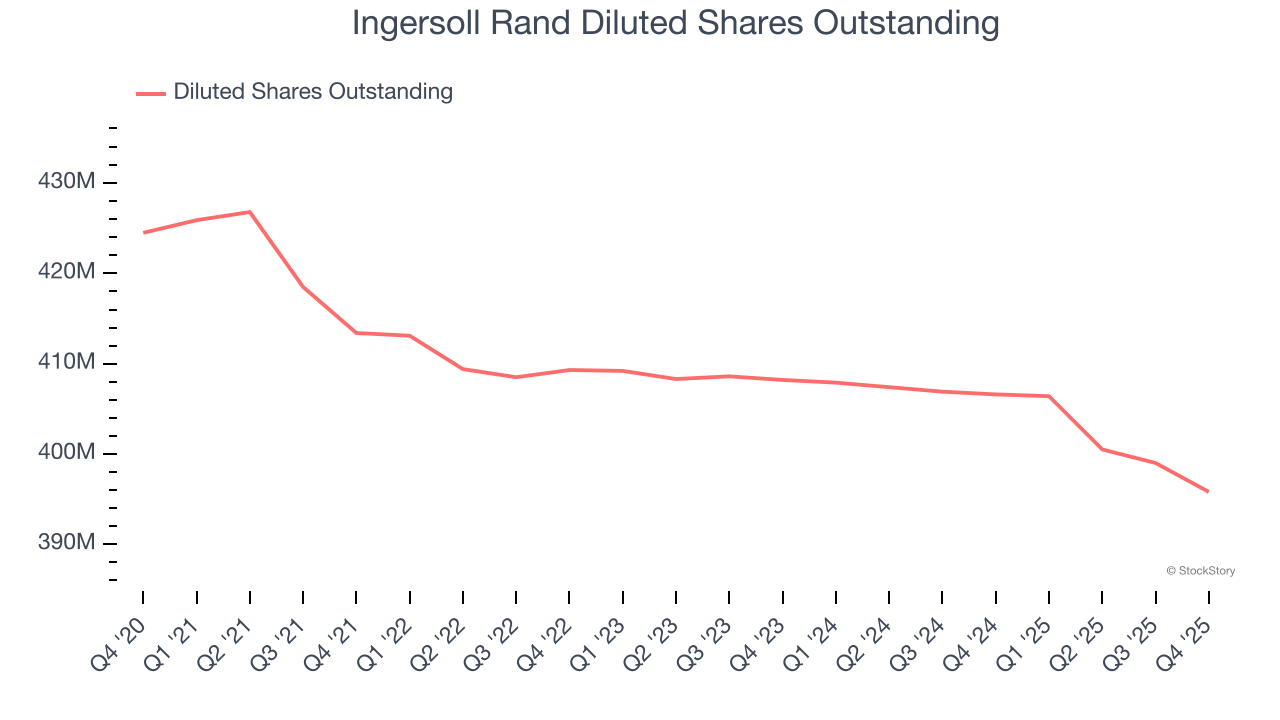
Die Analyse der Details des Ingersoll Rand-Ergebnisses gibt ein besseres Verständnis der Leistung. Wie bereits erwähnt, ist die Betriebsergebnis-Marge in diesem Quartal zurückgegangen, hat sich aber in den letzten fünf Jahren um 4 Prozentpunkte verbessert. Die Aktienanzahl ist zudem um 6,8 % gesunken – beides positive Signale für die Aktionäre, da die Steigerung der Profitabilität und Aktienrückkäufe das EPS-Wachstum im Vergleich zum Umsatzwachstum beschleunigen.
Wie beim Umsatz analysieren wir das EPS auch über einen kürzeren Zeitraum, da dies Aufschluss über aufkommende Trends oder Entwicklungen im Unternehmen geben kann.
Für Ingersoll Rand lag das zweijährige jährliche EPS-Wachstum bei 6,2 % und damit unter dem Fünfjahrestrend. Wir hoffen, dass das Wachstum künftig wieder anzieht.
Im vierten Quartal meldete Ingersoll Rand ein bereinigtes EPS von 0,96 US-Dollar, verglichen mit 0,84 US-Dollar im gleichen Quartal des Vorjahres. Damit wurden die Analystenschätzungen um 6,6 % übertroffen. Für die nächsten 12 Monate erwartet die Wall Street, dass das volle Jahres-EPS von Ingersoll Rand von 3,34 US-Dollar um 6,6 % wachsen wird.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Ingersoll Rand
Es war erfreulich zu sehen, dass Ingersoll Rand die Umsatzerwartungen der Analysten in diesem Quartal übertroffen hat. Auch das EBITDA lag über den Erwartungen der Wall Street. Auf der anderen Seite verfehlte die EBITDA-Prognose für das Gesamtjahr leicht. Insgesamt enthält dieses Ergebnis einige wichtige positive Aspekte. Nach der Veröffentlichung stieg die Aktie um 2,7 % auf 96,89 US-Dollar.
Natürlich hatte Ingersoll Rand ein solides Quartal, aber ist die Aktie im größeren Kontext ein Kauf? Das letzte Quartal ist zwar wichtig, aber nicht annähernd so relevant wie die langfristigen Fundamentaldaten und die Bewertung, wenn es darum geht, ob die Aktie ein Kauf ist.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Krypto-Preise
Mehr


