
BitMine-Aktie fällt um 9 %, da ein „Loch“ von 7 Milliarden Dollar bei Ethereum Investoren verunsichert

Der Ausverkauf bei BitMine Immersion Technologies (BMNR) hat sich heute verstärkt, da die Aktie um 8,6% auf $18,56 gefallen ist und damit einen brutalen monatlichen Absturz fortsetzt, der fast 30% ihres Wertes ausgelöscht hat. Während der breitere Markt unter Druck steht, trifft es BitMine besonders hart, da das Unternehmen massiv auf Ethereum (ETH-USD) gesetzt hat. Das Unternehmen hat seine gesamte Zukunft im Wesentlichen an den Preis von Ether geknüpft, und da der Token Schwierigkeiten hat, Unterstützung zu finden, zeigt die Aktie, wie volatil diese Strategie sein kann.
Sichern Sie sich 50% Rabatt auf TipRanks Premium
- Schalten Sie Hedgefonds-Daten und leistungsstarke Investment-Tools frei, um klügere und schärfere Entscheidungen zu treffen
- Bleiben Sie dem Markt voraus mit den neuesten Nachrichten und Analysen und maximieren Sie das Potenzial Ihres Portfolios

Ethereum-Verluste setzen die Bilanz unter Druck
Ein Hauptgrund für den Absturz ist die wachsende Lücke zwischen dem, was BitMine für seine Krypto bezahlt hat, und dem, was sie heute wert ist. Das Unternehmen hält derzeit über 4,28 Millionen ETH, was etwa 3,55% des gesamten weltweiten Angebots entspricht. Doch mit fallenden Ethereum-Preisen in Richtung $2.100 nähert sich das „Loch“ in BitMines Kasse mittlerweile $7 Milliarden an. Dies erzeugt ein riesiges rechnerisches „Loch“ in der Bilanz, da der durchschnittliche Kaufpreis des Unternehmens weit zwischen $3.800 und $3.900 liegt.
Das hat institutionelle Investoren nervös gemacht, obwohl Chairman Tom Lee diese Buchverluste kürzlich als „beabsichtigt“ während dieser Akkumulationsphase bezeichnete.
Interne Turbulenzen bei BitMine befeuern Panik unter Investoren
Neben der Kursentwicklung der Kryptowährungen üben interne Maßnahmen des Unternehmens zusätzlichen Abwärtsdruck aus. Der Markt verdaut immer noch die plötzliche Entlassung von Präsident Erik Nelson Ende Januar, die eine Führungslücke hinterließ, gerade als das Unternehmen sich auf sein bislang größtes Projekt vorbereitet.
Außerdem genehmigten die Aktionäre kürzlich eine Erhöhung der genehmigten Stammaktien von 500 Millionen auf erstaunliche 50 Milliarden. Dieser enorme Anstieg der Aktienkapazität hat Befürchtungen vor extremer Verwässerung geschürt, da das Unternehmen möglicherweise mehr Aktien ausgeben muss, um seine Alchemie der 5%-Kaufoffensive fortzusetzen, solange die ETH-Preise niedrig sind.
Staking-Hoffnungen bieten einen möglichen Ausweg
Trotz des Debakels gibt es immer noch eine kleine Gruppe prominenter Optimisten, die dies als Kaufgelegenheit sehen. Cathie Woods ARK Invest hat kürzlich weitere BMNR dem Portfolio hinzugefügt, in der Hoffnung, dass der bevorstehende Start des Made in America Validator Network (MAVAN) die Wende bringen wird. Das Unternehmen plant, diese Staking-Infrastruktur im ersten Quartal 2026 zu starten, was ihnen ermöglichen würde, jährliche Belohnungen von über 370 Millionen Dollar zu verdienen.
Derzeit wirkt sich das Ethereum-Treasury-Modell jedoch wie ein schweres Gewicht auf die Aktie aus. Es zeigt sich, dass BitMine oft als erstes die Auswirkungen spürt, wenn der Kryptomarkt ins Wanken gerät.
Ist die BitMine-Aktie ein guter Kauf?
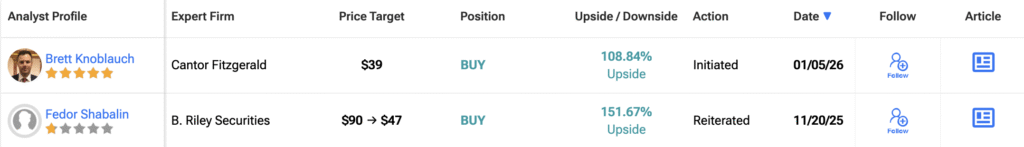
Mit Blick auf TipRanks hat die BMNR-Aktie basierend auf zwei Kaufempfehlungen von Analysten in den letzten drei Monaten eine Konsensbewertung „Moderate Buy“. Das durchschnittliche 12-Monats-Kursziel für BMNR liegt bei $43, was ein Aufwärtspotenzial von 130,25% impliziert.

Weitere Tools zur BMNR-Aktie ansehen
Copyright © 2026, TipRanks. Alle Rechte vorbehalten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Krypto-Preise
Mehr


