
Warum erhöhen Institutionen ihre Positionen bei TSMC weiterhin an diesem Punkt?

Hallo zusammen, ich bin You Dou.
Nach der Veröffentlichung des 4Q25 Geschäftsberichts von TSMC hat der Markt schnell reagiert.
Aber die wirklich wichtige Frage, die man stellen sollte, ist:
Warum haben Institutionen gerade jetzt beschlossen, TSMC weiter hochzustufen?
Diese Frage wird nicht aus dem Bauch heraus beantwortet.
In diesem Artikel analysiere ich vor allem die neuesten Research-Reports von J.P. Morgan und Goldman Sachs, die sie nach dem Geschäftsbericht veröffentlicht haben, und erkläre aus Sicht der Modellierung, warum sie sich zu diesem Zeitpunkt entschieden haben, weiter hochzustufen.
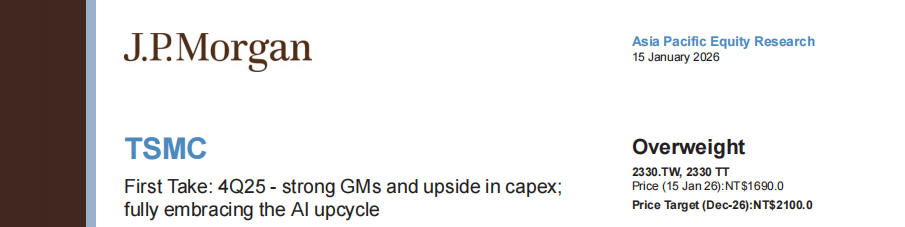
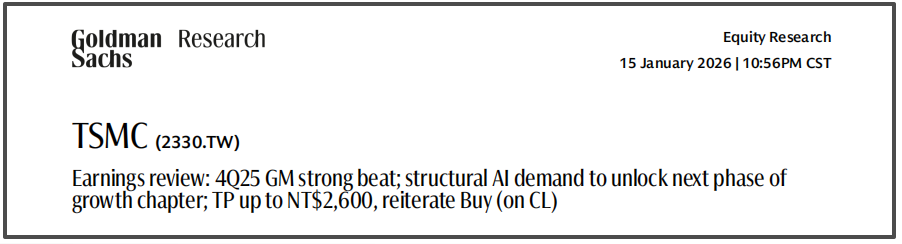
Kommen wir zunächst zum Fazit.
Diese Hochstufungsrunde erfolgte nicht, weil der Geschäftsbericht „gut aussieht“, sondern weildie bisherigen Annahmen nicht mehr haltbar waren.
Sowohl bei J.P. Morgan als auch bei Goldman Sachs gibt es bei dieser Entscheidung nur einen gemeinsamen Nenner:
Es handelt sich nicht um eine Feinjustierung, sondern um eine Änderung der langfristigen Annahmen.
Diese Änderung zeigt sich in drei Punkten.
Erster Grund: KI ist kein Randfaktor mehr
In den vergangenen Jahren wurde der KI-bezogene Umsatz von TSMC von den Institutionen meist so eingeschätzt:
Das Wachstum ist zwar schnell, aber immer noch nur ein Teilbereich von HPC, und der Einfluss auf das langfristige Modell ist begrenzt.
Nach dem aktuellen Geschäftsbericht wurde diese Einordnung komplett verworfen.
Institutionen betrachten nun KI-Accelerator-bezogene Umsätzedirekt als:
den zentralen Faktor für die Auslastung fortschrittlicher Fertigungsprozesse
den zentralen Faktor für das Tempo der Investitionsausgaben
sogar als Faktor für die gesamte Wachstumskurve des Unternehmens
Wenn KI von einer „Option“ zur „Hauptvariablen“ wird,
muss das ursprüngliche Wachstumsmodell natürlich insgesamt nach oben angepasst werden.
Das ist kein Optimismus, sondern eine strukturelle Veränderung.
Zweiter Grund: 60% Bruttomarge wird zum „Normalfall“
Wenn sich auf der Umsatzseite die Wachstumskurve ändert,
ändert sich auf der Gewinnseiteder Bewertungsanker selbst.
Das wirklich Wichtige am aktuellen Geschäftsbericht ist nicht eine einzelne Quartals-Bruttomarge über den Erwartungen, sondern drei gleichzeitige Punkte:
Stabile Bruttomarge von über 60% im 4Q25
Die Prognose für 1Q26 wurde weiter nach oben korrigiert
Die langfristige Bruttomargenprognose wurde klar angehoben
Das bedeutet im Kern:
Institutionen akzeptieren eine neue Prämisse –
In den kommenden Jahren könnte das Bruttomargen-Niveau von TSMC dauerhaft deutlich über 50% liegen.
Sobald dieses höhere Bruttomargen-Niveau bestätigt ist,
ist die Veränderung des EPS nicht mehr linear,
sondernder gesamte Bereich der Ertragskraft wird angehoben.
Deshalb werden viele Hochstufungen nicht durch eine höhere Bewertung erreicht, sondern das EPS wird neu bewertet.
Dritter Grund: Die „Natur“ der Capex hat sich verändert
Die Diskussionen über die Capex von TSMC gab es schon immer.
Der entscheidende Punkt der aktuellen Neubewertung durch die Institutionen liegt jedoch nicht darin, wie hoch die Capex ist, sondern warum sie so hoch sein muss.
Diesmal qualifizieren Institutionen die Capex wie folgt:
keine antizyklische Wette
keine defensive Investition
sonderneine vorgezogene Planung, die durch die langfristig sichere Nachfrage nach KI getrieben wird
Anders gesagt:
Capex wird nicht mehr als Risikovariable, sondern als Ergebnis von Wachstumssichtbarkeit betrachtet.
Wird Capex so verstanden, hat das eine völlig andere Bedeutung für die Bewertung.
Warum wird „jetzt“ weiter hochgestuft und nicht früher oder später?
Das ist eine entscheidende Frage, die viele übersehen.
Institutionen wissen nicht erst heute, wie wichtig KI ist,
und sie sehen auch nicht erst heute die Engpässe bei fortschrittlichen Fertigungsprozessen.
Der eigentliche Auslöser war, dass drei Faktoren gleichzeitig bestätigt wurden:
1️⃣ Die KI-Nachfrage ist kein Auftragsrauschen mehr, sondern eine nachhaltige Entwicklung
2️⃣ Die Bruttomarge leidet nicht deutlich unter Kapazitätserweiterung und Auslandsinvestitionen
3️⃣ Das Management ist bei den mittelfristigen und langfristigen Capex-Entscheidungen entschlossener geworden
Wenn diese drei Punkte gleichzeitig gelten,
müssen die bisherigen „vorsichtigen Annahmen“ angepasst werden.
Deshalb erfolgte die Hochstufung an diesem Punkt und nicht vor dem Geschäftsbericht.
Mein Verständnis
Betrachtet man nur den Aktienkurs, sieht diese Hochstufung etwas „im Trend liegend“ aus;
aber aus der Sicht der institutionellen Modelle ist dies einenotwendige Korrektur.
TSMC bewegt sich von:
einem „hochzyklischen Fertigungsunternehmen“
schrittweise in Richtung:
„Kernasset mit struktureller Ertragskraft im Zeitalter der KI-Infrastruktur“.
Vor diesem Hintergrund
ist die weitere Hochstufung durch die Institutionen nicht aggressiv, sondern verzögert.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


