
BTC Marktüberblick: Woche 49
In der vergangenen Woche zeigte Bitcoin erste Anzeichen einer Stabilisierung nach dem starken Ausverkauf. Die Dynamik hat sich erholt und der Verkaufsdruck beginnt sowohl an den Spot- als auch an den Derivatemärkten nachzulassen.
Überblick
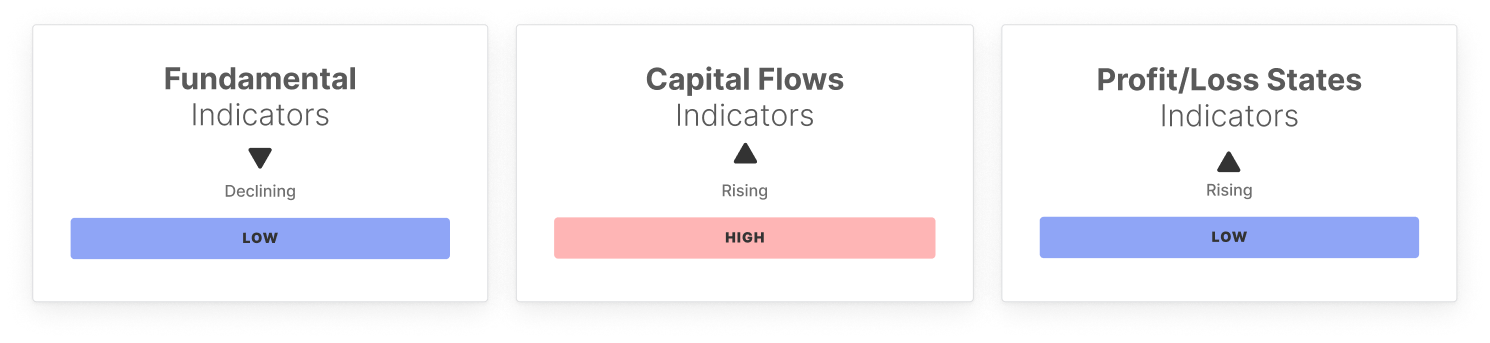
Der Preis hielt sich über den jüngsten Tiefstständen, während der RSI sich deutlich von extremen Bedingungen erholte, was darauf hindeutet, dass eine Erschöpfung einsetzen könnte, obwohl der übergeordnete Trend weiterhin fragil bleibt. Die Spot-Flows verbesserten sich spürbar, wobei der CVD zum ersten Mal seit mehreren Wochen positiv wurde, was auf eine erneute Kaufaggressivität trotz abnehmender Liquidität hinweist. Das aggregierte Spot-Volumen bleibt jedoch weiterhin nahe historischer Tiefststände komprimiert, was darauf hindeutet, dass der Markt weiterhin vorsichtig mit begrenzter Beteiligung agiert.
Die Derivatemärkte spiegeln diesen Übergang von Stress zu vorsichtiger Balance wider. Das Open Interest bei Futures ist unter seine untere Bandbreite gefallen und das Funding ist auf zyklische Tiefststände eingebrochen, während der Leverage weiterhin abgebaut wird. Dies bildet eine Struktur, die eher auf Risikoreduzierung als auf spekulative Expansion hindeutet. Gleichzeitig erholt sich der Futures-CVD, was darauf hindeutet, dass der schlimmste Verkaufsdruck nachlassen könnte. Beim Optionsmarkt ist das Open Interest moderat gestiegen, während die Volatilitätsbewertung in den Discountbereich gewechselt ist, was darauf hindeutet, dass der Markt das zukünftige Risiko nun möglicherweise unterbewertet. Das Skew hat sich von der defensiven Haltung der letzten Woche gelöst, was auf eine geringere Nachfrage nach Absicherung gegen Abwärtsrisiken und eine Abschwächung der bärischen Stimmung hindeutet.
Die ETF-Trends haben sich deutlich verbessert. Die Nettozuflüsse wurden nach anhaltenden Abflüssen mit 159,8 Millionen wieder positiv, was auf ein erneutes institutionelles Interesse hindeutet, obwohl die ETF-Volumina weiterhin unter ihrer unteren Bandbreite liegen. Der MVRV bleibt stabil im Gewinnbereich, was auf einen begrenzten Druck für eine breite Distribution hindeutet.
Die On-Chain-Aktivität bleibt verhalten. Aktive Adressen und Transfer-Volumina haben nachgelassen, während die Gebühreneinnahmen unter ihre untere Bandbreite gefallen sind, was auf eine geringere Netzwerkauslastung hinweist. Die Realised Cap Change nimmt weiterhin ab, was auf verhaltene Zuflüsse hindeutet. Die Angebotsstruktur bleibt spekulativ, da sowohl das STH-zu-LTH-Verhältnis als auch der Hot Capital Share über den oberen Bandbreiten liegen, was kurzfristige Umschichtungen und erhöhte Reaktivität widerspiegelt. Die Profitabilitätskennzahlen haben sich nicht verbessert, alle Kennzahlen bleiben verlustdominiert, was auf einen Mangel an Momentum hindeutet.
Zusammengefasst scheint Bitcoin sich aus der Entschuldungsphase in ein fragiles Gleichgewicht zu bewegen. Überverkaufte Bedingungen haben nachgelassen und die ETF-Flows haben sich verbessert, aber die Liquidität bleibt dünn und die Überzeugung unbewiesen. Eine nachhaltige Erholung wird wahrscheinlich eine deutlich stärkere Spot-Nachfrage, erneute Zuflüsse und eine breitere Beteiligung erfordern.
Off-Chain-Indikatoren

On-Chain-Indikatoren
🔗 Zugriff auf den vollständigen Bericht als PDF
Verpassen Sie es nicht!
Intelligente Marktanalysen direkt in Ihren Posteingang.
Subscribe nowBitte lesen Sie unseren Transparenzhinweis bei der Nutzung von Börsendaten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


