
BTC Marktüberblick: Woche 47
Bitcoin setzte seinen Rückgang fort und fiel auf $93K, was die geordnete Abwärtstendenz der letzten Wochen weiterführt. Die Bewegung hat den Vermögenswert nun in einen Bereich geführt, in dem die Nachfrage historisch gesehen wieder anzuziehen pflegte.
Überblick
Während der vorherrschende Trend weiterhin abwärts gerichtet ist, erreicht der Markt nun Niveaus, auf denen zusätzliche Käufer typischerweise beginnen würden, den Wert zu beurteilen. Dies schafft die Grundlage für eine potenzielle Stabilisierung, sollte der Verkaufsdruck weiter nachlassen.
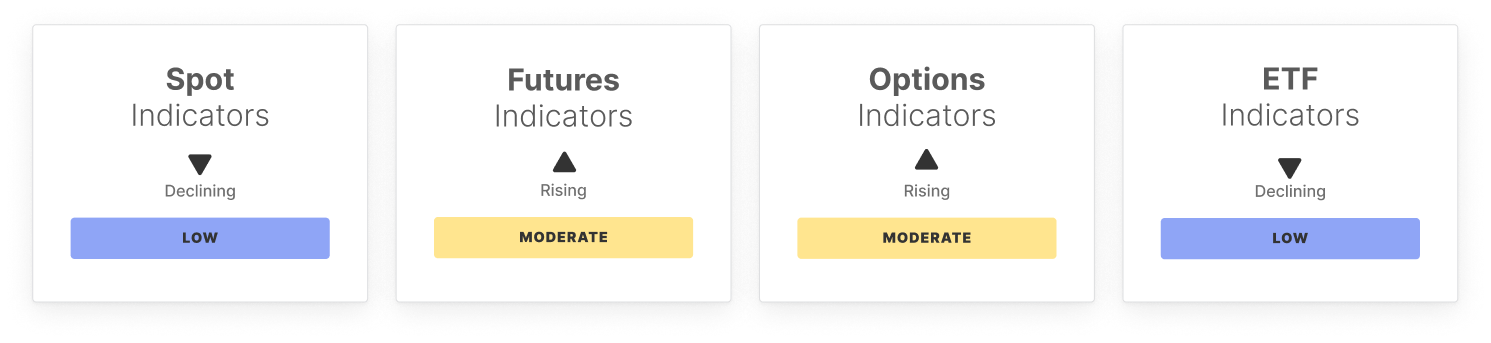
Der 14-Tage-RSI ist weiter in den überverkauften Bereich gefallen, was auf anhaltenden Druck auf das Momentum hinweist. Dies steht im Einklang mit erhöhtem Stress auf den Derivatemärkten: Sowohl die Futures CVD-Steilheit als auch die Perpetual CVD sind auf extreme negative Werte gefallen und zeigen eine starke Dominanz der Verkäuferseite. Dennoch blieb das offene Interesse an Futures stabil, was darauf hindeutet, dass der Markt keinen Anstieg des Hebels gesehen hat, sondern vielmehr einen geordneten Ausverkauf.
Am Spotmarkt gingen die Handelsvolumina zurück, und die ETF-Abflüsse nahmen deutlich ab, was auf einen Übergang von aggressiven Verkäufen zu einer vorsichtigeren Umpositionierungsphase hindeutet. Die Optionsmärkte bleiben defensiv, mit erhöhter 25-Delta-Schräglage und einer steigenden Volatilitätsspanne, was darauf hindeutet, dass Händler sich auf größere Preisschwankungen einstellen.
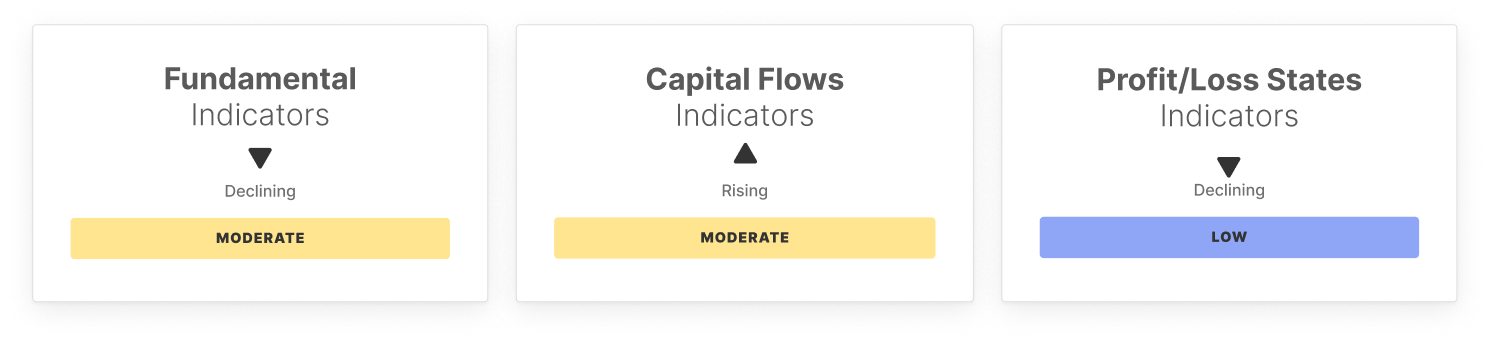
Auch die On-Chain-Aktivität hat nachgelassen. Transfer-Volumina, Gebühreneinnahmen und Realized Cap Change sind alle zurückgegangen, was auf ein ruhigeres Netzwerk und ein vorsichtigeres Verhalten der Teilnehmer hindeutet. Die Profitabilitätskennzahlen haben sich weiter verschlechtert, wobei NUPL und Realized P/L tiefere Verluste sowie einen erhöhten Anteil des Angebots von kurzfristigen Inhabern zeigen – ein Muster, das häufig in späten Korrekturphasen beobachtet wird.
Zusammenfassend navigiert Bitcoin durch eine Konsolidierungsphase nach einem starken Rückgang, wobei überverkauftes Momentum und nachlassende Abflüsse auf erste Anzeichen einer Stabilisierung hindeuten. Während die Profitabilität weiterhin unter Druck steht, deuten Erschöpfungssignale darauf hin, dass der Markt möglicherweise ein lokales Tief im Bereich von $94K–$100K bildet.
Off-Chain-Indikatoren
On-Chain-Indikatoren
🔗 Vollständigen Bericht als PDF abrufen
Verpassen Sie es nicht!
Intelligente Marktanalysen direkt in Ihr Postfach.
Subscribe nowBitte lesen Sie unseren Transparenzhinweis bei der Verwendung von Börsendaten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


