
Wird die Kryptoindustrie zum „Druckventil“ für Liquidität, wenn die traditionellen Finanzmärkte versagen?

Die Dämmerung der Finanzialisierung: Wenn Schuldenzyklen nur noch nominales Wachstum erzeugen.
Das Ende der Finanzialisierung: Wenn Schuldenzyklen nur noch nominales Wachstum erzeugen.
Autor: arndxt
Übersetzung: AididiaoJP, Foresight News
Die US-Wirtschaft ist in zwei Welten gespalten: Auf der einen Seite florieren die Finanzmärkte, auf der anderen Seite befindet sich die Realwirtschaft in einem langsamen Niedergang.
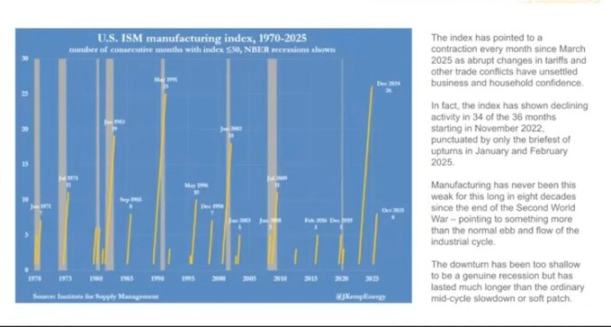
Der Einkaufsmanagerindex (PMI) des verarbeitenden Gewerbes ist seit über 18 Monaten rückläufig – das ist der längste Zeitraum seit dem Zweiten Weltkrieg. Dennoch steigen die Aktienmärkte weiter, da die Gewinne zunehmend bei Technologieriesen und Finanzunternehmen konzentriert sind. (Anmerkung: Der vollständige Name des „PMI des verarbeitenden Gewerbes“ ist „Purchasing Managers’ Index“, ein Barometer für die Gesundheit des verarbeitenden Gewerbes.)
Dies ist in Wirklichkeit eine „Bilanzinflation“.
Liquidität treibt die Preise gleichartiger Vermögenswerte immer weiter nach oben, während Lohnwachstum, Kreditvergabe und die Dynamik kleiner Unternehmen stagnieren.
Das Ergebnis ist eine gespaltene Wirtschaft, in der sich verschiedene Bereiche während einer Erholung oder eines Konjunkturzyklus in völlig entgegengesetzte Richtungen entwickeln:
Auf der einen Seite: Kapitalmärkte, Vermögensbesitzer, Technologiebranche und Großunternehmen steigen rasant (Gewinne, Aktienkurse, Vermögen).
Auf der anderen Seite: Arbeitnehmer, kleine Unternehmen, Blaumannbranchen → Rückgang oder Stagnation.
Wachstum und Not existieren gleichzeitig.
Versagen der Politik
Die Geldpolitik kann der Realwirtschaft nicht mehr wirklich zugutekommen.
Die Zinssenkungen der Federal Reserve treiben die Preise von Aktien und Anleihen in die Höhe, bringen aber keine neuen Arbeitsplätze oder Lohnerhöhungen. Quantitative Lockerung erleichtert es Großunternehmen, Kredite aufzunehmen, hilft aber kleinen Unternehmen nicht weiter.
Auch die Fiskalpolitik stößt bald an ihre Grenzen.
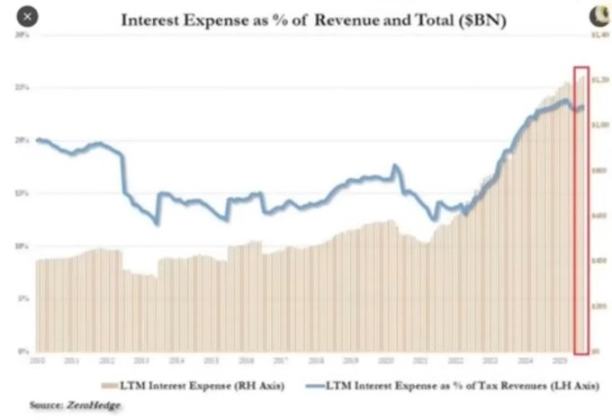
Heute wird fast ein Viertel der Staatseinnahmen allein für die Zahlung von Zinsen auf Staatsanleihen verwendet.
Die politischen Entscheidungsträger stecken dadurch in einem Dilemma:
Wird die Politik gestrafft, um die Inflation zu bekämpfen, stagniert der Markt; wird sie gelockert, um das Wachstum zu fördern, steigen die Preise wieder. Das System ist zu einem Selbstläufer geworden: Sobald versucht wird, die Verschuldung zu reduzieren oder die Bilanz zu verkleinern, werden die Vermögenswerte, auf denen die Stabilität beruht, erschüttert.
Marktstruktur: Effiziente Abschöpfung
Passive Kapitalströme und Hochfrequenzdatenarbitrage haben den öffentlichen Markt in eine geschlossene Liquiditätsmaschine verwandelt.
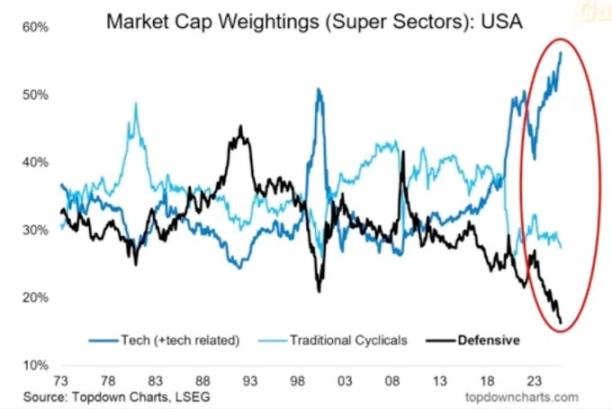
Positionsaufbau und Volatilitätsbereitstellung sind wichtiger als Fundamentaldaten. Privatanleger sind de facto die Gegenpartei der Institutionen. Das erklärt, warum defensive Sektoren vernachlässigt werden, Technologiewerte aber in die Höhe schießen – die Marktstruktur belohnt Momentum, nicht Wert.
Wir haben einen Markt geschaffen, der extrem preiseffizient, aber äußerst kapitaleffizient ist.
Der öffentliche Markt ist zu einer sich selbst verstärkenden Liquiditätsmaschine geworden.
Kapital fließt automatisch → über Indexfonds, ETFs und algorithmischen Handel → erzeugt anhaltenden Kaufdruck, unabhängig von den Fundamentaldaten.
Preisbewegungen werden von Kapitalströmen, nicht von Werten getrieben.
Hochfrequenzhandel und systematische Fonds dominieren das tägliche Handelsvolumen, während Privatanleger tatsächlich auf der Gegenseite stehen. Aktienkurse werden von Positionsaufbau und Volatilitätsmechanismen bestimmt.
Daher blähen sich Technologiewerte weiter auf, während defensive Sektoren zurückbleiben.
Gesellschaftlicher Backlash: Der politische Preis der Liquidität
Die Vermögensbildung dieses Zyklus konzentriert sich an der Spitze.
Die reichsten 10 % halten über 90 % der Finanzanlagen; je stärker die Aktienmärkte steigen, desto größer wird die Kluft zwischen Arm und Reich. Die Politik, die die Vermögenspreise in die Höhe treibt, untergräbt gleichzeitig die Kaufkraft der Mehrheit.
Ohne echtes Lohnwachstum und mit unerschwinglichen Immobilienpreisen werden die Wähler letztlich Veränderungen fordern – entweder durch Umverteilung des Vermögens oder durch politische Unruhen. Beides erhöht den fiskalischen Druck und treibt die Inflation an.
Für die politischen Entscheidungsträger ist die Strategie klar: Die Liquidität muss weiter fließen, die Märkte steigen lassen und eine wirtschaftliche Erholung verkünden. Oberflächlicher Wohlstand ersetzt echte Reformen. Die Wirtschaft bleibt fragil, aber zumindest halten die Daten bis zur nächsten Wahl.
Kryptowährungen als Sicherheitsventil
Kryptowährungen sind einer der wenigen Bereiche, in denen man Werte halten und übertragen kann, ohne auf Banken oder Regierungen angewiesen zu sein.
Die traditionellen Märkte sind zu geschlossenen Systemen geworden, in denen das große Kapital den Großteil der Gewinne bereits vor dem Börsengang durch Private Placements abschöpft. Für die junge Generation ist Bitcoin nicht mehr nur Spekulation, sondern eine Beteiligungschance. Wenn das gesamte System manipuliert erscheint, gibt es zumindest hier noch Möglichkeiten.
Obwohl viele Privatanleger durch überbewertete Token und VC-Verkäufe Verluste erlitten haben, bleibt die Kernnachfrage stark: Die Menschen sehnen sich nach einem offenen, fairen und selbstbestimmten Finanzsystem.
Ausblick
Die US-Wirtschaft befindet sich in einem „reflexartigen“ Zyklus: Straffung → Rezession → politische Panik → Liquiditätsflut → Inflation → Wiederholung.
2026 könnte der nächste Lockerungszyklus beginnen, da das Wachstum nachlässt und das Defizit steigt. Die Aktienmärkte werden kurzzeitig boomen, aber die Realwirtschaft wird sich nicht wirklich verbessern, es sei denn, das Kapital fließt von der Unterstützung von Vermögenswerten in produktive Investitionen.
Derzeit erleben wir die Spätphase der finanzialisierten Wirtschaft:
- Liquidität ersetzt das BIP
- Die Märkte werden zum politischen Instrument
- Bitcoin wird zum gesellschaftlichen Sicherheitsventil
Solange das System weiterhin Schulden in Vermögensblasen umwandelt, wird es keine echte Erholung geben – nur ein langsames Dahinsiechen, das durch steigende Nominalwerte kaschiert wird.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Krypto-Preise
Mehr


