
Warum ist das aktuelle Handelsumfeld auf dem Kryptomarkt höllisch schwierig?

Über 90 % der Krypto-Assets sind im Wesentlichen spekulationsgetrieben. Doch reine Spekulation ist kein Perpetuum Mobile: Wenn Marktteilnehmer das Interesse verlieren oder keine konstanten Gewinne mehr erzielen können, lässt die Nachfrage nach Spekulation nach.
Über 90 % der Krypto-Assets sind im Wesentlichen spekulationsgetrieben, aber reine Spekulation ist kein Perpetuum Mobile. Wenn Marktteilnehmer das Interesse verlieren oder keine fortlaufenden Gewinne erzielen können, ebbt die spekulative Nachfrage ab.
Autor: @0xkyle
Übersetzung: AididiaoJP, Foresight News
Als Trader ist das Hauptziel immer, Investitionsmöglichkeiten mit hoher Überzeugung und asymmetrischem Renditepotenzial zu finden. Ich bin leidenschaftlich daran interessiert, solche Trades mit hohem Risiko-Ertrags-Verhältnis zu entdecken, wie zum Beispiel Solana bei 20 US-Dollar, Node Monkes bei 0,1 BTC (später stieg es auf 0,9 BTC), Zerebro mit einer Marktkapitalisierung von 20 Millionen US-Dollar und so weiter.
Heutzutage werden solche asymmetrischen Chancen jedoch immer seltener. Es gibt viele Gründe dafür, die zusammen ein großes und schwieriges Problem bilden.
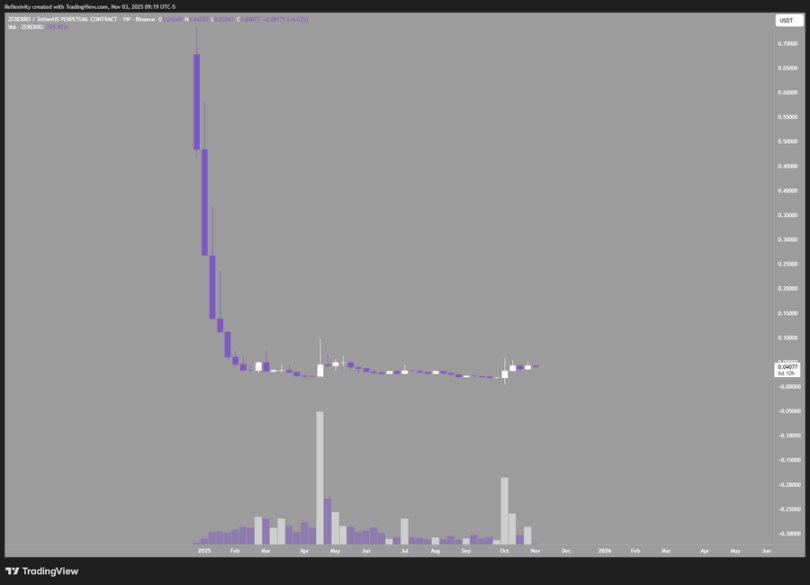
Dieses Diagramm zeigt zum Beispiel Zerebro, das von einer Marktkapitalisierung von 20 Millionen US-Dollar auf einen Höchststand von 700 Millionen US-Dollar gestiegen ist und eine 30-fache Rendite brachte; aber es fiel auch um 99 % vom Höchststand und kehrte fast zum Ausgangspunkt zurück.
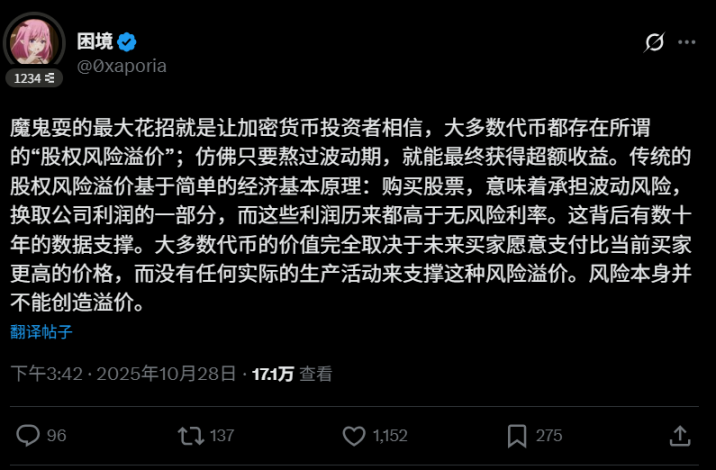
Das führt zur ersten Problematik: Es ist allgemein bekannt, dass die meisten Token in dieser Branche „letztlich verkauft werden müssen“. Dies schafft einen Teufelskreis, der die Entstehung von langfristig wertsteigernden Assets behindert. Über 90 % der Krypto-Assets sind im Wesentlichen spekulationsgetrieben, aber reine Spekulation ist kein Perpetuum Mobile. Wenn Marktteilnehmer das Interesse verlieren oder keine fortlaufenden Gewinne erzielen können, ebbt die spekulative Nachfrage ab. Der Tweet von Nutzer @0xaporia bringt es auf den Punkt:
Das zweite Problem ist der strukturelle Mangel des Kryptomarktes. Das „Wick“-Ereignis am 10. Oktober hat dies deutlich gemacht: Fast alle großen Börsen ließen eine große Anzahl von Nutzern Verluste erleiden, mehr als 40 Milliarden US-Dollar an offenen Positionen wurden in einem Augenblick ausgelöscht. Das war für alle Teilnehmer die erste Lektion in Sachen Finanzen: Wenn ein Fehler möglich ist, wird er auch passieren. Dieses Risiko schreckt Institutionen und große Gelder ab – wenn es ein Totalverlustrisiko gibt, warum sollte man das Risiko eingehen?
Das dritte und vierte Problem bestehen schon lange: Erstens gibt es eine Flut von täglich neu ausgegebenen Token, zweitens sind die Anfangsbewertungen dieser Token zu hoch. Jedes neue Projekt verwässert die gesamte Marktliquidität, und die hohe Bewertung bei der Ausgabe schränkt die Gewinnmöglichkeiten für Investoren am öffentlichen Markt ein. Natürlich kann man Short gehen, aber wenn die gesamte Branche auf Short-Gewinne angewiesen ist, ist das langfristig keine gute Sache.
Es gibt noch weitere, hier nicht genannte Probleme, aber die oben genannten sind die wichtigsten. Zurück zum Thema dieses Artikels: Warum sind derzeit asymmetrische Chancen im Kryptomarkt so schwer zu finden?
- Die Bewertungen hochwertiger Projekte bei der Ausgabe sind zu hoch, die Preise spiegeln die Erwartungen bereits vollständig oder sogar übermäßig wider
- Die Flut an Token-Ausgaben verwässert den Wert; heute erscheint ein perfektes L1, morgen schon das nächste, was Zweifel an deren tatsächlicher Qualität aufkommen lässt
- Die Branche entwickelt sich zu schnell, es ist schwierig, langfristiges Investitionsvertrauen aufzubauen; führende Projekte können innerhalb eines Jahres ihre Dominanz verlieren
- Strukturelle Marktprobleme behindern den Zufluss von Kapital; Investoren verlangen eine höhere Rendite als Ausgleich für das Totalverlustrisiko, bleibt die tatsächliche Rendite aus, ist das Investment nicht mehr logisch
Das Tödlichste ist, dass die meisten Token im Wesentlichen nur Finanzierungsinstrumente sind. Token werden verkauft, um den Betrieb zu finanzieren, der eigentliche Wert konzentriert sich jedoch auf die Aktienseite. Diese Token, denen es an Wertakkumulation fehlt und die keine Unternehmensrechte bieten, sind im Grunde nur spekulative Instrumente im Stile eines „Musical Chairs“ und keine echten Investments.
Das sind keine neuen Erkenntnisse. Warum wiederhole ich sie? Weil es zwar jeder weiß, aber niemand seine Investmentstrategie ändert. Alle jagen weiterhin neuen Narrativen und neuen Trends hinterher und wiederholen ineffektive Strategien. Das ist die Definition von Wahnsinn: Immer wieder das Gleiche tun und ein anderes Ergebnis erwarten.
Ich suche immer nach der nächsten asymmetrischen Chance. Wer sich an die Regeln hält, erzielt nur mittelmäßige Renditen. Ich glaube, die nächste asymmetrische Krypto-Chance liegt in:
- Mining-Erträgen
- Eigenkapitalinvestitionen in Blockchain-Unternehmen
- Börsenplattform-Token
- Suche nach stark unterbewerteten Wertanlagen – diese gibt es tatsächlich, sind aber äußerst selten
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


