
Krypto-Marktperformance: Warum der November der nächste große Monat sein könnte

Dreijähriger Überblick über den Kryptomarkt
In den letzten drei Jahren hat sich der Kryptomarkt von Volatilität zu konstanter Stärke entwickelt. Von den unsicheren Bedingungen im Jahr 2023 über die stetige Expansion im Jahr 2024 bis hin zu den explosiven Gewinnen im Jahr 2025 spiegelt dieser dreijährige Zyklus die zunehmende Reife und das wachsende institutionelle Vertrauen in digitale Vermögenswerte wider.
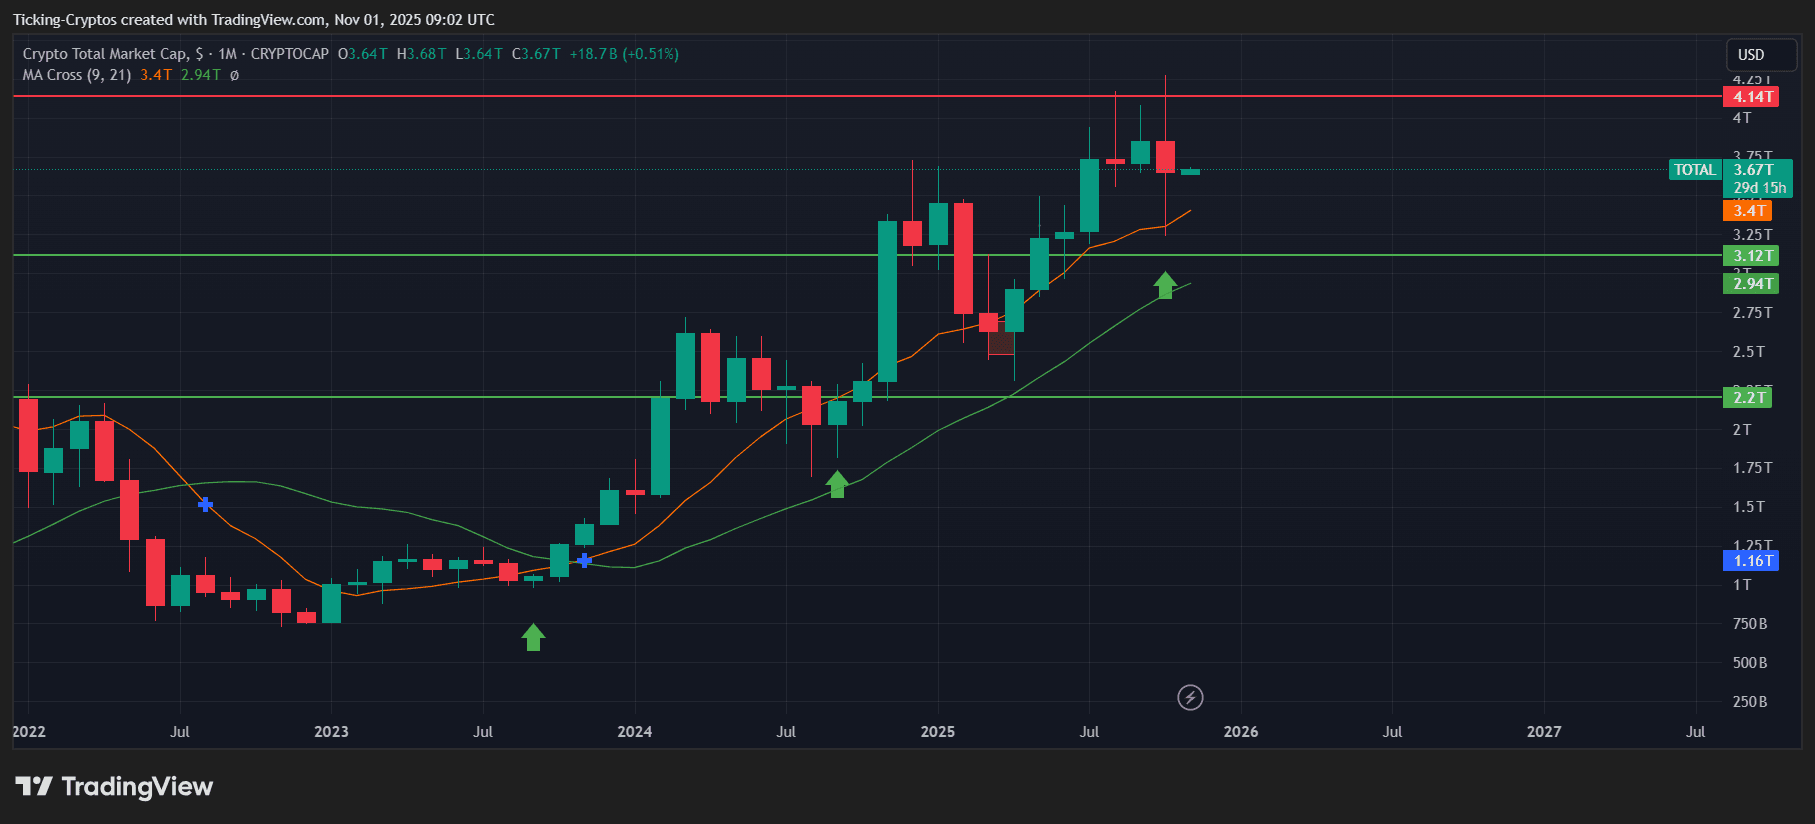
Die Monate von September bis November zeigen ein interessantes Muster – sie dienen oft als Wendepunkt zwischen Korrektur und Expansion.
2023: Ein Jahr der Vorsicht und Umkehr
Im Jahr 2023 befand sich der Kryptomarkt noch in der Erholungsphase nach dem Bärenzyklus.
- September 2023: +5,16 % — erste Anzeichen einer Erholung.
- Oktober 2023: -3,69 % — Marktzögern vor der Wende.
- November 2023: +37,29 % — ein beeindruckendes Comeback, das neue Liquidität signalisierte und Bitcoins ersten Anstieg über 35.000 $ markierte.
Dieser Anstieg im November entfachte neues Vertrauen und legte den Grundstein für die bullische Struktur des Jahres 2024.
2024: Stetiges Wachstum und solide Dynamik
Das folgende Jahr, 2024, war geprägt von Konsolidierung, erneuter Akzeptanz und ETF-getriebenen Zuflüssen.
- September: +7,29 % — stetiger Anstieg, angeführt von der Erwartung des Bitcoin Halvings.
- Oktober: +10,76 % — starke Rallye zur Quartalsmitte, angetrieben durch Kapitalrotation in Altcoins.
- November: +8,81 % — anhaltende Gewinne, da Händler Gewinne mitnahmen, ohne größere Korrekturen.
Das Muster der „grünen September und Oktober, die in profitable November münden“, wurde deutlich.
2025: Beschleunigung in Richtung eines bullischen Novembers
Nun setzt 2025 den Aufwärtstrend mit größeren Bewegungen und stärkerer institutioneller Präsenz fort.
- September: +3,91 % — moderate, aber stabile Akkumulation.
- Oktober: +28,52 % — ein großer Sprung, der das Zögern des Vorjahres umkehrt und die Markstärke beweist.
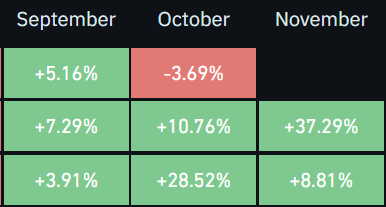
Dieser steile Anstieg im Oktober geht historisch oft einem weiteren positiven November voraus. Basierend auf früheren Trends könnte der November 2025 Gewinne zwischen +10 % und +20 % bringen, angetrieben durch anhaltende Bitcoin ETF-Zuflüsse, stärkere Altcoin-Zyklen und eine erhöhte Beteiligung von Privatanlegern.
Warum der November 2025 der nächste große Monat werden könnte
Historisch gesehen war der November einer der stärksten Monate für Krypto – oft getrieben durch institutionelle Portfolioanpassungen und Jahresendrallyes.
Wichtige bullische Faktoren für 2025 sind:
- Ausbau von ETF-Produkten in den USA und Europa.
- Erneute globale Akzeptanz nach pro-Krypto-Politiken.
- Rekordmäßige Liquiditätsrotation aus traditionellen Märkten in digitale Vermögenswerte.
Wenn dieses Muster anhält, könnte Bitcoin neue Allzeithochs herausfordern, während Altcoins mit zweistelligen prozentualen Gewinnen folgen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


