
Das Curve-Team startet erneut: Wird Yield Basis die nächste bahnbrechende DeFi-Anwendung?

Dieser Artikel analysiert das DeFi-Erfolgsprodukt YieldBasis, das darauf abzielt, die Volatilität in Curve-Liquiditätspools in Erträge umzuwandeln und dabei den impermanenten Verlust vollständig zu eliminieren, wodurch die Gewinnmöglichkeiten für Liquiditätsanbieter neu definiert werden. Das Projekt wurde vom Kernteam von Curve gegründet und zeigte bereits zu Beginn eine starke Dynamik.
Originalautor: Saint
Übersetzung: AididiaoJP, Foresight News
Im Kryptomarkt taucht in regelmäßigen Abständen ein DeFi-Hitprodukt auf.
Pumpfun macht die Token-Emission einfach, während Kaito die Inhaltsverteilung verändert hat.
Jetzt wird YieldBasis die Art und Weise, wie Liquiditätsanbieter Gewinne erzielen, neu definieren: indem Volatilität in Erträge umgewandelt und impermanente Verluste eliminiert werden.
In diesem Artikel werden wir die Grundlagen untersuchen, die Funktionsweise von YieldBasis analysieren und relevante Investitionsmöglichkeiten hervorheben.
Überblick
Wenn du jemals Liquidität für einen Zwei-Asset-Pool bereitgestellt hast, hast du vielleicht selbst einen impermanenten Verlust erlebt.
Für diejenigen, die mit diesem Konzept nicht vertraut sind, hier eine kurze Zusammenfassung:
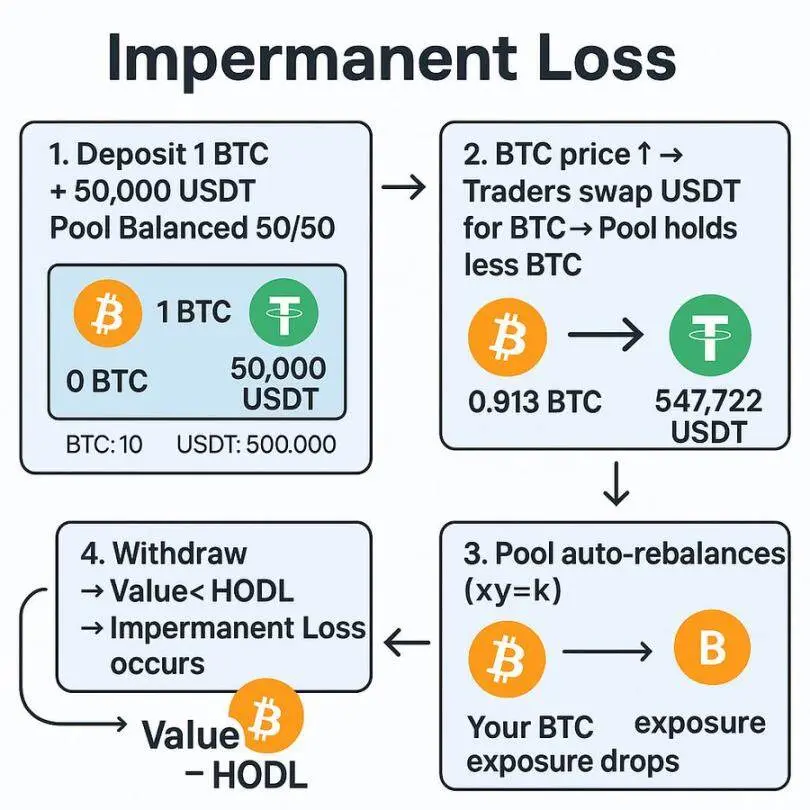
Ein impermanenter Verlust ist ein temporärer Wertverlust, der auftritt, wenn Liquidität in einen Pool mit zwei Vermögenswerten bereitgestellt wird.
Wenn Nutzer zwischen diesen Vermögenswerten handeln, balanciert der Pool automatisch neu aus, was oft dazu führt, dass Liquiditätsanbieter mehr von dem Asset halten, das verkauft wurde.
Zum Beispiel: In einem BTC/USDT-Pool, wenn der BTC-Preis steigt, verkaufen Trader BTC an den Pool, um Gewinne zu erzielen, und Liquiditätsanbieter halten am Ende mehr USDT und weniger BTC.
Beim Abheben der Mittel ist der Gesamtwert der Position in der Regel niedriger, als wenn man einfach BTC gehalten hätte.
Bereits 2021 waren hohe jährliche Renditen und Liquiditätsanreize ausreichend, um dies auszugleichen.
Mit der Reifung von DeFi wurde der impermanente Verlust jedoch zu einem echten Nachteil.
Verschiedene Protokolle haben Gegenmaßnahmen eingeführt, wie konzentrierte Liquidität, delta-neutrale Liquiditätsanbieter und einseitige Pools, aber jede Methode hat ihre eigenen Kompromisse.
YieldBasis verfolgt einen neuen Ansatz, der darauf abzielt, Gewinne aus Volatilität zu erzielen und gleichzeitig impermanente Verluste vollständig zu eliminieren, sodass Liquiditätsbereitstellung wieder profitabel wird.
Was ist YieldBasis?
Einfach ausgedrückt ist YieldBasis eine Plattform, die auf Curve aufbaut. Sie nutzt Curve-Pools, um aus Preisschwankungen Erträge zu generieren und schützt gleichzeitig die Positionen der Liquiditätsanbieter vor impermanenten Verlusten.
Zum Start ist Bitcoin der Hauptwert. Nutzer hinterlegen BTC bei YieldBasis, YieldBasis verteilt diese in den BTC-Pool von Curve und nutzt eine einzigartige On-Chain-Struktur, um Hebelwirkung anzuwenden und so impermanente Verluste zu neutralisieren.
Gegründet vom gleichen Team hinter Curve, einschließlich @newmichwill.
YieldBasis hat bereits bedeutende Meilensteine erreicht:
• Über 50 Millionen US-Dollar von Top-Gründern und Investoren eingesammelt
• Über 150 Millionen US-Dollar an zugesagten Beträgen im Legion-Verkauf
• Der BTC-Pool war innerhalb weniger Minuten nach dem Start vollständig gefüllt
Wie funktioniert dieser Mechanismus nun tatsächlich?
Verständnis des YieldBasis-Workflows
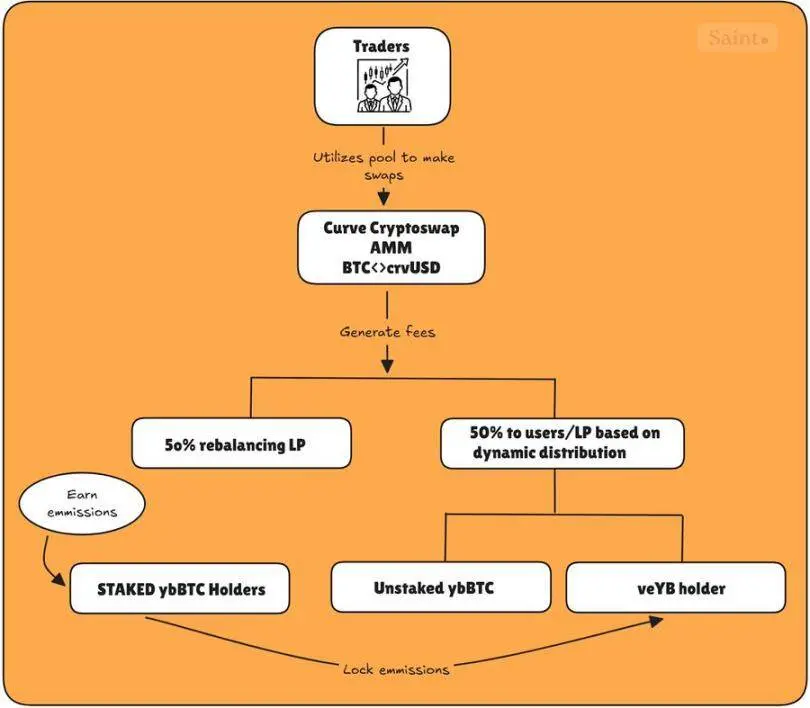
YieldBasis arbeitet in einem dreistufigen Prozess, der darauf abzielt, eine 2-fache Hebelposition aufrechtzuerhalten und gleichzeitig Liquiditätsanbieter vor Abwärtsrisiken zu schützen.
Einzahlung
Der erste Schritt für Nutzer ist, BTC bei YieldBasis einzuzahlen, um ybBTC zu prägen – ein Quittungstoken, das ihren Anteil am Pool repräsentiert. Unterstützte Assets sind derzeit cbBTC, tBTC und WBTC.
Flash Loan und Hebel-Einrichtung
Das Protokoll nimmt einen Flash Loan in crvUSD in Höhe des eingezahlten BTC-Dollarwerts auf.
BTC und der geliehene crvUSD werden gepaart und als Liquidität dem BTC/crvUSD Curve-Pool bereitgestellt.
Die daraus resultierenden LP-Token werden als Sicherheit in eine Curve CDP (Collateralized Debt Position) eingezahlt, um einen weiteren crvUSD-Kredit zu erhalten, der zur Rückzahlung des Flash Loans verwendet wird, wodurch die Position vollständig gehebelt wird.
Dies schafft eine 2-fache Hebelposition mit konstantem 50%-Schuldenverhältnis.
Hebel-Rebalancierung
Mit der Preisbewegung von BTC rebalanciert das System automatisch, um das 50%-Schulden-Eigenkapital-Verhältnis aufrechtzuerhalten:
- Wenn BTC steigt: LP-Wert steigt → Protokoll leiht mehr crvUSD → Risikoexposure wird auf 2x zurückgesetzt
- Wenn BTC fällt: LP-Wert sinkt → Teilweise LP wird eingelöst → Schulden werden zurückgezahlt → Verhältnis wird auf 50% zurückgesetzt
Dies hält das BTC-Risikoexposure konstant, sodass du auch bei Preisschwankungen keinen BTC verlierst.
Das Rebalancing wird durch zwei Schlüsselelemente abgewickelt: den automatisierten Rebalancing-Market-Maker und den virtuellen Pool.
Der automatisierte Rebalancing-Market-Maker verfolgt LP-Token und crvUSD-Schulden und passt die Preise an, um Arbitrageure zur Wiederherstellung des Gleichgewichts zu ermutigen.
Gleichzeitig fasst der virtuelle Pool alle Schritte – Flash Loan, LP-Token-Prägung/-Vernichtung und CDP-Rückzahlung – zu einer einzigen atomaren Transaktion zusammen.
Dieser Mechanismus verhindert durch stabile Hebelung Liquidationen und bietet Arbitrageuren kleine Gewinnanreize, um das Gleichgewicht zu halten.
Das Ergebnis ist ein sich selbst ausgleichendes System, das impermanente Verluste kontinuierlich absichert.
Gebühren und Tokenverteilung
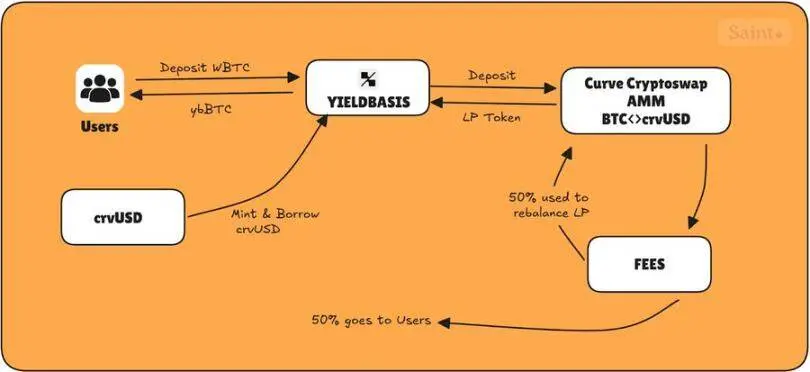
YieldBasis hat vier Haupttoken, die sein Anreizsystem definieren:
- ybBTC: Anspruch auf 2x gehebelt BTC/crvUSD LP
- Gestaktes ybBTC: gestakte Version zum Verdienen von Token-Emissionen
- YB: nativer Protokoll-Token
- veYB: vote-escrowed YB, gewährt Governance-Rechte und erhöhte Belohnungen
Alle Handelsgebühren aus dem BTC/crvUSD-Pool werden wie folgt aufgeteilt:
- 50% an die Nutzer (geteilt zwischen nicht gestaktem ybBTC und veYB-Inhabern)
- 50% zurück an das Protokoll zur Finanzierung des Rebalancing-Mechanismus
Die 50%, die in den Rebalancing-Pool zurückfließen, stellen sicher, dass es keine Liquidationen gibt, wenn es an Arbitrageuren mangelt, um den Pool auszugleichen; das Protokoll übernimmt dies dann selbst mit 50% der Protokollgebühren.
Die verbleibenden 50%, die an die Nutzer gehen, werden dynamisch zwischen nicht gestaktem ybBTC und veYB-Governance geteilt.
Kurz gesagt, das Protokoll verfolgt die Menge an gestaktem ybBTC und passt mit folgender Formel die potenziellen Gebühreneinnahmen jedes Inhabers (nicht gestaktes ybBTC und veYB) an:
Wenn niemand gestakt hat (s = 0)
Dann ist 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, veYB-Inhaber erhalten nur einen kleinen Teil (10%), nicht gestaktes ybBTC erhält den Rest (90%).
Wenn alle gestakt haben (s = T)
Dann ist 𝑓ₐ = 100%, veYB-Inhaber erhalten alle Nutzergebühren, da niemand übrig bleibt, um Handelsgebühren zu verdienen.
Wenn die Hälfte des Angebots gestakt ist (s = 0.5 T), steigt die Managementgebühr (≈ 36,4%), veYB erhält 36,4%, nicht gestakte Inhaber teilen sich 63,6%.
Gestakte ybBTC-Inhaber erhalten YB-Emissionen, die sie als veYB sperren können, mindestens 1 Woche, maximal 4 Jahre.
Gestakte ybBTC-Inhaber können ihre erhaltenen Emissionen sperren, um gleichzeitig als veYB-Inhaber Gebühren und Emissionen zu erhalten, was einen Flywheel-Effekt erzeugt, der es ihnen ermöglicht, die maximalen Gebühren aus dem Protokoll zu verdienen, wie in der folgenden Abbildung dargestellt.
Seit dem Start hat yieldbasis einige interessante Statistiken vorzuweisen:
- Gesamthandelsvolumen von 28,9 Millionen US-Dollar
- Über 6 Millionen US-Dollar für Rebalancing verwendet
- Über 200.000 US-Dollar an Gebühren generiert.
Persönliche Gedanken
YieldBasis stellt eines der innovativsten Designs für Liquiditätsbereitstellung seit dem ursprünglichen Stable-Swap-Modell von Curve dar.
Es kombiniert bewährte Mechanismen: vote-escrowed Tokenomics, automatisches Rebalancing und gehebelte Liquiditätsbereitstellung in einem neuen Rahmen, der möglicherweise den nächsten Standard für kapitaleffiziente Ertragsstrategien setzt.
Da es vom gleichen Team wie Curve entwickelt wurde, überrascht die optimistische Marktstimmung nicht. Mit über 50 Millionen US-Dollar an Finanzierung und einem sofort gefüllten Pool setzen Investoren offensichtlich auf eine zukünftige Token-Emission.
Dennoch befindet sich das Produkt noch in einer frühen Phase. Die relative Stabilität von BTC macht es zu einem idealen Test-Asset, aber die zu frühe Einführung hochvolatiler Handelspaare könnte die Rebalancing-Mechanismen herausfordern.
Davon abgesehen sieht das Fundament solide aus, und wenn das Modell sicher skaliert werden kann, könnte es eine völlig neue Ertragsfront für DeFi-Liquiditätsanbieter eröffnen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


