
Warum wird deine Position bei extremen Marktbedingungen plötzlich zwangsliquidiert?

Bargeldspiele ohne BTC, der automatische Deleveraging-Mechanismus greift bei einem Ungleichgewicht zwischen Long- und Short-Positionen ein.
Originalautor: Doug Colkitt, Gründer von ambient
Übersetzung: Deep Tide TechFlow
Da viele Menschen nach dem Aufwachen feststellen, dass ihre Perpetual Contracts (Perps) liquidiert wurden und sich fragen, was „Auto-Deleveraging“ (ADL) bedeutet, gibt es hier eine kurze und prägnante Einführung.
Was ist ADL? Wie funktioniert es? Warum existiert es?
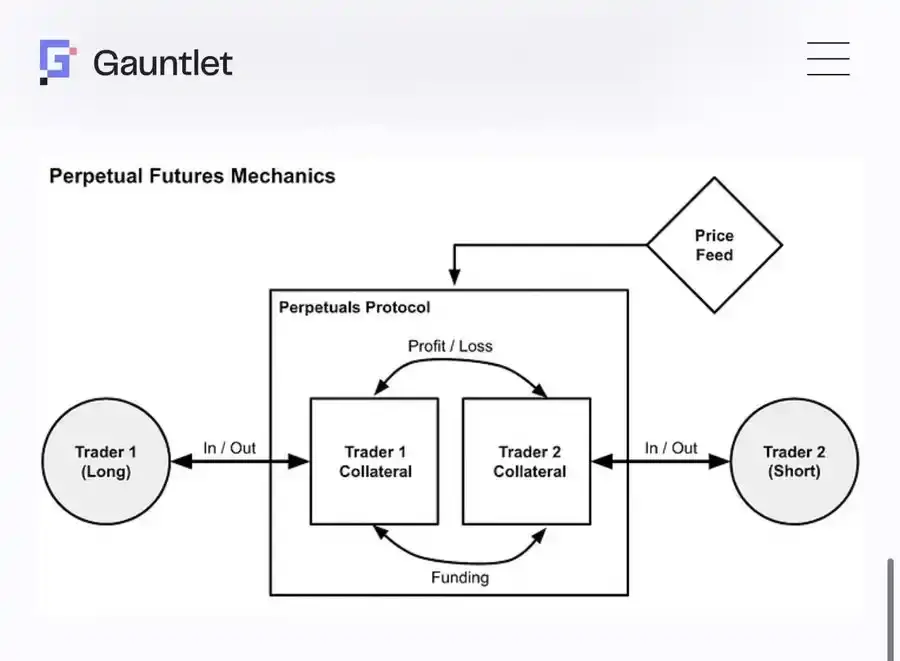
Zunächst müssen wir aus einer makroskopischeren Perspektive verstehen, was ein Perpetual Contract Markt ist und welche Funktion er hat. Am Beispiel des BTC Perpetual Contract Marktes ist es interessant, dass in diesem System tatsächlich kein echtes BTC existiert. Im System gibt es nur einen Haufen ungenutztes Bargeld.
Was der Perpetual Contract Markt (oder allgemeiner jeder Derivatemarkt) tut, ist, dieses Bargeld unter den Teilnehmern zu verteilen. Er funktioniert nach einem Regelwerk, das darauf ausgelegt ist, in einem System ohne echtes BTC ein BTC-ähnliches synthetisches Instrument zu schaffen.
Die wichtigste Regel ist: Es gibt Longs und Shorts im Markt, und die Positionen von Longs und Shorts müssen vollständig ausgeglichen sein, sonst kann das System nicht normal funktionieren. Außerdem müssen sowohl Longs als auch Shorts Bargeld (in Form von Margin) in diesen Pool einzahlen.
Dieses Geld wird zwischen den Teilnehmern umverteilt, je nachdem, ob der BTC-Preis steigt oder fällt.
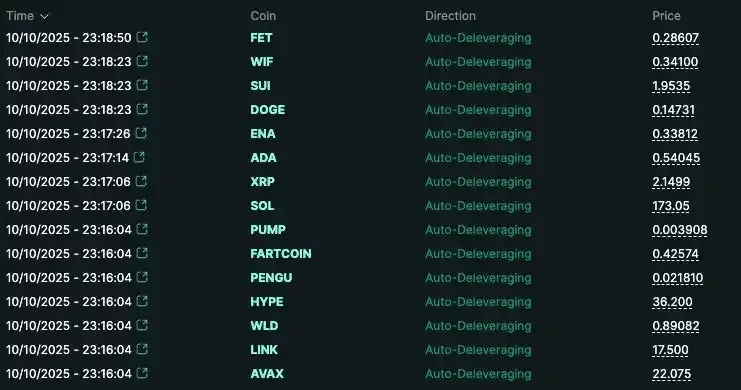
In diesem Prozess verlieren einige Teilnehmer bei starken BTC-Preisschwankungen ihr gesamtes Kapital. Dann werden sie zwangsweise aus dem Markt genommen („liquidiert“).
Denken Sie daran: Longs können nur dann Gewinne erzielen, wenn Shorts Geld verlieren (und umgekehrt). Wenn das Kapital aufgebraucht ist, kann man nicht mehr am Markt teilnehmen.
Außerdem muss jeder Short vollständig mit einem solventen Long abgeglichen sein. Wenn ein Long im System kein Geld mehr verlieren kann, bedeutet das definitionsgemäß, dass der entsprechende Short auf der anderen Seite auch kein Geld mehr gewinnen kann (und umgekehrt).
Wenn also ein Long liquidiert wird, muss im System eines von zwei Dingen passieren:
A) Eine neue Long-Position tritt in das System ein und bringt neues Kapital in den Pool;
B) Die entsprechende Short-Position wird geschlossen, sodass das System wieder ins Gleichgewicht kommt.
Idealerweise kann all dies durch normale Marktmechanismen geschehen. Solange sich zu einem fairen Marktpreis ein Käufer findet, muss niemand zu etwas gezwungen werden. Bei normalen Liquidationen geschieht dies in der Regel über das Orderbuch des Perpetual Contract Marktes.
In einem gesunden und liquiden Perpetual Contract Markt ist das völlig unproblematisch. Die liquidierte Long-Position wird ins Orderbuch verkauft, das beste Kaufangebot im Orderbuch übernimmt die Position, wird zum neuen Long im System und bringt neues Kapital in den Pool. Alle sind zufrieden.
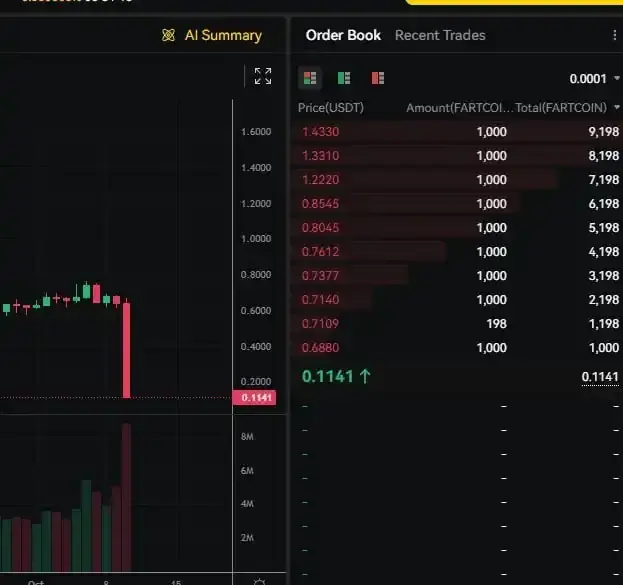
Manchmal fehlt es jedoch an Liquidität im Orderbuch, oder zumindest gibt es nicht genug Liquidität, um die Position zu schließen, ohne dass der ursprüngliche Inhaber mehr als sein verbleibendes Kapital verliert.
Das wird zum Problem, weil dann nicht genug Bargeld im Pool ist, um die Ansprüche der anderen Teilnehmer zu erfüllen.
Normalerweise greift als nächstes die „Rettungsmechanik“ eines „Versicherungspools“ oder „Insurance Fund“ ein. Der Insurance Fund ist ein spezieller Kapitalpool, der von der Börse unterstützt wird und im Falle extremer Liquiditätsereignisse eingreift und die liquidierte Gegenpartei übernimmt.
Langfristig ist der Insurance Fund oft recht profitabel, da er die Möglichkeit hat, zu großen Abschlägen zu kaufen und bei starken Preisschwankungen teuer zu verkaufen. Zum Beispiel hat der Insurance Fund von Hyperliquid heute Nacht innerhalb einer Stunde etwa 40 Millionen Dollar verdient.
Aber der Insurance Fund ist kein Zaubertrick, sondern nur ein weiterer Teilnehmer im System. Wie alle anderen muss er Kapital in den Pool einzahlen, sich an die gleichen Regeln halten, und auch sein Risiko und sein Beitrag sind begrenzt.
Daher muss das System einen letzten „Rettungsschritt“ haben.
Das ist das, was wir „Auto-Deleveraging“ (ADL) nennen. Es ist das letzte Mittel und sollte (hoffentlich) selten vorkommen, da es bedeutet, dass jemand zwangsweise aus seiner Position genommen wird, anstatt ausgezahlt zu werden. Das passiert so selten, dass selbst erfahrene Perpetual Contract Trader es kaum bemerken.
Man kann es sich wie einen überbuchten Flug vorstellen. Zuerst versucht die Fluggesellschaft, das Problem mit Marktmechanismen zu lösen, indem sie die Entschädigung erhöht, um Passagiere zum Umsteigen auf einen Nachtflug zu bewegen. Wenn sich aber am Ende niemand findet, müssen einige Passagiere zwangsweise das Flugzeug verlassen.
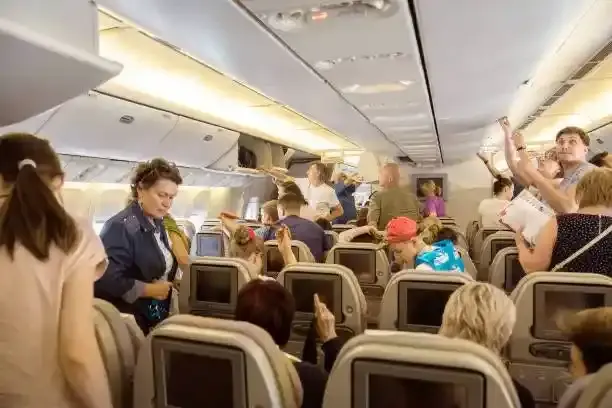
Wenn das Long-Kapital aufgebraucht ist und niemand bereit ist, die Position zu übernehmen, bleibt dem System nichts anderes übrig, als zumindest einige Shorts aus dem Markt zu nehmen und ihre Positionen zu schließen. Die Auswahl und Preisfindung für die zu schließenden Positionen unterscheidet sich je nach Börse erheblich.
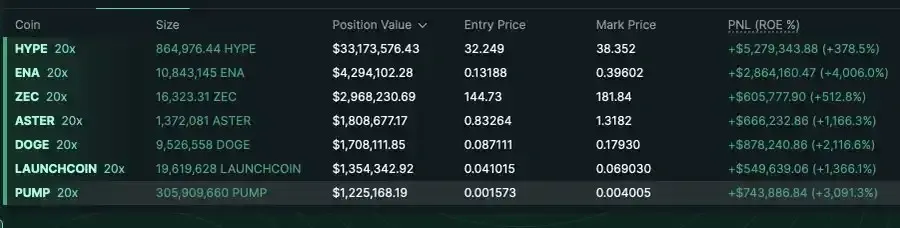
Normalerweise wählt das ADL-System die profitabelsten Positionen anhand eines Rankings aus, das folgende Kriterien berücksichtigt: 1) höchster Gewinn; 2) Hebelfaktor; 3) Positionsgröße. Mit anderen Worten: Die größten und profitabelsten „Wale“ werden zuerst nach Hause geschickt.
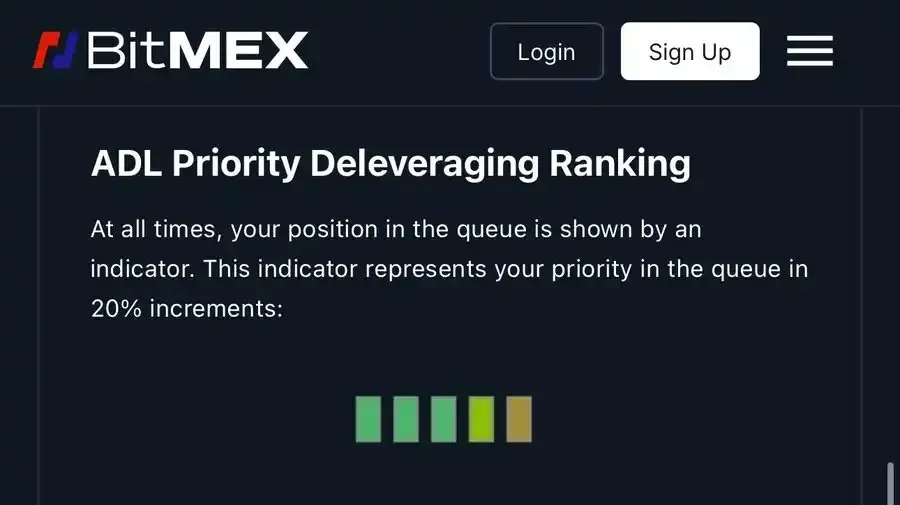
Natürlich sind viele mit ADL unzufrieden, weil es unfair erscheint. Gerade auf dem Höhepunkt der Gewinne wird man zwangsweise aus der Position genommen. Aber in gewisser Weise ist es notwendig. Keine noch so gute Börse kann garantieren, dass es auf der anderen Seite immer einen Verlierer gibt, der den Pool auffüllt.
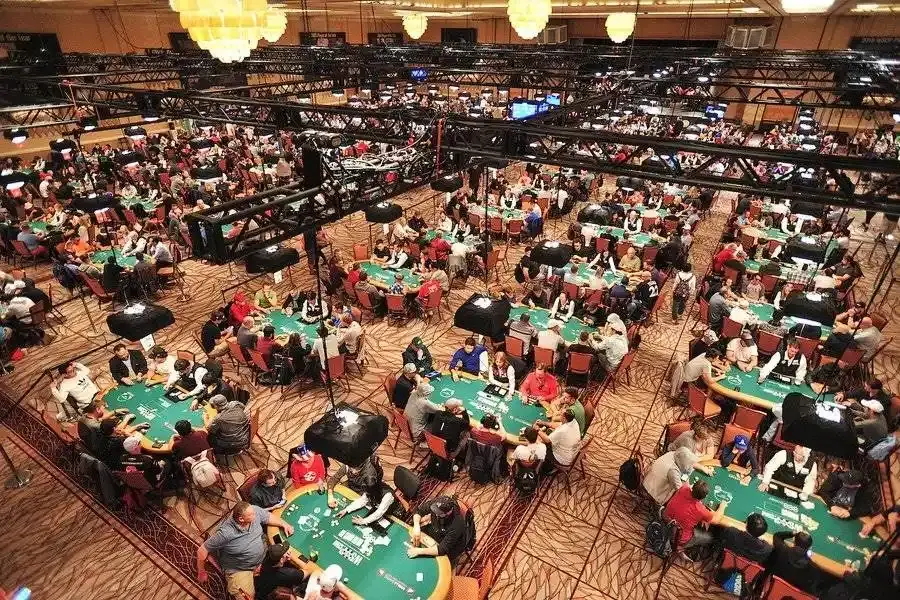
Man kann es sich wie eine Glückssträhne beim Poker vorstellen. Du gehst ins Casino, schlägst alle am Tisch; dann wechselst du zum nächsten Tisch und schlägst wieder alle; dann zum nächsten Tisch. Am Ende haben alle anderen im Casino keine Chips mehr. Das ist das Wesen von ADL.
Das Schöne an Perpetual Contract Märkten ist, dass sie immer ein Nullsummenspiel sind, sodass das gesamte System insgesamt nie insolvent wird.
Es gibt hier nicht einmal echtes BTC, das an Wert verlieren könnte. Es gibt nur einen Haufen langweiliges Bargeld. Wie das Gesetz der Thermodynamik: Im gesamten System wird Wert weder geschaffen noch zerstört.
ADL ist ein bisschen wie das Ende des Films „Die Truman Show“. Der Perpetual Contract Markt baut eine sehr raffinierte Simulation auf, die wie die reale Welt mit dem Spotmarkt verbunden erscheint.
Aber letztlich ist das alles virtuell. Die meiste Zeit müssen wir nicht darüber nachdenken... aber manchmal stoßen wir an die Grenzen dieser Simulation.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Erwartungen einer Zinserhöhung durch die Federal Reserve steigen und lösen eine Verkaufswelle bei US-Staatsanleihen aus! Die japanischen Anleihen folgen, die Rendite der 10-jährigen Anleihen nähert sich 2,8%.
Da die US-amerikanischen Verbraucherpreisindexdaten für Oktober die Erwartungen übertrafen und der Markt zunehmend darauf wettet, dass die Federal Reserve möglicherweise zu aggressiveren Zinserhöhungen greifen muss, wurden US-Staatsanleihen am Dienstag verkauft und japanische Staatsanleihen fielen am Mittwoch im Gefolge des Übernacht-Rückgangs am US-Staatsanleihenmarkt.
Die US-Inflation bleibt hoch! Goldman Sachs ändert als Erster seine Meinung: Der Zinserhöhungszyklus der Federal Reserve ist noch nicht beendet, möglicherweise werden im März nächsten Jahres weitere 25 Basispunkte erhöht.
Die am Dienstag veröffentlichten höher als erwarteten US-CPI-Daten für Oktober veranlassten Goldman Sachs, seine bisherige Prognose zu ändern, dass der aktuelle Zinserhöhungszyklus der Fed im Dezember enden würde. Dieser Wall-Street-Finanzriese rechnet nun damit, dass die Fed im März nächsten Jahres die Zinsen um weitere 25 Basispunkte anheben wird.
Angst ist der größte Bär! Morgan Stanley ruft zum Einstieg bei Halbleitern auf: Mangel an Land und Strom sind kein Problem, genehmigte Projekte können die Nachfrage nicht decken.
Morgan Stanley ist der Ansicht, dass die jüngste Abverkaufswelle im Halbleitersektor übertrieben ist und Panik am Markt, nicht jedoch fundamentale Faktoren, das größte Risiko darstellen. Angetrieben von der Nachfrage nach AI-Infrastruktur beschleunigen sich die nachgelagerten Aufträge weiter, das Angebot an Halbleitern bleibt der zentrale Engpass, und die durch LPS auferlegten Beschränkungen sorgen im Gegenteil für ein stabileres Wachstum. Kurzfristig könnte der Sektor innerhalb einer Bandbreite schwanken und befindet sich derzeit nahe am Tiefpunkt. Besonders optimistisch ist man hinsichtlich der Bereiche Rechenleistung und Speicher.

Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
Krypto-Preise
Mehr


