
Datenanalyse: Stand der lokalen Stablecoins in Südostasien im Q2 2025

Nicht-US-Dollar-Stablecoins haben das Potenzial, den grenzüberschreitenden Handel und die finanzielle Inklusion in Südostasien zu fördern. Allerdings müssen Faktoren wie fragmentierte Regulierung, Währungsschwankungen, Cybersicherheitsrisiken und unausgewogene digitale Infrastruktur sorgfältig gemanagt werden, um eine nachhaltige Entwicklung zu gewährleisten.
Originaltitel: Q2 2025: The State of Local Stablecoins (Non-USD) in Southeast Asia
Originalautor: rafi, Krypto-Researcher
Originalübersetzung: TechFlow
Schlüsselpunkte
· Dominanz von Stablecoins, die an den Singapur-Dollar gekoppelt sind: XSGD ist der einzige Stablecoin-Emittent, der an den Singapur-Dollar gekoppelt ist. Dank Partnerschaften mit Grab und Alibaba dominiert XSGD den lokalen Stablecoin-Markt in Südostasien.
· Marktindikatoren: Betrieb auf mehr als 8 EVM-Chains, mit 8 Emittenten und Unterstützung für 5 lokale Währungen. Im zweiten Quartal 2025 erreichte das Handelsvolumen auf dezentralen Börsen (DEX) 136 Millionen US-Dollar (dominiert von Avalanche und SGD), was einem Rückgang von 66 % gegenüber den 404 Millionen US-Dollar im ersten Quartal entspricht.
· Regulatorische Fortschritte: Die Monetary Authority of Singapore fördert den Stablecoin-Rahmen für SGD und an G10-Währungen gekoppelte SCS; Indonesien und Malaysia führen regulatorische Sandbox-Experimente ein.
· Grenzüberschreitender Handel: Im Jahr 2023 fanden in Südostasien nur 22 % des Handels innerhalb der Region statt. Die starke Abhängigkeit vom US-Dollar führt zu teuren Verzögerungen und Gebühren. Lokale Stablecoins können den Abwicklungsprozess durch sofortige, kostengünstige Überweisungen vereinfachen und werden durch das regionale QR-Code-Zahlungsprogramm des ASEAN Business Advisory Council (ASEAN BAC) weiter beschleunigt.
· Finanzielle Inklusion: In Südostasien haben mehr als 260 Millionen Menschen kein oder nur eingeschränkten Zugang zu Bankdienstleistungen. Nicht-USD-Stablecoins können, sobald sie in Super-App-Wallets wie GoPay oder MoMo integriert sind, erschwingliche Finanzdienstleistungen ausweiten und so Überweisungen, Mikrozahlungen und alltägliche digitale Zahlungen unterstützen.
Das Bruttoinlandsprodukt (BIP) Südostasiens (SEA) beträgt insgesamt 3,8 Billionen US-Dollar, mit einer Bevölkerung von 671 Millionen Menschen. Als fünftgrößte Volkswirtschaft der Welt konkurriert die Region mit anderen Wirtschaftsräumen und treibt mit 440 Millionen Internetnutzern die digitale Transformation voran.
Vor diesem wirtschaftlichen Hintergrund bieten Nicht-USD-Stablecoins und digitale Währungen, die an regionale Währungen oder einen Währungskorb gekoppelt sind, transformative Werkzeuge für das Finanzökosystem Südostasiens. Durch die Verringerung der Abhängigkeit vom US-Dollar können diese Stablecoins die Effizienz des grenzüberschreitenden Handels steigern, regionale Transaktionen stabilisieren und die finanzielle Inklusion zwischen verschiedenen Volkswirtschaften fördern.
Dieser Artikel untersucht, warum Nicht-USD-Stablecoins für Finanzinstitute in Südostasien und für politische Entscheidungsträger, die eine widerstandsfähige und integrierte wirtschaftliche Zukunft gestalten wollen, von entscheidender Bedeutung sind.
Handel
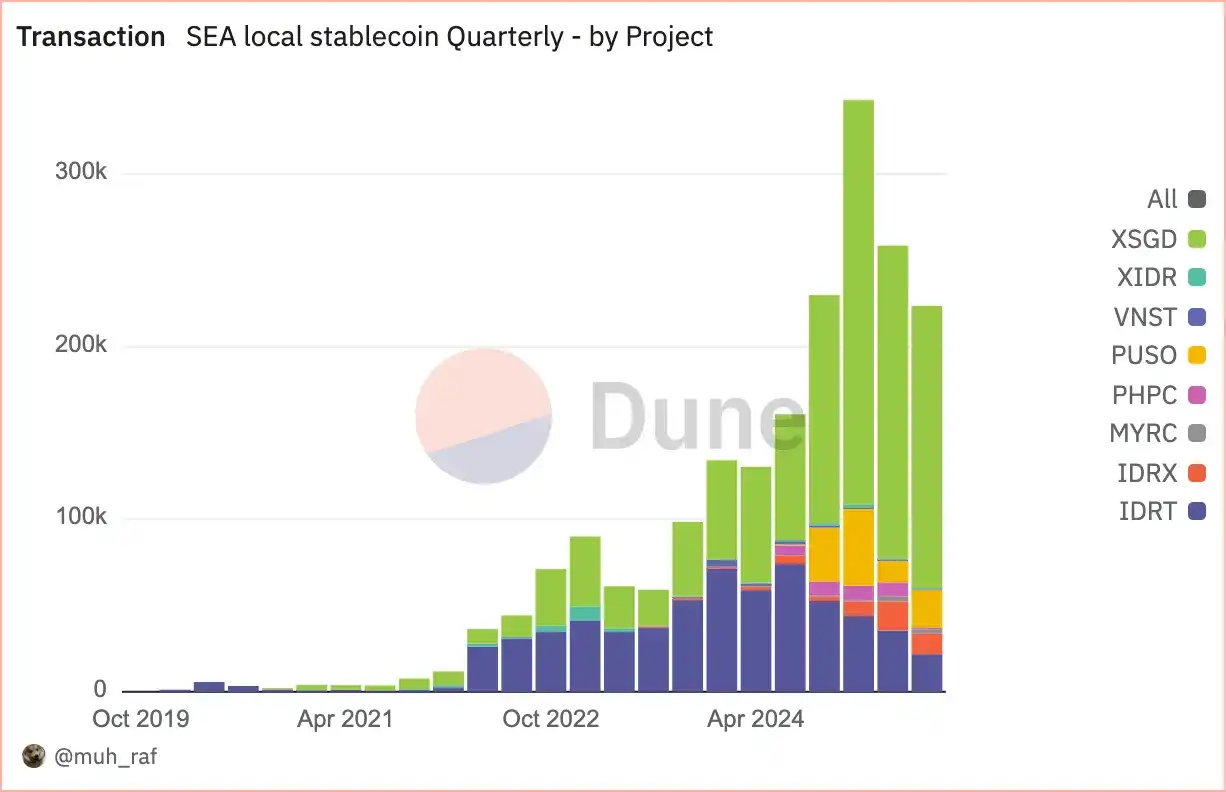
Seit Januar 2020 ist die Akzeptanz von Nicht-USD-Stablecoins in Südostasien rasant gestiegen – von anfangs 2 Projekten auf 8 Projekte im Jahr 2025. Dieses Wachstum ist auf das gestiegene Handelsvolumen und die Nutzung verschiedener Blockchain-Plattformen zurückzuführen.
Im zweiten Quartal 2025 erreichte das Handelsvolumen von Nicht-USD-Stablecoins in Südostasien 258.000 Transaktionen, wobei Stablecoins, die an den Singapur-Dollar (SGD) gekoppelt sind (insbesondere XSGD), einen Marktanteil von 70,1 % einnahmen. An zweiter Stelle stehen Stablecoins, die an die indonesische Rupiah (IDR) gekoppelt sind (IDRT und IDRX), mit einem Anteil von 20,3 %. Dies spiegelt eine starke regionale Wirtschaftstätigkeit und regulatorische Unterstützung wider und unterstreicht ihre Schlüsselrolle in der digitalen Wirtschaft Südostasiens.
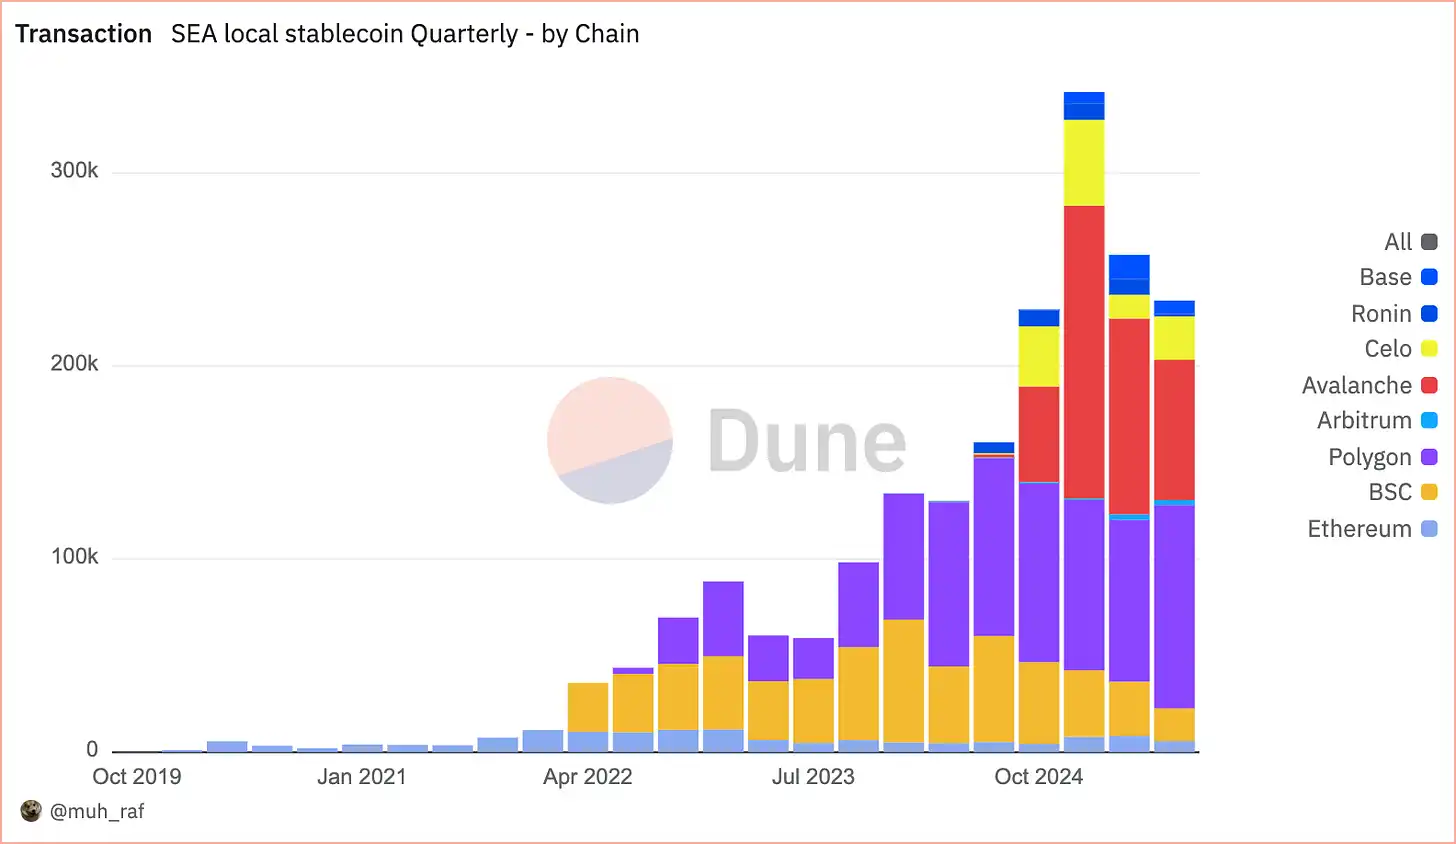
In den letzten vier Jahren, seit 2020, hat das Handelsvolumen von Nicht-USD-Stablecoins in Südostasien 1 Million Transaktionen überschritten. Dies ist auf die breite Akzeptanz und die starke Präsenz auf EVM-Chains zurückzuführen, die weiterhin das Marktwachstum Quartal für Quartal anführen. Im zweiten Quartal 2025 lag Avalanche mit einem Marktanteil von 39,4 % (101.000 Transaktionen) an der Spitze, gefolgt von Polygon (83.000 Transaktionen, 32,5 %) und Binance Smart Chain (28.000 Transaktionen, 10,9 %). Der schnelle Aufstieg von Avalanche ist vor allem dem XSGD-Projekt zu verdanken, das derzeit der einzige Stablecoin auf Avalanche ist und seit seiner Einführung erheblich an Zugkraft gewonnen hat. XSGD ist ein 1:1 an den Singapur-Dollar gekoppelter Stablecoin, der von StraitsX herausgegeben wird. StraitsX ist ein von der Monetary Authority of Singapore (MAS) lizenziertes Hauptzahlungsinstitut.
Aktive Adressen
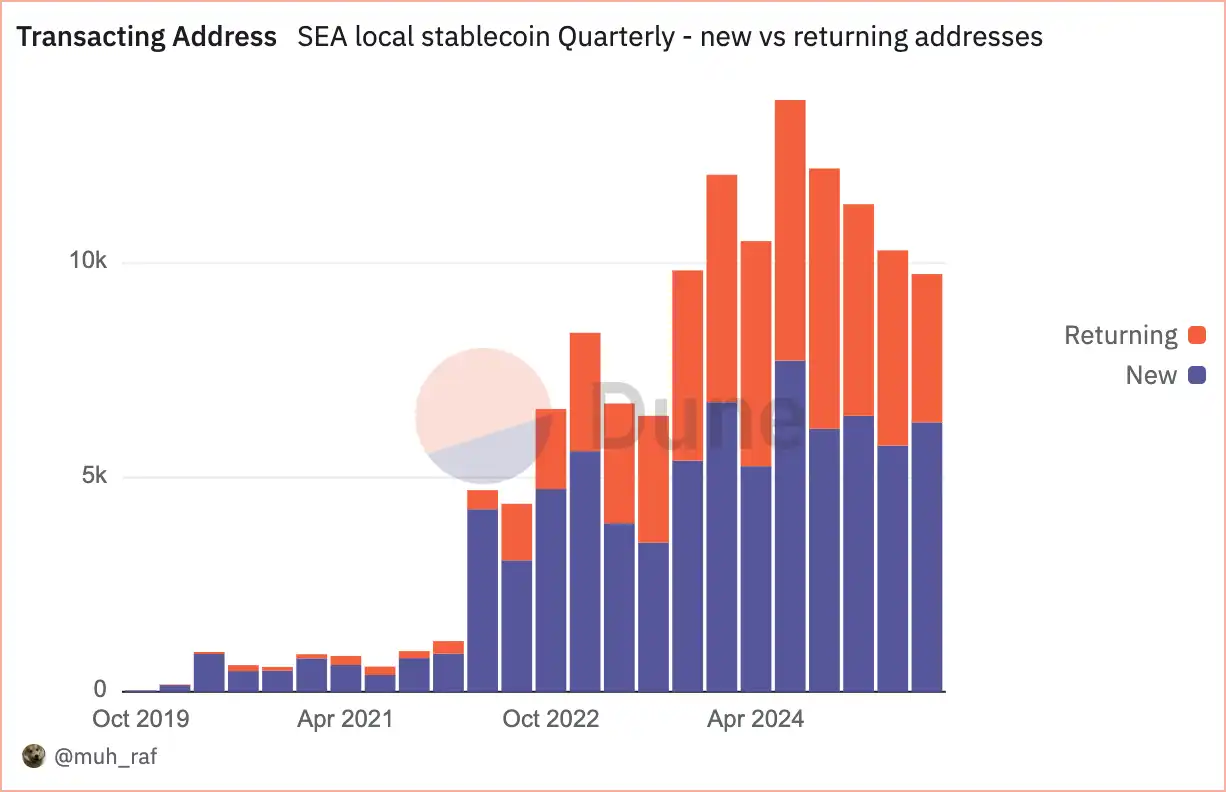
Seit dem zweiten Quartal 2025 ist die Akzeptanz von Nicht-USD-Stablecoins in Südostasien weit verbreitet, und die Anzahl der aktiven (handelnden) Adressen ist deutlich auf über 10.000 gestiegen. Davon sind 4.558 wiederkehrende Adressen und 5.743 neue Adressen, was auf ein stetiges Wachstum und eine zunehmende Beteiligung der Stablecoin-Nutzer hinweist.
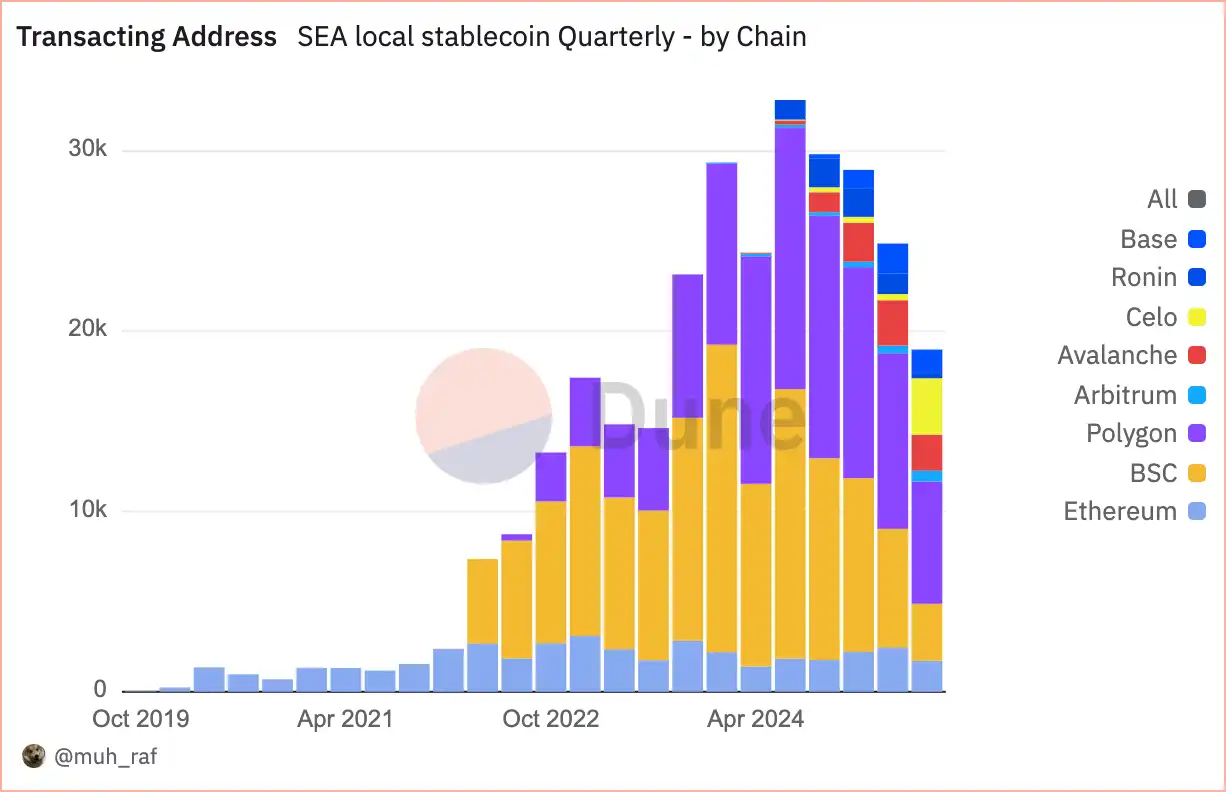
Im Gegensatz zur Gesamtzahl der Transaktionen, die das allgemeine Aktivitätsniveau widerspiegelt, zeigen aktive (handelnde) Adressen das Engagement und die Akzeptanz der Nutzer. Im zweiten Quartal 2025 lag Polygon bei den Nicht-USD-Stablecoins in Südostasien mit einem Anteil von 39,2 % an der Spitze, gefolgt von Binance Smart Chain (BSC) mit 23,1 % und Avalanche mit 10,1 %.
Hinweis: In der Ansicht „nach Chain gruppiert“ wird eine Adresse, die Stablecoin-Transaktionen auf mehreren Chains (wie Polygon und Base) durchführt, auf jeder Chain als separate Adresse gezählt. Daher ist die Gesamtzahl höher als in der „ungeordneten“ Ansicht (bei der doppelte Adressen entfernt wurden).
DEX-Handelsvolumen
Im zweiten Quartal 2025 sank das DEX-Handelsvolumen um 66 % von 404 Millionen US-Dollar im ersten Quartal auf 136 Millionen US-Dollar. Avalanche führte mit einem Anteil von 51 % (69 Millionen US-Dollar), gefolgt von Polygon mit 33 % (45 Millionen US-Dollar) und Ethereum mit 9 % (12 Millionen US-Dollar). Dieser Rückgang unterstreicht den Trend der Blockchain-Industrie hin zu mehr Skalierbarkeit, wobei Avalanche und Polygon dominieren.
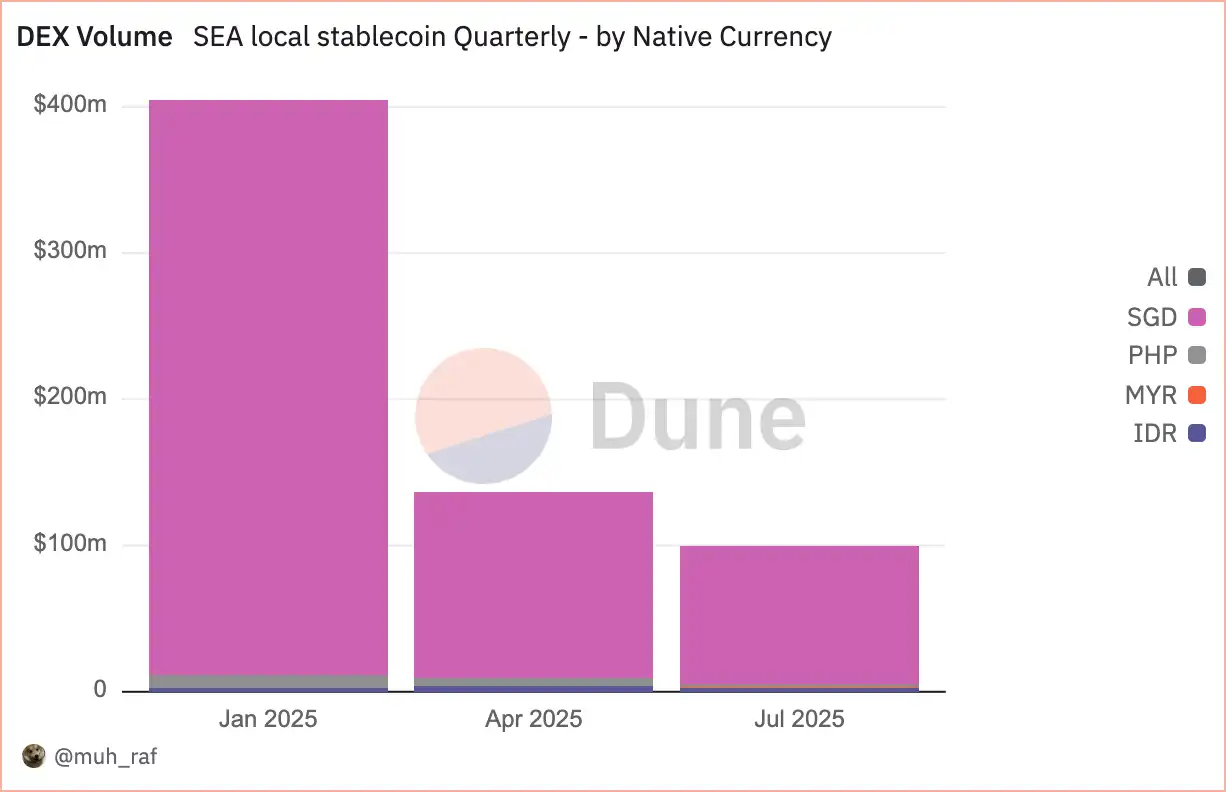
Wie bereits erwähnt, erreichte das DEX-Handelsvolumen im zweiten Quartal 2025, berechnet in lokalen Währungen, 132 Millionen US-Dollar. Stablecoins, die an den Singapur-Dollar gekoppelt sind, dominierten den Nicht-USD-Stablecoin-Markt in Südostasien. In SGD notierte Vermögenswerte machten 93,1 % (127 Millionen US-Dollar) aus, gefolgt vom philippinischen Peso (PHP) mit 3,9 % (5 Millionen US-Dollar) und der indonesischen Rupiah (IDR) mit 2,7 % (3,6 Millionen US-Dollar). Dies unterstreicht die Dominanz des SGD bei regionalen DEX-Aktivitäten.
Stablecoins in Südostasien: Chancen und Herausforderungen
Chancen
· Steigerung der Effizienz im grenzüberschreitenden Handel
Im Jahr 2023 machte der innerregionale Handel in Südostasien 22 % des gesamten Handelsvolumens aus, doch die Transaktionen werden meist über US-Dollar-basierte Korrespondenzbanken abgewickelt, was zu hohen Gebühren und Verzögerungen von bis zu zwei Tagen führt. Stablecoins, die an südostasiatische Währungen gekoppelt sind, bieten eine effizientere Alternative und ermöglichen nahezu sofortige Abwicklungen zu geringeren Kosten. Darüber hinaus hat der ASEAN Business Advisory Council (BAC) bereits grenzüberschreitende QR-Code-Zahlungen in lokalen Währungen eingeführt. Die Zusammenarbeit zwischen BAC und Stablecoin-Emittenten in Südostasien könnte die Überweisungskosten weiter senken und die Wechselkurse verbessern.
· Förderung der finanziellen Inklusion
In Südostasien haben 260 Millionen Menschen keinen Zugang zu Bankdienstleistungen oder kein Bankkonto. Nicht-USD-Stablecoins können diese Lücke schließen. Mobile Stablecoin-Wallets, die in Plattformen wie GoPay in Indonesien oder MoMo in Vietnam integriert sind, ermöglichen kostengünstige Überweisungen und Mikrozahlungen.
Herausforderungen
· Regulatorische Unsicherheit und Fragmentierung
Die vielfältigen regulatorischen Rahmenbedingungen in Südostasien schaffen Unsicherheit für Stablecoin-Emittenten und Nutzer. Die nationalen Politiken unterscheiden sich erheblich – Singapur verfolgt einen progressiven Ansatz, während andere Länder strengere Vorschriften haben. Dies kann zu Compliance-Herausforderungen und einer ungleichmäßigen Akzeptanz führen.
Empfehlung: Die politischen Entscheidungsträger in Südostasien sollten zusammenarbeiten, um einen einheitlichen Regulierungsrahmen für Stablecoins zu schaffen, mit klaren Richtlinien zu Lizenzen, Verbraucherschutz und Anti-Geldwäsche (AML)-Compliance, um Vertrauen und Konsistenz zu fördern.
· Marktschwankungen und Währungsbindungsrisiken
Stablecoins, die an regionale Währungen gekoppelt sind, sind anfällig für Schwankungen der lokalen Währungen, was ihre Stabilität und das Vertrauen der Nutzer beeinträchtigen kann. Unzureichende oder schlecht verwaltete Reserven können das Risiko weiter erhöhen.
Empfehlung: Stablecoin-Emittenten sollten transparente, vollständig gedeckte Reserven halten und sich regelmäßigen unabhängigen Drittparteien-Audits unterziehen. Ein diversifizierter Währungskorb kann das Volatilitätsrisiko weiter verringern.
Fazit
Im zweiten Quartal 2025 verzeichnete der Nicht-USD-Stablecoin-Markt in Südostasien ein deutliches Wachstum, angeführt vom einzigen an den Singapur-Dollar gekoppelten Emittenten XSGD, der durch Partnerschaften mit Grab und Alibaba unterstützt wird. Der Markt operiert auf mehr als 8 EVM-Chains, mit 8 Emittenten und Unterstützung für 5 lokale Währungen. Das Handelsvolumen auf dezentralen Börsen (DEX) erreichte 136 Millionen US-Dollar, konzentrierte sich hauptsächlich auf Avalanche und den SGD, lag jedoch 66 % unter den 404 Millionen US-Dollar des ersten Quartals. Die Monetary Authority of Singapore (MAS) fördert einen Stablecoin-Rahmen für SGD und G10-Währungen, während Indonesien und Malaysia regulatorische Sandboxes eingeführt haben.
Dieses Wachstum unterstreicht das Potenzial von Nicht-USD-Stablecoins, den grenzüberschreitenden Handel und die finanzielle Inklusion in Südostasien zu fördern. Allerdings müssen regulatorische Fragmentierung, Währungsschwankungen, Cybersicherheitsrisiken und ungleiche digitale Infrastruktur sorgfältig gemanagt werden, um nachhaltige Entwicklung zu gewährleisten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


