
BTC Marktüberblick: Woche 36
Bitcoin fiel auf 107.000 US-Dollar zurück und testete die Kostenbasis der kurzfristigen Inhaber – ein entscheidendes Niveau für die Marktstimmung. Der neueste Market Pulse hebt überverkaufte Spot-Bedingungen, vorsichtige Futures-Positionierung, erneute ETF-Zuflüsse und schwache On-Chain-Aktivität hervor, während die Fragilität weiterhin besteht.
Überblick
Da der Preis sich weiter vom Allzeithoch auf 107.000 $ entfernt, befindet sich der Markt nun auf der Kostenbasis der kurzfristigen Inhaber. Dieses Schlüsselniveau hat historisch als Schlachtfeld zwischen Käufern und Verkäufern gedient, was die aktuelle Positionierung besonders kritisch für die kurzfristige Stimmung macht.
Am Spotmarkt schwächte sich der Schwung weiter ab, da der RSI in überverkauftes Gebiet rutschte und die Handelsvolumina zurückgingen, was eine nachlassende Überzeugung widerspiegelt. Der Spot-CVD zeigte eine nachlassende Verkaufsdynamik, was auf eine vorsichtige Stabilisierung hindeutet, aber insgesamt deuten die Signale auf eine fragile Nachfrage hin.
Der Futures-Markt zeigte eine vorsichtige Positionierung. Das Open Interest schrumpfte, die Finanzierungszahlungen gingen zurück und der Perpetual-CVD verbesserte sich leicht, was auf eine geringere Hebelwirkung und eine nachlassende bullische Stimmung hindeutet. Händler scheinen weniger bereit, das Risiko zu erhöhen, was nach der jüngsten Volatilität eine defensive Haltung unterstreicht.
Am Optionsmarkt ging die Beteiligung zurück, da das Open Interest fiel, während sich die Volatilitätsspannen verengten, was auf Selbstzufriedenheit hindeutet. Allerdings stieg das 25-Delta-Skew über historische Extreme hinaus, was eine starke Nachfrage nach Absicherung gegen Abwärtsrisiken hervorhebt und die defensive Ausrichtung der Optionshändler verstärkt.
Die Zuflüsse über US-Spot-ETFs zeigten gemischte Signale. Die Nettozuflüsse kehrten ins Positive um, doch die Handelsvolumina gingen zurück und die MVRV-Verhältnisse sanken, was auf ein vorsichtiges Gewinnmitnahmeverhalten hindeutet. Das institutionelle Interesse bleibt vorhanden, ist aber nach der jüngsten Preisschwäche deutlich selektiver.
Auf der On-Chain-Nachfrageseite bleiben aktive Adressen und Gebühren gedämpft, was auf eine schwache organische Aktivität hinweist, obwohl die Transfer-Volumina sprunghaft anstiegen, als große Akteure sich angesichts der Volatilität neu positionierten. Diese Divergenz unterstreicht die geringe Beteiligung der Basis, die durch strategische Bewegungen größerer Akteure ausgeglichen wird.
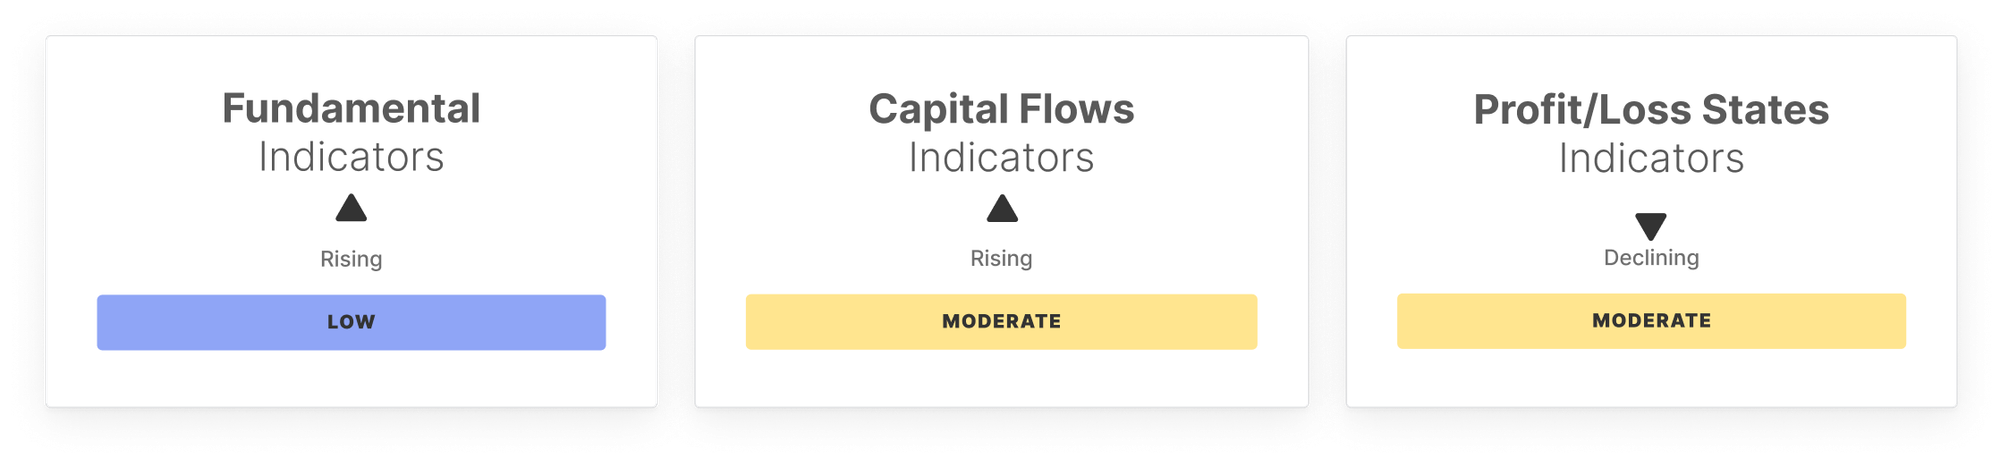
Kapitalflusskennzahlen deuten auf eine abnehmende Überzeugung hin. Die Realized Cap-Zuflüsse verlangsamten sich, der Hot Capital Share stieß an seine obere Grenze und das STH/LTH-Versorgungsverhältnis stieg, was auf eine stärkere spekulative Aktivität, aber eine fragile Unterstützung durch langfristige Inhaber hindeutet.
Gewinn- und Verlustzustände schwächten sich deutlich ab. Der Prozentsatz des Angebots im Gewinn ging zurück, NUPL näherte sich dem Verlustbereich und der Realized P/L pendelte sich im Gleichgewicht ein. Zusammen bestätigen diese Trends schwindende nicht realisierte Gewinne, fragile Überzeugung und vorsichtige Positionierung über die gesamte Anlegerbasis hinweg.
Zusammengefasst bleibt die Marktstruktur fragil, wobei bärische Kräfte in Spot-, Futures- und On-Chain-Kennzahlen dominieren. ETF-Zuflüsse boten einen temporären Puffer, aber rückläufige Volumina und sinkende Rentabilität unterstreichen den Mangel an Überzeugung. Während kurzfristige Erholungen möglich sind, bleibt die Stimmung insgesamt defensiv, wobei die Risiken auf eine weitere Konsolidierung hindeuten, sofern keine stärkere Nachfrage zurückkehrt.
Off-Chain-Indikatoren

On-Chain-Indikatoren
Verpassen Sie es nicht!
Intelligente Marktanalysen direkt in Ihr Postfach.
Jetzt abonnierenHaftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


