
توقعات التقرير المالي للربع الثالث من العام المالي 2027 لشركة Nvidia: أول تقرير بعد استقالة Jensen Huang، يحتاج إلى إثبات مرونة الطلب على الذكاء الاصطناعي وأيضًا إثبات "أن الشركة قادرة على النجاح بدون وجوده".
 Bitget2026/11/17 02:57
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحاً الآن! 3 مسارات رئيسية في الأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويم أحداث رئيسية، أين تكمن الفرص في سوق الأسهم الأمريكية هذا الأسبوع؟ انقر على الرابط لرؤية ملخص سريع 22 اتجاه تداول→
1. نظرة سريعة على نقاط الاستثمار
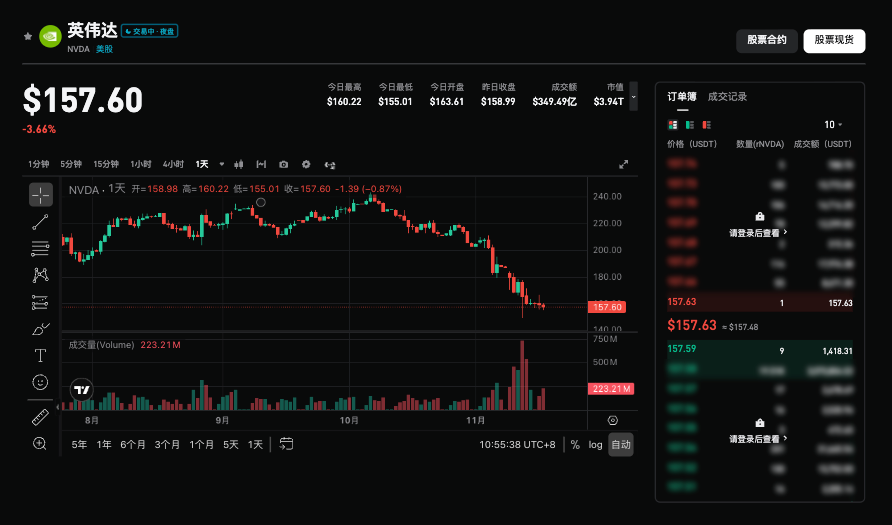
Nvidia ستصدر نتائج الربع الثالث للسنة المالية 2027 بعد إغلاق التداول في 17 نوفمبر 2026 بتوقيت الساحل الشرقي الأمريكي (فجر 18 نوفمبر بتوقيت بكين)، وستعقد مؤتمر هاتف للإعلان عن النتائج المالية. يتوقع إجماع وول ستريت أن تبلغ الإيرادات حوالي 109 مليار دولار (+91.2% سنوياً)، وأرباح السهم حوالي 2.50 دولار (+92.2% سنوياً)؛ في حين أن توجيهات الشركة تشير إلى 108 مليار دولار ±2% (حوالي 105.8 إلى 110.2 مليار دولار)، مع نمو ربع سنوي يقدر بـ+12%. هذا أول تقرير مالي بعد استقالة المؤسس الشريك Jensen Huang من منصب المدير التنفيذي في 12 نوفمبر، ويشغل المدير المالي Colette Kress منصب المدير التنفيذي المؤقت. تركيز السوق تحول من مجرد تجاوز الأرقام للتوقعات إلى الاستمرارية الإدارية، نمو منصة Vera Rubin، مرونة الهامش الإجمالي، وإمكانية إعادة التأكيد على التوجهات متوسطة وطويلة الأجل.
2. أربعة محاور رئيسية للتركيز
النقطة الأولى: نمو مركز البيانات والتحقق من ضخامة حجم Vera Rubin
يبقى مركز البيانات المحرك الأساسي، حيث حقق في الربع الأخير إيرادات بقيمة 89 مليار دولار (+117% سنوياً) ويمثل أكثر من 90% من إجمالي الإيرادات. من المتوقع أن يواصل هذا النشاط قيادة النمو خلال هذا الربع. توقعت الإدارة سابقاً أن تساهم منصة Vera Rubin بنحو 20% من إيرادات مركز البيانات في هذا الربع، وإذا كانت وتيرة التسليم أو نشر العملاء أقل بكثير من ذلك، فسيُعتبر ذلك إشارة على وجود مشكلة في الطلب أو التنفيذ. كما أن تطور هيكل العملاء الضخمين والعملاء من شركات السحابة/الشركات الكبرى سيحدد جودة النمو.
النقطة الثانية: هامش الربح والضغوط على تكلفة الإمداد
إرشادات الشركة لهامش الربح في الربع الثالث هي 74%±0.5 نقطة مئوية (مع تحقق 75% فعليًا بالربع السابق)، وقد حذرت الإدارة من إمكانية تعرض الربع الرابع لمزيد من الضغط. ارتفعت أسعار شرائح التخزين والقطع الإلكترونية الأخرى بشكل كبير (وقد أكدت تقارير شركات مثل Qualcomm وKioxia ظاهرة "تقشف التخزين")، لذا تعتمد جودة الأرباح على ما إذا كانت بنية المنتجات تستطيع فعلاً موازنة منحنى التكاليف. القدرة على تلبية الإمدادات أساسية أيضًا: أي تأخير في شرائح المعالجات أو التخزين أو وحدات الأجهزة بالكامل قد يؤثر على توقيت الاعتراف بالإيرادات.
النقطة الثالثة: تصريحات الإدارة المؤقتة بشأن الاستمرارية وتقدم خطة الخلافة
استغرق Jensen Huang ثمانية أيام فقط من اعتذاره العلني حتى خروجه الكامل، وقد بدأ مجلس الإدارة اختيارات داخلية وخارجية متزامنة. تُظهر توقعات السوق حالياً أن احتمالية أن يتولى نائب رئيس التقنيات الواسعة Ian Buck المنصب حوالي 32%، بينما Kress نحو 22%. Elon Musk أعرب علنًا عن دعمه لعودة Jensen Huang، مع توقيع أكثر من 120,000 شخص على عريضة ذات صلة كما أظهر تصويت الموظفين رغبتهم الشديدة في بقائه. في المكالمة الهاتفية، كيف ستشرح Kress عملية الخلافة، والحفاظ على الاستمرارية الاستراتيجية، وإمكانية استمرار توسيع القدرات الحسابية المقررة، ستكون موضع اهتمام لا يقل عن الأرقام المالية نفسها.
النقطة الرابعة: التوجهات متوسطة وطويلة الأجل ومتغيرات الصين/الرقابة على الصادرات
هل سيتم إعادة التأكيد أو تعديل هدف الشركة السابق بنمو الإيرادات بنحو 70% للعام المالي 2028 ونمو الطلب عند حوالي 100% سنوياً؟ هذا هو منعطف الشعور العام في السوق. التوجهات الحالية قد استبعدت بشكل صريح إيرادات مركز بيانات الصين، وأي تحديث في الأنشطة الصينية (استئناف العمليات أو مزيد من التشديد) سيكون متغيرًا إضافيًا. تظل مخاطر الرقابة على الصادرات وقنوات الوسطاء قائمة، وقد تؤثر على وضوح المبيعات المستقبلية.
3. المخاطر والفرص قائمة معاً
مسببات الارتفاع:
- إيرادات تتجاوز التوقعات بشكل ملحوظ (قريبة أو تتخطى 110 مليار دولار)، مساهمة Vera Rubin مطابقة أو تفوق المتوقع، مما يؤكد أن الطلب لم يتأثر بتغير الإدارة.
- حفاظ هامش الربح على حوالي 74% وتوجيهات ربع رابع مستقرة، مع تأكيد واضح من الإدارة على أهداف النمو متوسط وطويل الأجل وإشارات إيجابية من العملاء.
- ترتيبات خلافة واضحة أو دلالات على استمرارية قوية، مما يقلل من "علاوة مخاطر الأفراد الرئيسيين".
مخاطر الانخفاض:
- تحقيق النتائج الإرشادية أو تجاوزها بشكل طفيف فقط، تباطؤ Vera Rubin عن التوقعات، تعرض هامش الربح للضغط أو تحذيرات توجيهية متحفظة للربع القادم، مما يولد شكوكًا حول استدامة النمو.
- تصريحات الإدارة المؤقتة حول الأهداف متوسطة وطويلة الأجل غير واضحة، أو تزايد الضبابية بشأن الخطة الخلافة، بالإضافة إلى إعادة تقييم استدامة الإنفاق الرأسمالي على الذكاء الاصطناعي بفعل العوامل الاقتصادية الكلية.
- تصريحات سلبية بخصوص الأعمال في الصين أو الرقابة على التصدير، أو نشوء ظروف تمويلية صعبة للعملاء تؤثر على وضوح الطلبيات طويلة الأجل.
4. توصيات إستراتيجية للتداول
تحليل صاعد: إذا تجاوزت الإيرادات الأساسية وإيرادات مركز البيانات التوقعات بشكل واضح، ظل هامش الربح مستقرًا، وقدمت الإدارة المؤقتة إشارات واضحة على الاستمرارية وأعادت التأكيد على الأهداف متوسطة وطويلة الأجل، فقد يعزز ذلك السرد بأن "مرونة الأعمال أقوى من الأفراد"، مما يدعم تصحيح التقييم (مع مضاعف الأرباح المتوقع حاليًا حوالي 12.1 مرة، وهو أقل بكثير من متوسط القطاع).
مخاطر التراجع: إذا كانت النتائج متوافقة فقط أو أقل قليلاً من التوقعات العالية، مع توجيهات ضعيفة أو تصريحات غير واضحة بشأن الخلافة والاستمرارية، فقد يؤدي ذلك إلى جني الأرباح بشكل إضافي، خاصة مع تراجع السهم أكثر من 30% من أعلى مستوياته في أكتوبر.
بيانات رئيسية:
- إجمالي الإيرادات ونسبة النمو السنوي/الربع سنوي، ونسبة ومعدل نمو إيرادات مركز البيانات
- نسبة مساهمة منصة Vera Rubin هذا الربع وتقدم عمليات التسليم
- هامش الأرباح (للربع الحالي وتوقعات الربع الرابع)
- هل تم تأكيد أو تعديل التوجيهات السنوية ومتوسطة المدى للإيرادات
- تصريحات الإدارة المؤقتة حول التزامات العملاء وتقدم خطة الخلافة
توصية عملية: عندما تتجاوز النتائج التوقعات والبيانات الإرشادية إيجابية مع تصريحات قوية حول الاستمرارية، يمكن مراقبة فرص ترتيب المراكز بعد التصحيح؛ لكن إذا كانت النتائج عادية، أو التوجيه ضعيف أو المعلومات الإدارية غير كافية، يجب الانتباه لمخاطر التقلب القصير (تسعير الخيارات بنحو ±8% هذا الأسبوع)، وتجنب الشراء عند الارتفاع. يجب ضبط حجم المراكز وحدود وقف الخسارة وفقاً لقدرة تحمل المخاطر الشخصية.
إخلاء مسؤولية: المحتوى أعلاه هو للمرجعية فقط ولا يُعد نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
توقيع 180 ألف شخص على عريضة ودعم من Elon Musk! لكن تم الكشف أن مجلس إدارة Nvidia (NVDA.US) ليس لديه نية لإعادة تعيين Jensen Huang
كشف أشخاص مطلعون أن مجلس إدارة Nvidia (NVDA.US) لم ينظر حالياً في إعادة تولي منصب الرئيس التنفيذي.
خمسة تقارير بحثية من Goldman Sachs تشير إلى نفس النتيجة: وليمة الذكاء الاصطناعي تقترب من نهايتها، والسوق أكثر هشاشة من الاقتصاد
تؤكد البيانات هذا الحكم: الذكاء الاصطناعي ساهم فقط بنسبة 21% من نمو الناتج المحلي الإجمالي الأمريكي، لكنه دعم نمو أرباح S&P 500 بنسبة 62% وزيادة القيمة السوقية القصوى بنسبة 92%. وتباطؤ النمو ستكون له تأثيرات أكبر بكثير على السوق مقارنة بالاقتصاد الحقيقي. ترى Goldman Sachs أن نمو الأرباح سينخفض من 36% إلى 11%، وموجة إصدارات السندات المتعلقة بالذكاء الاصطناعي أدت إلى اتساع الفارق الائتماني، وأصبح الين الياباني أفضل خيار تحوط ضد مخاطر الذكاء الاصطناعي، في حين أن الذهب متوقع أن يرتفع إلى 4650 دولارًا، والنحاس إلى 15600 دولار.
مورغان ستانلي يطلق أقوى إشارة تفاؤل! في عام 2027 سيدخل في "وضع احتضان المخاطر" ومؤشر S&P 500 يستهدف مستوى 8700 نقطة
تعتقد شركة الاستثمار الكبرى في وول ستريت، مورغان ستانلي، أن عام 2027 سيكون عامًا للانفتاح على المخاطر. وأشار محللو الشركة إلى أنهم يقومون برفع تصنيف تخصيص الأسهم العالمية إلى أعلى مستوى من التوصية بالشراء، وينصحون المستثمرين بزيادة تعرضهم للأسهم في مختلف المناطق.
ما قيمة الشركات الناشئة التي تسعى لفك شيفرة "تفكير" الذكاء الاصطناعي؟ OpenAI قدمت سابقاً 5 مليارات دولار
وفقًا لتقرير The Information، عرضت OpenAI أكثر من 5 مليارات دولار للاستحواذ على شركة Goodfire الناشئة، وهو ما يمثل أربعة أضعاف تقييم الجولة B البالغ 1.25 مليار دولار لشركة Goodfire. تأسست Goodfire في عام 2024 وتركز على فك شفرة "تفكير" الذكاء الاصطناعي. انتهت المفاوضات بالفشل بسبب اعتقاد Goodfire أن الحفاظ على استقلالها وتقديم تقنيتها لعدة شركات ذكاء اصطناعي سيكون ذا قيمة طويلة الأمد تفوق 5 مليارات دولار.
أسعار العملات المشفرة
المزيد


