
كيف يؤثر تبديل أنماط الذكاء الاصطناعي على سوق العملات الأجنبية؟

Morning FX
منذ نوفمبر، كان الموضوع الأكثر سخونة في الأسواق المالية هو: تنظيم الذكاء الاصطناعي في الولايات المتحدة، وما يجلبه من تحول في الأنماط.
من عدة أبعاد، من الواضح أن هناك تدفقاً فعلياً لرؤوس الأموال بعيداً عن الأجهزة نحو البرمجيات. في النهاية، أصبح التوسع غير المنضبط لمراكز البيانات في الولايات المتحدة مشكلة اجتماعية كبيرة (حماية البيئة، الضوضاء، تكاليف الكهرباء وغيرها). بعد اكتساح الحزب الديمقراطي للكونغرس، من المتوقع أن يؤدي الرقابة القوية على الذكاء الاصطناعي إلى كبح معدل توسع قطاع الأجهزة وتوقعات الطلب عليه. يمكن ملاحظة تحول السيولة هذا في عدة جوانب:
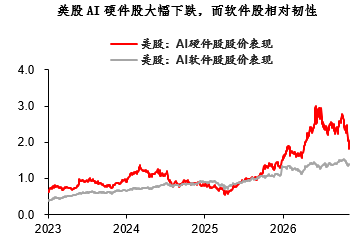
أولاً: داخل سوق الأسهم الأمريكية. منذ نوفمبر، انخفضت أسهم الأجهزة بنسبة 24%، بينما تراجعت أسهم البرمجيات بنسبة 4% فقط. وبالنظر إلى الوراء، كان القمة الأخيرة لأسهم الذكاء الاصطناعي في الأجهزة قد حدثت في يونيو من هذا العام، وقد أدى هذا التصحيح إلى إبراز الفجوة بين نوعي الأسهم.
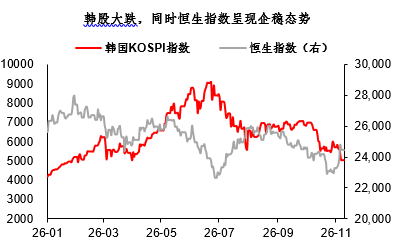
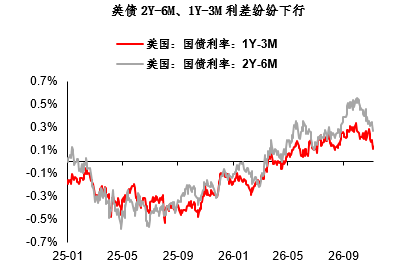
في جانب سوق الفائدة، نلاحظ أنه مع انخفاض توقعات الإنفاق الرأسمالي في الذكاء الاصطناعي، تراجعت توقعات رفع الفائدة على سندات الخزانة الأمريكية (وبخاصة الأجل البعيد) بشكل ملحوظ. شهد فرق العائد بين السندات الأمريكية (2Y-6M، 1Y-3M) انخفاضاً متتالياً، فيما تسعّر السوق حالياً رفع فائدة واحد فقط في عام 2027، وهو أقل من النقاط المنصوص عليها في خطة الاحتياطي الفيدرالي.
على المدى القصير، إذا استمر هذا التحول في نمط الذكاء الاصطناعي، فقد نشهد أيضاً تحولاً ما في أسواق العملات الأجنبية. كيف نحلل التأثير؟ أعتقد أن هناك بعض النقاط:
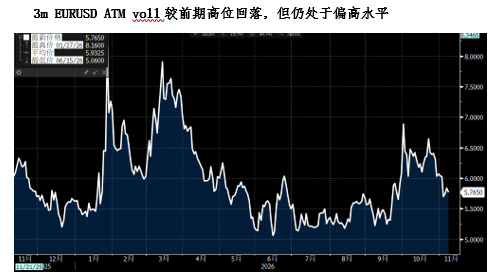
1. سعر صرف الدولار الأمريكي في حالة "واقع قوي + توقعات ضعيفة" مجتمعة. من جهة، بيانات الاقتصاد الأمريكي قوية جداً، وأساسيات رفع الفائدة ثابتة، ولكن "الخروج من الأجهزة" سيؤدي إلى انخفاض التوقعات المستقبلية. بهذه الثنائية، من الصعب أن يسجل الدولار اتجاهًا واضحًا. حالياً EURUSD ATM vol أقل بقليل من الذروة في أكتوبر، لكنه ما يزال في نطاق متوسط مرتفع بالقرب من 6%، ما يتيح فرصة للبيع على التقلبات.
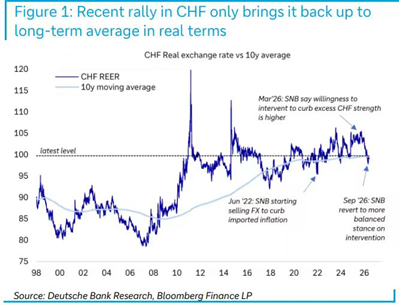
2. إذا فكرت في التحوط، فإن الفرنك السويسري هو الخيار الأفضل. لأن اليورو والدولار الكندي والين لديهم مشاكلهم الخاصة: فاليورو يواجه مشكلة الطاقة في الشتاء (الغاز الطبيعي)، الدولار الكندي يعاني من مشاكل اقتصادية داخلية، وتوقعات تعديل محفظة GPIF اليابانية لم تتحقق مؤخراً. وعند المقارنة، يظل الفرنك السويسري هو العملة الأكثر أماناً للتحوط. وأشارت أبحاث بنك Deutsche Bank مؤخراً إلى أن سعر الصرف الفعلي للفرنك ارتفع، لكنه لا يزال بعيداً عن مستويات التدخل الحكومية التاريخية.
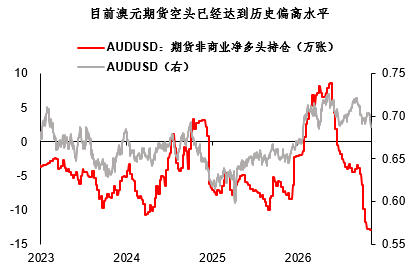
3. إمكانيات الدولار الأسترالي متوسطة الأجل محدودة، لكن هناك احتمالية انتعاش قصير الأجل. إذا وافقت على أن زخم سوق الأجهزة في الذكاء الاصطناعي قد انتهى في يونيو، فإن سقف الدولار الأسترالي (AUDUSD 0.71) ربما سينخفض. فالدولار الأسترالي يُعرف بكونه عملة موارد، وغالباً ما تكون تحركات أسعار السلع مرنة أكثر. ومع ذلك، وصلت مراكز الشورت لعقود الدولار الأسترالي الآجلة إلى مستويات تاريخية مرتفعة، ما قد يخلق فرصة انتعاش قصيرة المدى في السوق.
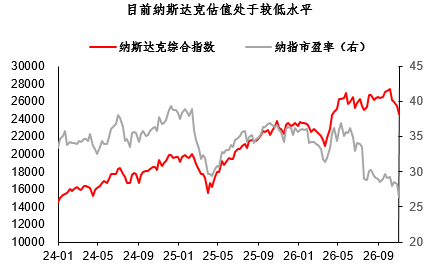
أخيراً، أود القول إن التجربة التاريخية تشير إلى أن التوقعات السائدة في نهاية كل عام ليست بالضرورة صحيحة. هل انتهت فعلاً موجة الذكاء الاصطناعي هذه؟ ليس بالضرورة. حالياً، يبلغ معدل السعر إلى العائد في مؤشر Nasdaq Composite نسبة 26، وهو مستوى منخفض تاريخياً. الارتفاع في سوق الأسهم الأمريكية هذا العام مدفوع بالأرباح لا بالتقييمات. ومع تراجع تركّز مراكز الأسهم الأمريكية، تظل بنية السوق سليمة إلى حد ما...
يمكن للأسواق أن تمضي مع اتجاه "الخروج من الأجهزة" حالياً، ولكن إذا عادت شهية المخاطرة، فلن يكون ذلك مفاجئاً.
ملخص لمشاركة اليوم:
1. من عدة جوانب، قبل وبعد انتخابات التجديد النصفي، ثمة فعلاً توجه لرؤوس الأموال بعيداً عن الأجهزة ونحو البرمجيات.
2. إذا استمر تحول أنماط الذكاء الاصطناعي، فقد يشهد سوق العملات الأجنبية تحولاً مماثلاً. الدولار حالياً في حالة "واقع قوي + توقعات ضعيفة"، ولا تزال هناك فرص للبيع على التقلبات؛ الفرنك السويسري يتمتع بقيمة تحوطية مرتفعة نسبياً؛ وإمكانيات الدولار الأسترالي متوسطة الأجل محدودة، مع احتمالية انتعاش قصير الأجل.
3. أخيراً، أود القول إن التوقعات السائدة في نهاية كل عام قد لا تكون دقيقة، لذا من الأفضل الحفاظ على عقلية منفتحة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
صرح Brian Armstrong بأن إجمالي الأصول المودعة في سوق الإقراض Base بلغ 7.49 مليارات دولار.
تتوقع إدارة معلومات الطاقة أن تظل أسعار خام برنت الفورية عند 100 دولار للبرميل لبقية هذا العام، ورفعت توقعاتها لمتوسط الأسعار لهذا العام والعام المقبل.
قامت إدارة معلومات الطاقة الأمريكية (EIA) برفع توقعاتها لمتوسط أسعار خام برنت في عامي 2026 و2027 إلى 97 دولارًا و86 دولارًا للبرميل، وذلك نتيجة لانخفاض المخزونات العالمية، واضطرابات الإمدادات في الشرق الأوسط، وارتفاع تكاليف النقل. ومع تعافي إنتاج النفط تدريجيًا في منطقة الشرق الأوسط وارتفاع المخزونات العالمية من مستوياتها المنخفضة، تتوقع EIA أن ينخفض متوسط السعر الفوري لخام برنت إلى 87 دولارًا للبرميل في الربع الثاني من عام 2027، ويواصل الانخفاض ليصل إلى 77 دولارًا للبرميل في الربع الرابع.

أسعار العملات المشفرة
المزيد


