
وجهة نظر: هل سيتم دفع الذهب أولاً إلى 3500، ثم سترفعه السياسات إلى 7500؟

موقع HuiTong في 27 أكتوبر—— هناك رأي في السوق يرى أن الذهب في صدمة خفض المديونية الحقيقية يتم بيعه أولاً مع الأصول عالية المخاطر، وأن أسهم مناجم الذهب قد تتعرض لانخفاض أكبر؛ هذا الرأي يتخذ من 3500 دولار و7500 دولار للأونصة كمرجعين لسيناريوهات قصوى، ويؤكد على المرحلة الثانية بعد الاستجابة السياسية.
هناك رأي في السوق يرى أن الذهب في صدمة خفض المديونية الحقيقية يتم بيعه أولاً مع الأصول عالية المخاطر، وأن أسهم مناجم الذهب قد تتعرض لانخفاض أكبر؛ هذا الرأي يتخذ من 3500 دولار و7500 دولار للأونصة كمرجعين لسيناريوهات قصوى، ويؤكد على المرحلة الثانية بعد الاستجابة السياسية.
وجهة نظر السوق: الانخفاض يسبق الارتفاع، وليست رؤية صاعدة أحادية الاتجاه
شهدت الأصول عالية المخاطر مؤخرًا تقلبات متزايدة، وتعرضت الأسهم التقنية والأصول المضاربة لضغوط، وانخفض الذهب وأسهم مناجم الذهب سوياً. هناك تعليقات من الأسواق الخارجية ترى أن هذا لا يعني فشل منطق الصعود طويل الأجل، بل هو المرحلة الأولى من صدمة السيولة الناتجة عن خفض المديونية. هذا الرأي يوضح أن المسار ينقسم إلى مرحلتين: الانخفاض أولاً، ثم الارتفاع؛ الانخفاض مشروط، أما الارتفاع فيعتمد على الاستجابة السياسية. عند مناقشة سيناريوهات الانهيار القصوى، أشار هذا الرأي إلى سعر 3500 و7500 دولار للأونصة كنقطتي مقارنة للمرحلتين، وليست توصية بالشراء أو البيع.
المرحلة الأولى: بيع ما يمكن بيعه، وأسهم مناجم الذهب أكثر هشاشة
يشير هذا الرأي إلى أنه مع خفض حقيقي للمديونية لا يبيع المستثمرون ما يرغبون في بيعه بل ما يستطيعون بيعه؛ متطلبات الهامش، خفض المديونية، وجمع السيولة تدفع حتى الأصول ذات الجودة الأعلى للبيع العشوائي. الذهب ليس محصناً، وأسهم مناجم الذهب بطبيعتها أسهم ذات رافعة تشغيلية، وأسهل للبيع من الذهب المادي، ونسبة الانخفاض قد تتجاوز الذهب نفسه. يناقش الرأي أيضًا احتمال حدوث انخفاضات بنسبة 20% أو 30% أو أكثر في أسهم مناجم الذهب خلال عمليات التصفية العامة في السوق، مع التأكيد أن هذا لا يعني اختفاء المنطق طويل الأجل.
المرحلة الثانية: الاستجابة السياسية هي المتغير الحقيقي
يرى هذا الرأي أن البيع الأولي ليس هو الأساس، بل ما يحدث بعد البيع. إذ أن النظام المالي يعتمد بشكل كبير على الائتمان الرخيص والسيولة الوفيرة، وضغوط الديون الفيدرالية والعجز ونفقات الفوائد تدفع صانعي السياسات للتدخل بدلاً من تشديد السياسات بشكل مستمر عند مواجهة أحداث ائتمانية أو فوضى في سوق السندات، أو تراجع كبير في سوق الأسهم أو أزمة سيولة. إذا استجاب الاحتياطي الفيدرالي عبر خفض الفائدة أو شراء السندات أو أدوات السيولة، فقد يرتفع الذهب بسرعة من قيعان خفض المديونية إلى 7500 دولار للأونصة أو حتى أعلى؛ وأسهم مناجم الذهب بسبب الرافعة التشغيلية مرشحة لمرونة صعودية أكبر، بشرط متانة الميزانية وتكاليف الإنتاج وأساسيات العمل. ويعترف الرأي بعدم القدرة على التنبؤ بالقاع أو حجم الانخفاض أو توقيت الانعكاس، ولا يوصي بشراء الأصول أثناء الهبوط الحاد بشكل أعمى.
التحليل الفني: تذبذب ضعيف، وضغط متوسط الأجل لم ينته بعد
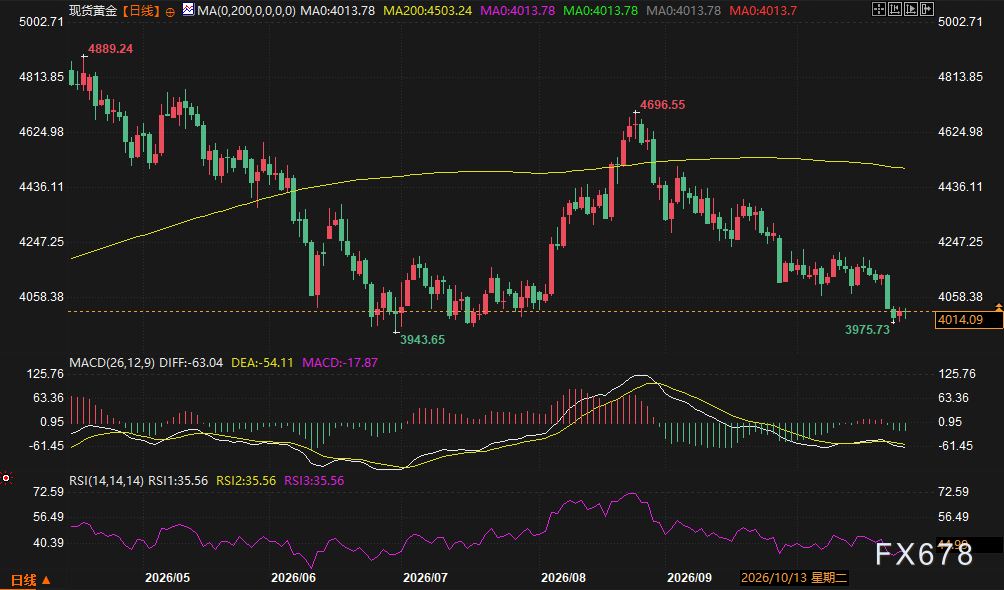
تُظهر الرسوم البيانية اليومية أن الذهب تراجع بعد بلوغ قمة مرتفعة، ولم يكسر الارتداد القمة السابقة، ثم ضعف من جديد، وهو الآن يتدافع بالقرب من الحاجز النفسي الرقمي والمنطقة المنخفضة السابقة في حالة تذبذب ضعيف. السعر يتحرك حول متوسط 20 يومًا، ولا يزال أقل بكثير من متوسط السنة، وخلال فترات الارتداد شكل متوسط المدى الطويل ضغطًا ملحوظًا، والاتجاه المتوسط الأجل يميل للهبوط. مؤشر MACD أدنى المحور الصفري مع تضييق الأعمدة الخضراء، مما يشير إلى ضعف الأداء وتراجع قوة النزول؛ مؤشر RSI محايد يميل للضعف ولم يدخل منطقة التشبع البيعي. المدى القصير بلا اتجاه واضح، والنقاش في السوق يتركز على ما إذا كان الحاجز النفسي الرقمي والمنطقة المنخفضة السابقة سيصمدان، أما في حال حدوث ارتداد، فالتركيز على منطقة متوسط 20 يومًا والمناطق فوقها؛ التحليل الفني لا يدعم ربط تراجع الذهب في يوم واحد بتغير المنطق طويل الأجل مباشرة.
أسئلة وأجوبة
س: هل 3500 و7500 توقعات مرجعية؟
ج: لا. هذا الرأي يتخذها كمرجعين لسيناريوهات قصوى: 3500 تشير للنقاش حول الانخفاض العنيف أثناء خفض المديونية، و7500 للنقاش حول الارتفاع بعد سياسة التحفيز القوي؛ ويؤكد الرأي أنه لا يعرف القاع ولا توقيت التغير.
س: لماذا قد تنخفض أسهم مناجم الذهب أكثر في البداية؟
ج: أسهم مناجم الذهب أسهم ذات رافعة تشغيلية، والسيولة فيها أفضل من الذهب المادي، مما يجعل بيعها أثناء خفض المديونية أسهل؛ لكن الرافعة التشغيلية نفسها قد تعزز مرونتها في الصعود خلال مرحلة الاستجابة السياسية، بشرط متانة الميزانية والتكاليف.
س: ما هو الشرط الأساسي لتحقيق سيناريو الهبوط أولاً ثم الصعود؟
ج: الأساس ليس عملية البيع نفسها، بل ما إذا كان البيع يدفع لصدى سياسي قوي. إن حافظ الاحتياطي الفيدرالي على السياسات التقييدية لفترة أطول أو إذا أضرّ الانهيار بأساسيات مناجم الذهب، فقد يتأخر الصعود أو لا يحدث.
س: ما الذي تدعمه المؤشرات الفنية حاليًا؟
ج: الرسم البياني اليومي ما زال في تذبذب ضعيف بعد التراجع من القمة، السعر حول متوسط 20 يومًا، وأقل بكثير من متوسط السنة، مؤشر MACD أدنى المحور الصفري والأعمدة الخضراء تضيق، ومؤشر RSI محايد ضعيف ولم يدخل التشبع البيعي؛ الاتجاه قصير الأجل غير واضح والضغط متوسط الأجل لم ينته بعد.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
التضخم الأمريكي "لا يزال مرتفعًا"! جولدمان ساكس يغير رأيه أولًا: دورة رفع أسعار الفائدة للاحتياطي الفيدرالي لم تنته بعد، ومن المحتمل رفع آخر بمقدار 25 نقطة أساس في مارس المقبل
دفع صدور بيانات مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر والتي جاءت أعلى من التوقعات، شركة جولدمان ساكس إلى تعديل توقعاتها السابقة بشأن انتهاء دورة رفع أسعار الفائدة الحالية للاحتياطي الفيدرالي في ديسمبر. وتتوقع هذه المؤسسة المالية الشهيرة الآن أن يقوم الاحتياطي الفيدرالي برفع أسعار الفائدة بمقدار 25 نقطة أساس إضافية في مارس من العام المقبل.
الخوف هو أكبر بائع! مورغان ستانلي ينادي بشراء قاع أشباه الموصلات: نقص الأراضي والكهرباء ليس مشكلة، المشاريع المعتمدة لا تكفي الطلب
تعتقد Morgan Stanley أن عمليات البيع الأخيرة في قطاع أشباه الموصلات كانت مفرطة، وأن الذعر في السوق وليس الأساسيات هو أكبر المخاطر. مدفوعة بطلب البنية التحتية للذكاء الاصطناعي، تستمر الطلبات المتزايدة من القطاعات السفلية في التسارع، ولا تزال إمدادات أشباه الموصلات هي العنق الأساسي للزجاجة، بينما يؤدي تقييد LPS إلى نمو أكثر استقرارًا. قد يشهد القطاع تذبذبًا قصير المدى أو حركة ضمن نطاق معين، وهو الآن يقترب من القاع، وتبقى النظرة الإيجابية تجاه قطاعات الحوسبة والتخزين.

تزايد طلبات القدرة الحسابية، لماذا تراجع "تداول الذكاء الاصطناعي"؟ مورغان تشيس يكشف فارق الوقت بين الاستثمار في الذكاء الاصطناعي وتحقيق الإنتاجية
أشار فريق الأبحاث الاقتصادية العالمية في JPMorgan بقيادة Joseph Lupton في دراسة نُشرت في 10 نوفمبر إلى أن التحسين الأخير في إنتاجية العمل جاء أساسًا من تعميق رأس المال وزيادة كثافة استخدام عوامل الإنتاج، وأن الفوائد الواسعة النطاق للكفاءة الناتجة عن الذكاء الاصطناعي من خلال إعادة هيكلة العمليات ودمج البيانات وتعديل الهيكل التنظيمي لا تزال بحاجة إلى وقت لتحقيقها. هذا يعني أن الطلبات على الرقائق والخوادم ومعدات الطاقة يمكن أن تنمو أولاً، لكن عائد الاستثمار المستمر لمشغلي الحوسبة والمستخدمين النهائيين قد لا يأتي في الوقت نفسه.
الاستثمار في الذكاء الاصطناعي يدخل "وادي الخيبة"، الثمانية عشر شهراً القادمة ستكون اختباراً مصيرياً!
تعتقد غولدمان ساكس أن دورة الاستثمار في الذكاء الاصطناعي تمر حاليًا بمرحلة "وادي خيبة الأمل"، لكنها ليست المرة الأولى. جوهر التناقض يكمن في أن نموذج عمل مقدمي خدمات الحوسبة السحابية الجدد يعتمد بشكل كبير على عوائد إنفاق العملاء النهائيين على الذكاء الاصطناعي، في حين أن الشركات التي يمكن نسب أرباحها فعليًا للذكاء الاصطناعي تعتبر شبه معدومة حاليًا. حدد شاماث باليهابيتيا، مؤسس Social Capital، نافذة زمنية حرجة مدتها 18 شهرًا، سيتم خلالها تصفية السوق بين نماذج الأعمال المستدامة وغير المستدامة في مجال الذكاء الاصطناعي.

أسعار العملات المشفرة
المزيد


